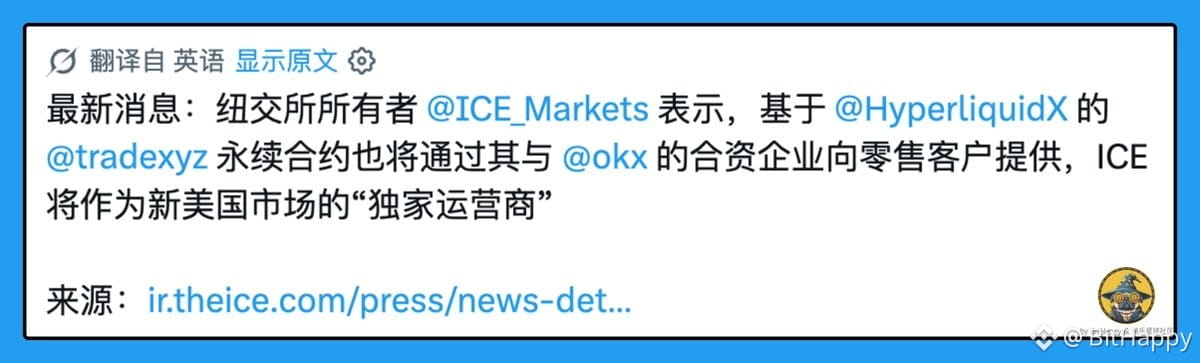
Os perpétuos da Hyperliquid querem chegar ao mercado americano, com distribuição via ICE-OKX!
Vamos destrinchar quem faz o quê nas três frentes — conformidade, produto e distribuição — e quais são os entraves regulatórios da JV.
Segundo o comunicado da ICE de 29 de outubro: a ICE firmou um acordo com a Trade[XYZ] para transformar os mercados perpétuos da última, implantados com base na Hyperliquid, em uma estrutura regulada nos Estados Unidos.
A ICE será a operadora exclusiva dos mercados regulados da Trade[XYZ] e fará um investimento estratégico na Trade[XYZ].
No segmento de varejo, serão criados um mercado e uma estrutura de compensação próprios, separados de propósito dos negócios atuais da ICE com futuros institucionais e compensação.
O comunicado afirma que os clientes institucionais não estarão expostos ao risco de contraparte dessas negociações de varejo.
Esse é o requisito para «fazer parte da narrativa de licenciamento nos EUA» — não se trata de apenas dar uma nova cara a uma DEX offshore.
No nível do produto, a estrutura ainda será Trade[XYZ] + Hyperliquid: contratos de curto prazo, disponíveis 24/7, abrangendo perpétuos de ativos do mundo real (RWA), como cripto, índices de ações, commodities e câmbio.
Nos EUA, também será preciso criar uma estrutura regulada e solicitar as aprovações necessárias para viabilizar a negociação alavancada.
Após cumprir os requisitos de KYC/AML, a expectativa é alcançar os clientes por meio de FCMs que se tornem membros.
A camada de distribuição é a parte mais relevante para os usuários da OKX!
O comunicado afirma que os perpétuos de varejo deverão ser distribuídos por meio de parceiros, corretoras e plataformas — entre elas, a joint venture entre ICE e OKX.
A divisão de funções deve ser mais ou menos assim: a OKX oferece o acesso global ao varejo e aos serviços de negociação; a ICE, a estrutura do mercado regulado e de compensação; e a Trade[XYZ], a experiência com produtos perpétuos de varejo.
Para a OKX, o ganho potencial é «conseguir conectar produtos em conformidade com seu próprio grupo de usuários».
A própria JV ainda precisa aguardar aprovações para atuar como broker-dealer/FCM, entre outras. A lista de aprovações é bem extensa: nova estrutura de mercado e compensação, aprovações relacionadas à alavancagem e as licenças de FCM/BD para a JV ICE-OKX.
Além disso, a liquidez offshore da Hyperliquid/Trade[XYZ] e os futuros perpétuos nos EUA, sujeitos a KYC/AML, serão duas vias distintas.
A segunda se destaca principalmente pela conformidade e pelo acesso a usuários, mas isso não significa taxas mais baixas ou maior profundidade de mercado.
Se os contratos realmente forem listados pela JV, as questões práticas serão: como serão separados os tipos de conta e as regiões, se a margem passará pelos canais da FCM e se haverá separação das contas de futuros atuais da OKX.
Vamos continuar acompanhando!
O conteúdo acima é apenas informativo e não constitui recomendação de investimento.
BitHappy, em constante evolução