A Oracle apresentou um cronograma de fluxo de caixa; o que realmente importa é acompanhar o período de transição
Neste dia do investidor da Oracle, estou mais interessado em saber como a empresa vai atravessar o pico das despesas de capital. As metas de receita de longo prazo podem ser ambiciosas, mas é o défice de financiamento entre a construção dos projetos e o recebimento dos pagamentos que determina quanto tempo os acionistas terão de esperar.
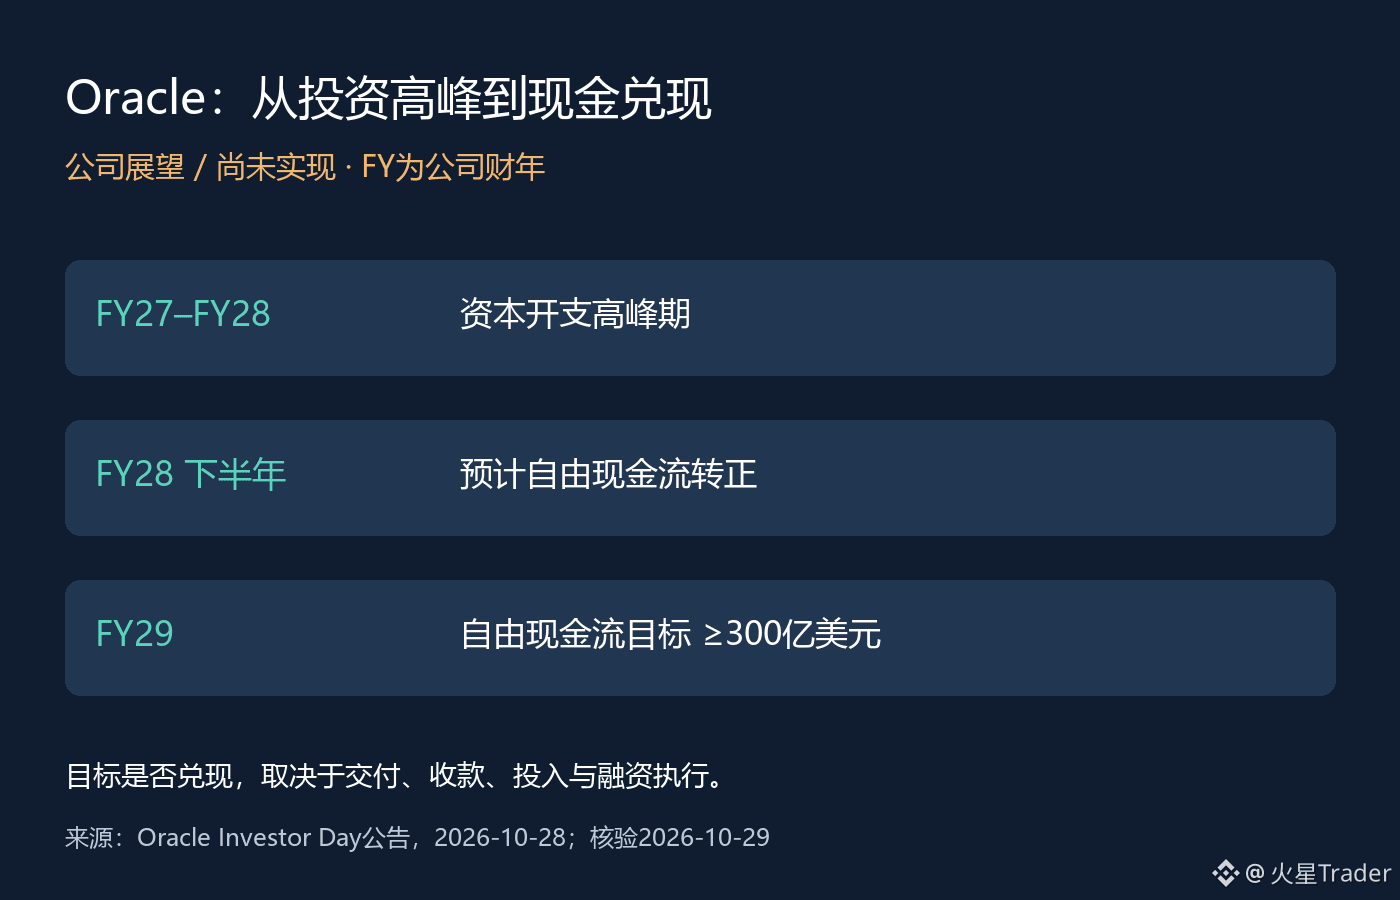
O comunicado oficial de 28 de outubro traça um caminho claro: FY27 a FY28 serão o período de pico das despesas de capital; prevê-se que o fluxo de caixa livre se torne positivo no segundo semestre de FY28; a meta para FY29 é de pelo menos 30 mil milhões de dólares em fluxo de caixa livre; e espera-se que, a partir de FY29, o crescimento seja financiado com recursos próprios. Tudo isto são projeções da administração, não resultados financeiros já alcançados.
A empresa também afirmou que pretende limitar a 20 mil milhões de dólares o financiamento adicional nos mercados de capitais até FY30, repartido entre 10 mil milhões em ações e 10 mil milhões em dívida total. Há dois limites que é fácil não notar: o valor não inclui o refinanciamento da dívida existente e acresce aos 20 mil milhões de dólares em financiamento de capital próprio via ATM já concluídos no primeiro trimestre de FY27. Não se deve interpretar «20 mil milhões adicionais» como se fossem tudo o que é necessário para todo o ciclo de expansão.
Na minha leitura, este cronograma desloca a discussão de «qual é a dimensão da procura por IA?» para «quem paga primeiro?». A empresa aponta o financiamento por fornecedores, o fornecimento de hardware pelos clientes e os adiantamentos dos clientes como formas de reduzir as necessidades de caixa iniciais. Mas alterar o calendário dos pagamentos não significa que o equipamento e o financiamento não tenham custos; é preciso analisar caso a caso o impacto de cada acordo na dívida, nas obrigações futuras e nos lucros.
O principal risco para os acionistas é tratar a previsão de fluxo de caixa positivo no futuro como se a empresa já fosse hoje capaz de se financiar por si própria. Enquanto as despesas de construção precederem os pagamentos dos clientes, atrasos nas entregas ou mudanças no calendário de pagamentos dos clientes poderão alterar as necessidades de financiamento durante o período de transição. Por outro lado, se os adiantamentos e as entregas decorrerem conforme planeado, a pressão financeira poderá ser mais moderada do que sugere uma análise isolada das despesas de capital. Os dois cenários terão de ser confirmados por divulgações futuras.
Daqui para a frente, vou acompanhar três aspetos: se as despesas de capital atingem o pico conforme planeado, se o fluxo de caixa operacional consegue acompanhar e se o financiamento adicional continua dentro dos limites definidos pela empresa. Se a previsão de fluxo de caixa positivo for adiada ou o financiamento aumentar, será necessário reavaliar o custo desta trajetória de crescimento; se as previsões se concretizarem, as metas de longo prazo começarão gradualmente a transformar-se em capacidade operacional verificável.
A fonte é o comunicado do Oracle Investor Day de 28 de outubro de 2026, verificado em 29 de outubro, hora de Pequim. A imagem que acompanha o texto resume as projeções da empresa e não representa fluxo de caixa já realizado; FY refere-se ao ano fiscal da empresa.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx
Neste dia do investidor da Oracle, estou mais interessado em saber como a empresa vai atravessar o pico das despesas de capital. As metas de receita de longo prazo podem ser ambiciosas, mas é o défice de financiamento entre a construção dos projetos e o recebimento dos pagamentos que determina quanto tempo os acionistas terão de esperar.
O comunicado oficial de 28 de outubro traça um caminho claro: FY27 a FY28 serão o período de pico das despesas de capital; prevê-se que o fluxo de caixa livre se torne positivo no segundo semestre de FY28; a meta para FY29 é de pelo menos 30 mil milhões de dólares em fluxo de caixa livre; e espera-se que, a partir de FY29, o crescimento seja financiado com recursos próprios. Tudo isto são projeções da administração, não resultados financeiros já alcançados.
A empresa também afirmou que pretende limitar a 20 mil milhões de dólares o financiamento adicional nos mercados de capitais até FY30, repartido entre 10 mil milhões em ações e 10 mil milhões em dívida total. Há dois limites que é fácil não notar: o valor não inclui o refinanciamento da dívida existente e acresce aos 20 mil milhões de dólares em financiamento de capital próprio via ATM já concluídos no primeiro trimestre de FY27. Não se deve interpretar «20 mil milhões adicionais» como se fossem tudo o que é necessário para todo o ciclo de expansão.
Na minha leitura, este cronograma desloca a discussão de «qual é a dimensão da procura por IA?» para «quem paga primeiro?». A empresa aponta o financiamento por fornecedores, o fornecimento de hardware pelos clientes e os adiantamentos dos clientes como formas de reduzir as necessidades de caixa iniciais. Mas alterar o calendário dos pagamentos não significa que o equipamento e o financiamento não tenham custos; é preciso analisar caso a caso o impacto de cada acordo na dívida, nas obrigações futuras e nos lucros.
O principal risco para os acionistas é tratar a previsão de fluxo de caixa positivo no futuro como se a empresa já fosse hoje capaz de se financiar por si própria. Enquanto as despesas de construção precederem os pagamentos dos clientes, atrasos nas entregas ou mudanças no calendário de pagamentos dos clientes poderão alterar as necessidades de financiamento durante o período de transição. Por outro lado, se os adiantamentos e as entregas decorrerem conforme planeado, a pressão financeira poderá ser mais moderada do que sugere uma análise isolada das despesas de capital. Os dois cenários terão de ser confirmados por divulgações futuras.
Daqui para a frente, vou acompanhar três aspetos: se as despesas de capital atingem o pico conforme planeado, se o fluxo de caixa operacional consegue acompanhar e se o financiamento adicional continua dentro dos limites definidos pela empresa. Se a previsão de fluxo de caixa positivo for adiada ou o financiamento aumentar, será necessário reavaliar o custo desta trajetória de crescimento; se as previsões se concretizarem, as metas de longo prazo começarão gradualmente a transformar-se em capacidade operacional verificável.
A fonte é o comunicado do Oracle Investor Day de 28 de outubro de 2026, verificado em 29 de outubro, hora de Pequim. A imagem que acompanha o texto resume as projeções da empresa e não representa fluxo de caixa já realizado; FY refere-se ao ano fiscal da empresa.
https://investor.oracle.com/investor-news/news-details/2026/Oracle-Investor-Day-2026-Accelerating-Value-Creation/default.aspx