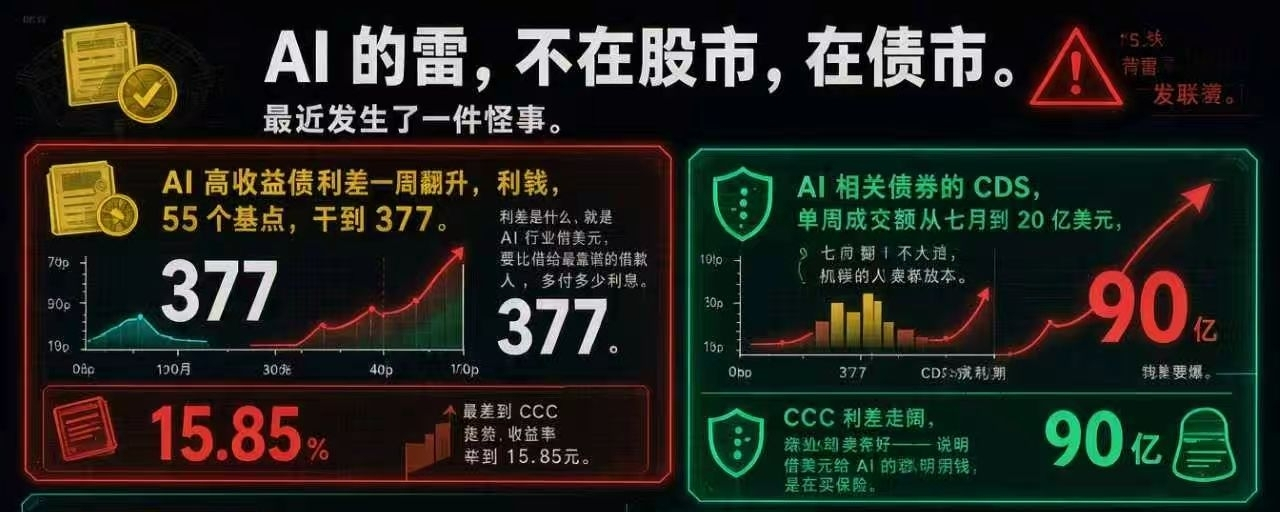

Recentemente, aconteceu algo estranho.
Nenhuma empresa de IA deu calote, mas o spread dos títulos de alto rendimento de IA no mercado de títulos dos EUA disparou 55 pontos-base em uma semana, chegando a 377.
O que é spread?
É quanto a indústria de IA precisa pagar a mais em juros para tomar dólares emprestados, em comparação com o tomador mais confiável.
Quanto maior o spread, menos confiança têm os credores.
Os títulos podres de classificação CCC, os de pior qualidade, chegaram a render 15,85%.
Em português claro: para emprestar cem dólares à IA, é preciso pagar mais de quinze dólares de juros por ano para alguém aceitar o empréstimo.
E não acabou.
O volume semanal de negociação de CDS ligados à IA passou de 2 bilhões de dólares em julho para 9 bilhões em quatro meses, mais que triplicando.
Todo mundo sabe que a bolha vai estourar.
Mas como? Agora já começa a surgir um esboço.
Os spreads dos títulos CCC estão aumentando, mas os CDS estão vendendo bem — isso mostra que o dinheiro inteligente que empresta dólares para a IA não está vendendo títulos; está comprando proteção.
Vender títulos é pouco flexível. Comprar proteção custa menos e ainda permite alavancar a posição.
Eles perceberam uma coisa antes dos outros:
Essa febre da IA não vai levar todo mundo junto. Alguém vai cair primeiro.
Esse roteiro já apareceu na história.
Entre 1996 e 2002, durante o ciclo de construção da infraestrutura de internet por fibra óptica. Antes de a bolha estourar de vez, em 2003, a dívida já tinha explodido.
Antes da crise do subprime, em 2007, os CDS também começaram a disparar assim.
Quando chega uma crise, surge uma nova categoria de títulos. Depois, índices e ETFs passam a comprá-los mecanicamente.
Enquanto isso, o dinheiro mais esperto já estava posicionado do lado da proteção, montando posições vendidas.
Um volume semanal de US$ 9 bilhões em CDS já significa que o mercado está precificando o risco de inadimplência da dívida de IA.
O que Wall Street está fazendo agora é separar o conceito vago de “títulos de IA”, tratado como mero apêndice das ações de tecnologia, e analisar cada empresa individualmente.
Qual é a probabilidade de inadimplência? Se houver calote, quanto será possível recuperar? Em que ano a dívida vence?
Por isso, o risco daqui para a frente não é um colapso generalizado, mas uma divergência.
As mais fortes continuarão tomando empréstimos a baixo custo.
As mais fracas, de repente, não conseguirão mais tomar empréstimos.
Então os gigantes da IA entraram no dilema do prisioneiro, e a indústria começou a entrar numa corrida cada vez mais acirrada.
Veja a Meta, que acabou de lançar o Muse.
A orientação para os investimentos de capital em 2026 é de US$ 135 bilhões a US$ 145 bilhões. E a empresa ainda avisou ao mercado que, nos próximos anos, pretende gastar cerca de US$ 825 bilhões no total.
No terceiro trimestre, o fluxo de caixa livre foi de -US$ 2,12 bilhões.
A Meta é o Facebook, afinal. Desde que abriu o capital, em 2012, é a primeira vez que seu fluxo de caixa fica negativo em um único trimestre.
Logo em seguida, anunciou a emissão de ações Classe C sem direito a voto para captar recursos.
Uma empresa que gera mais de US$ 130 bilhões em fluxo de caixa operacional por ano e tem dezenas de bilhões em caixa, de repente precisa recorrer a financiamento externo para expandir sua IA.
O dilema é este: Microsoft, Google, Amazon e Oracle estão todas na mesma pista, e nenhuma se atreve a pisar no freio primeiro.
Basta uma delas reduzir os investimentos em IA para o mercado precificar imediatamente: você arregou.
Arregar é ter medo.
E, se você tem medo, o preço das ações já passa a refletir a expectativa de um colapso da IA.
Isso se chama falácia da composição.
Olhando cada empresa isoladamente, as decisões são racionais: balanços saudáveis, investimentos robustos.
Mas, somadas, elas tornam todo o setor irracional — o mercado de dívida com grau de investimento está sendo inundado por uma enorme quantidade de novas emissões.
Mas o risco não vai explodir nas gigantes com fluxos de caixa enormes.
Vai explodir nas empresas mais abaixo na cadeia produtiva, aquelas que levaram a alavancagem ao limite e prestam serviços especificamente para a Meta.
O risco se propaga de cima para baixo, mas explode de baixo para cima.
O ritmo dos gigantes determina a sobrevivência dos fornecedores de capacidade computacional para IA.
Quem viveu a bolha da internet em 2000 deve achar esse roteiro familiar.
Parece ou não uma volta do financiamento por fornecedores?
No fim dos anos 1990, para vender seus equipamentos de comunicação óptica, a Lucent chegou a emprestar dinheiro diretamente aos clientes para que comprassem seus produtos. No total, concedeu mais de US$ 8 bilhões em financiamentos a clientes e garantias de empréstimos.
Quando o mercado vai bem, todos ganham: a empresa vende e o fornecedor também lucra.
Depois, as empresas de internet foram à falência uma após a outra, todas aquelas contas viraram calotes e a própria Lucent foi arrastada para o abismo.
Por isso, nesta rodada, precisamos começar a ficar de olho na dívida.
Mesmo que seja hora de descer a montanha, primeiro precisamos enxergar com clareza o caminho para baixo.
Revoluções tecnológicas e ajustes de crédito nunca são uma questão de escolher entre um ou outro; a questão é apenas a ordem em que acontecem.
De 2028 a 2030, teremos a janela de vencimento concentrado da dívida desta rodada de IA.
Daqui a dois anos, o dinheiro que as aplicações de IA realmente tiverem gerado será suficiente para cobrir toda essa dívida contraída hoje? —
Essa é a resposta para como essa bomba vai explodir.