#fomc会议
A inflação está acima da meta há quase seis anos. Desta vez, o Fed voltou a não mexer nos juros, mas os contratos futuros já incorporaram uma alta em dezembro e outra em março do ano que vem 🦖
🕐 最新解读群里更新
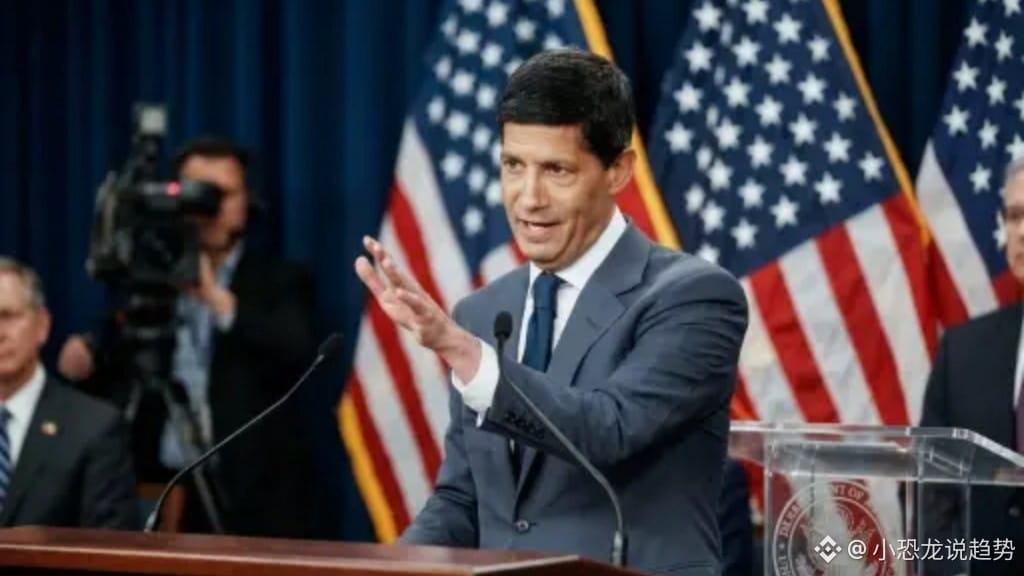
Na tarde de 28 de outubro, o Fed manteve a taxa dos fundos federais entre 3.75% e 4.00%, por 10 votos a 2. A diretora Cook e a presidente do Fed de Cleveland, Hammack, votaram contra. As duas queriam uma alta imediata de 25 pontos-base. Em julho, houve 3 votos dissidentes; desta vez, foram apenas 2. Kashkari e Logan passaram para o lado da maioria. Já a alta da reunião de setembro — a primeira desde 2023 — foi aprovada por unanimidade, com 12 votos a 0.
A votação não é o mais importante. O que importa é que, quando perguntaram a Warsh na coletiva se as condições financeiras estavam suficientemente apertadas, ele deu uma resposta bastante tortuosa: «Embora as condições financeiras gerais estejam mais restritivas, não estou disposto nem sou capaz de classificá-las como apertadas.»
Wall Street interpretou essa frase como um sinal de que o aperto ainda não terminou e de que pode ser necessária mais uma alta — talvez até duas. Reinhart, economista-chefe do BNY, traduziu assim: ele está preparando o terreno para um aperto adicional, mas também estabelecendo limites; não é preciso apertar demais. Muñoz, do TD Securities, foi mais direto: na opinião dele, o limiar para o Fed deixar de subir os juros é muito alto. Ryan, do Deutsche Bank, disse que Warsh não afirma isso explicitamente, mas já confirmou o caminho indicado pelas projeções de setembro: mais uma alta ainda este ano.
Os dados sustentam essa leitura. O crescimento do PIB no primeiro semestre foi revisado para 2.4%; as estimativas de crescimento do terceiro trimestre superam 3%; o investimento empresarial cresceu em dois dígitos; e os pedidos iniciais de seguro-desemprego estão perto de mínimas históricas. Enquanto isso, a inflação está acima de 2% há quase seis anos consecutivos. O CPI de setembro subiu 3.7% em termos anuais, e a gasolina ficou 9.1% mais cara em apenas um mês. Na terça-feira, o petróleo dos EUA fechou a 99.90 dólares. O rendimento dos títulos do Tesouro americano de 10 anos estava em 4.99%, depois de ter chegado a 5.31% em 5 de outubro. Já o rendimento dos títulos de 2 anos caiu 4 pontos-base, para 4.7%.
Antes da decisão, o mercado atribuía uma probabilidade superior a 70% a uma alta de 25 pontos-base na reunião de 8 a 9 de dezembro. A maioria dos dirigentes também considerava, na ata da reunião de setembro, que ainda seria necessária mais uma alta antes do fim do ano.
A reação do Bitcoin foi pequena: após a decisão, subiu apenas 0.2%, para cerca de 80950 dólares. Neste ano, várias tentativas de superar a faixa de 81000 a 82500 dólares foram rejeitadas 🏦
Na minha opinião, a alta em si já não tem muito impacto: o mercado já a precificou, então sua concretização talvez nem provoque uma queda. Em contrapartida, não subir os juros em dezembro seria o estopim. Seria uma surpresa dovish, que poderia impulsionar os ativos de risco por um tempo, mas tornaria ainda mais difícil conter uma nova alta das expectativas de inflação. Outra possibilidade é o Fed simplesmente subir os juros duas vezes. Nesse caso, a pressão não estará nos vencimentos curtos, mas nos longos. Com os títulos de 10 anos perto de 5%, é possível obter quase 5% sem correr risco; ativos como o Bitcoin, que não geram fluxo de caixa, terão de disputar esse dinheiro 💥
Você acha que essa alta de dezembro vai acontecer ou será adiada de novo? Vamos conversar nos comentários.
Todos os dias, acompanho para você as novidades sobre o Fed e o Bitcoin. Não é só para saber o que aconteceu, mas também para entender a lógica e as oportunidades por trás das notícias 👀🚀