O lucro da Microsoft cresceu 32%. Por que, após ajustes, apenas 18%?
Neste novo relatório financeiro da Microsoft, o dado mais fácil de interpretar mal é o crescimento do lucro. Tanto os 32% quanto os 18% vêm de comunicados da empresa, mas, para avaliar a tendência de crescimento, não se deve escolher o número mais vistoso e extrapolá-lo diretamente.
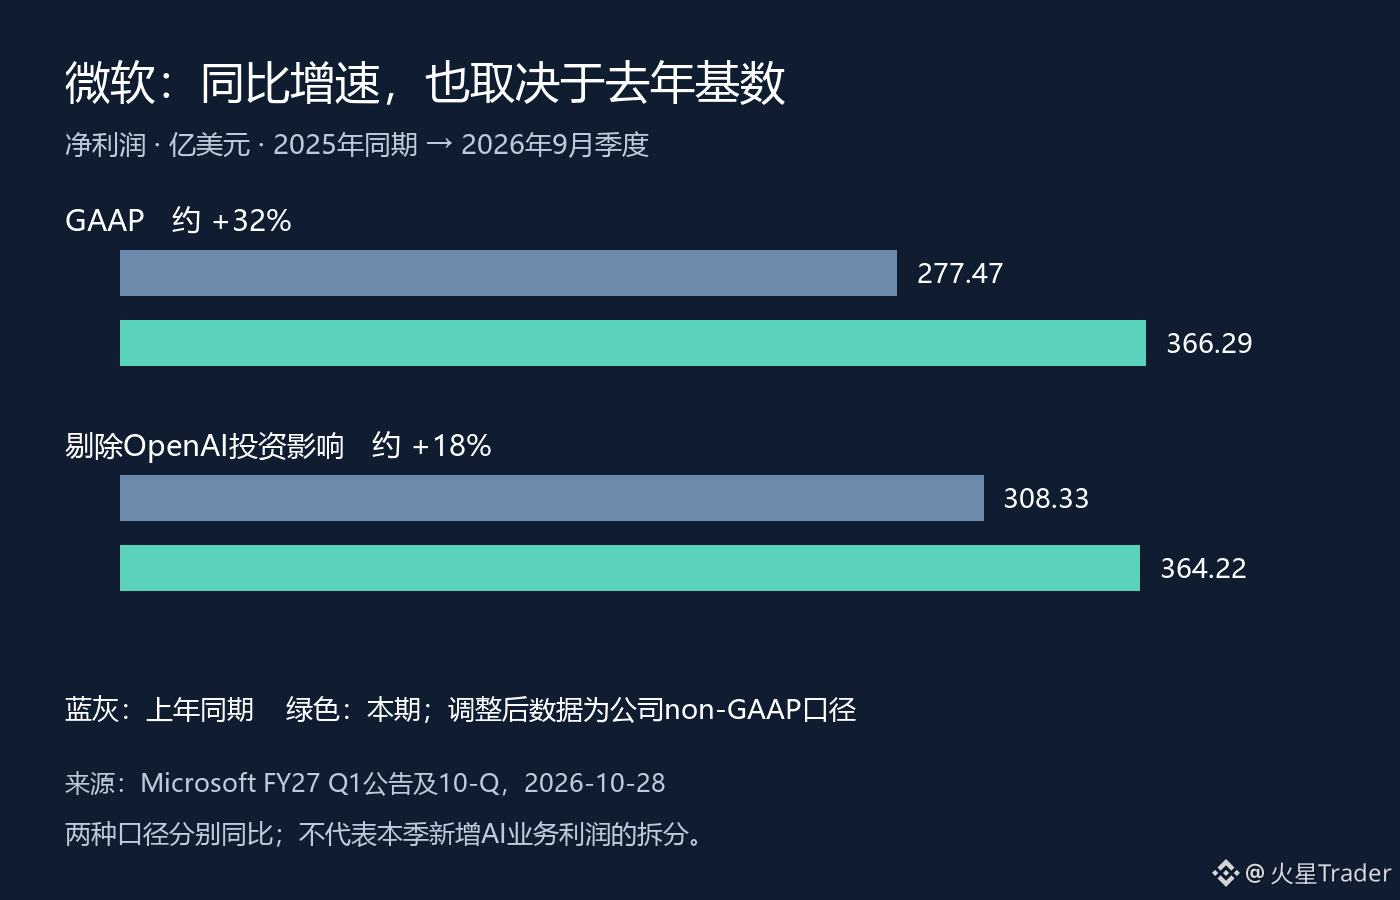
No primeiro trimestre fiscal de 2027, encerrado em 30 de setembro, o lucro líquido GAAP da Microsoft foi de US$ 36,629 bilhões, ante US$ 27,747 bilhões no mesmo período do ano anterior. Excluindo o impacto do investimento na OpenAI, o lucro líquido ajustado foi de US$ 36,422 bilhões, ante US$ 30,833 bilhões. As duas taxas de crescimento anual foram de aproximadamente 32% e 18%, respectivamente.
Neste trimestre, os dois critérios de cálculo diferiram em apenas US$ 207 milhões, mas as taxas de crescimento tiveram uma diferença de 14 pontos percentuais. A chave está também na base de comparação do ano passado. Subtraindo os valores divulgados, o lucro líquido GAAP do ano passado foi US$ 3,086 bilhões menor que o ajustado. Com uma base inicial menor como denominador, o crescimento atual naturalmente parece mais expressivo. Não se pode atribuir toda a diferença nas taxas de crescimento a um grande aumento repentino nos lucros com negócios de IA neste trimestre.
Isso tampouco significa que os negócios da Microsoft não estejam crescendo. No mesmo período, a receita da empresa aumentou 19% em relação ao ano anterior, e o lucro operacional cresceu 21%. Na minha avaliação, a expansão operacional é real, mas o impacto da contabilização dos investimentos e os resultados operacionais devem ser analisados separadamente. Os ganhos com investimentos relacionados à OpenAI não substituem diretamente a evidência de que clientes estão pagando por serviços de nuvem.
Ao ler relatórios financeiros sobre IA, é especialmente importante evitar este salto: passar diretamente do aumento do lucro líquido para a conclusão de que os investimentos em capacidade computacional já comprovaram plenamente seu retorno. A demonstração de resultados, os fluxos de caixa e o ciclo de retorno dos investimentos de capital são diferentes; o crescimento do lucro em um único trimestre não responde a todas as perguntas. Por outro lado, uma taxa de crescimento ajustada mais baixa, por si só, também não permite concluir que a demanda está enfraquecendo.
A seguir, vou analisar em conjunto o lucro operacional, o fluxo de caixa operacional e as despesas de capital, além de verificar o que a empresa diz sobre a demanda e a oferta futuras. Só quando o crescimento dos lucros se converter de forma consistente em caixa e os resultados dos novos investimentos começarem a ficar claros haverá mais fundamento para discutir a qualidade do retorno dos investimentos em IA. Por enquanto, entender a base de comparação anual é mais útil do que usar os 32% diretamente para avaliar o futuro.
Dados até 2026-09-30; comunicado publicado em 2026-10-28 e verificado em 29 de outubro, horário de Pequim. A imagem que acompanha o texto foi criada a partir dos dados do relatório financeiro; não é um gráfico de cotação.
Fonte: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm
Neste novo relatório financeiro da Microsoft, o dado mais fácil de interpretar mal é o crescimento do lucro. Tanto os 32% quanto os 18% vêm de comunicados da empresa, mas, para avaliar a tendência de crescimento, não se deve escolher o número mais vistoso e extrapolá-lo diretamente.
No primeiro trimestre fiscal de 2027, encerrado em 30 de setembro, o lucro líquido GAAP da Microsoft foi de US$ 36,629 bilhões, ante US$ 27,747 bilhões no mesmo período do ano anterior. Excluindo o impacto do investimento na OpenAI, o lucro líquido ajustado foi de US$ 36,422 bilhões, ante US$ 30,833 bilhões. As duas taxas de crescimento anual foram de aproximadamente 32% e 18%, respectivamente.
Neste trimestre, os dois critérios de cálculo diferiram em apenas US$ 207 milhões, mas as taxas de crescimento tiveram uma diferença de 14 pontos percentuais. A chave está também na base de comparação do ano passado. Subtraindo os valores divulgados, o lucro líquido GAAP do ano passado foi US$ 3,086 bilhões menor que o ajustado. Com uma base inicial menor como denominador, o crescimento atual naturalmente parece mais expressivo. Não se pode atribuir toda a diferença nas taxas de crescimento a um grande aumento repentino nos lucros com negócios de IA neste trimestre.
Isso tampouco significa que os negócios da Microsoft não estejam crescendo. No mesmo período, a receita da empresa aumentou 19% em relação ao ano anterior, e o lucro operacional cresceu 21%. Na minha avaliação, a expansão operacional é real, mas o impacto da contabilização dos investimentos e os resultados operacionais devem ser analisados separadamente. Os ganhos com investimentos relacionados à OpenAI não substituem diretamente a evidência de que clientes estão pagando por serviços de nuvem.
Ao ler relatórios financeiros sobre IA, é especialmente importante evitar este salto: passar diretamente do aumento do lucro líquido para a conclusão de que os investimentos em capacidade computacional já comprovaram plenamente seu retorno. A demonstração de resultados, os fluxos de caixa e o ciclo de retorno dos investimentos de capital são diferentes; o crescimento do lucro em um único trimestre não responde a todas as perguntas. Por outro lado, uma taxa de crescimento ajustada mais baixa, por si só, também não permite concluir que a demanda está enfraquecendo.
A seguir, vou analisar em conjunto o lucro operacional, o fluxo de caixa operacional e as despesas de capital, além de verificar o que a empresa diz sobre a demanda e a oferta futuras. Só quando o crescimento dos lucros se converter de forma consistente em caixa e os resultados dos novos investimentos começarem a ficar claros haverá mais fundamento para discutir a qualidade do retorno dos investimentos em IA. Por enquanto, entender a base de comparação anual é mais útil do que usar os 32% diretamente para avaliar o futuro.
Dados até 2026-09-30; comunicado publicado em 2026-10-28 e verificado em 29 de outubro, horário de Pequim. A imagem que acompanha o texto foi criada a partir dos dados do relatório financeiro; não é um gráfico de cotação.
Fonte: https://www.microsoft.com/en-us/Investor/earnings/FY-2027-Q1/press-release-webcast
https://www.sec.gov/Archives/edgar/data/789019/000119312526436133/msft-20260930.htm