


As opções da Deribit precificam uma variação de 1,61% no Bitcoin, cerca de US$ 1.304, ao longo do dia em que serão divulgados o PIB dos EUA e o PCE na quinta-feira. Isso corresponde a uma volatilidade implícita forward de 30,7% para o período entre os vencimentos de 29 e 30 de outubro.
Esse número vem de dois vencimentos de curto prazo. Subtraia do contrato de 30 de outubro a variância já precificada pelo contrato de 29 de outubro, e o que resta corresponde ao dia da divulgação dos dados. O dia seguinte está precificado em um nível mais alto, de 32,4%. Os traders não estão pagando um prêmio de evento pelos dados macroeconômicos.
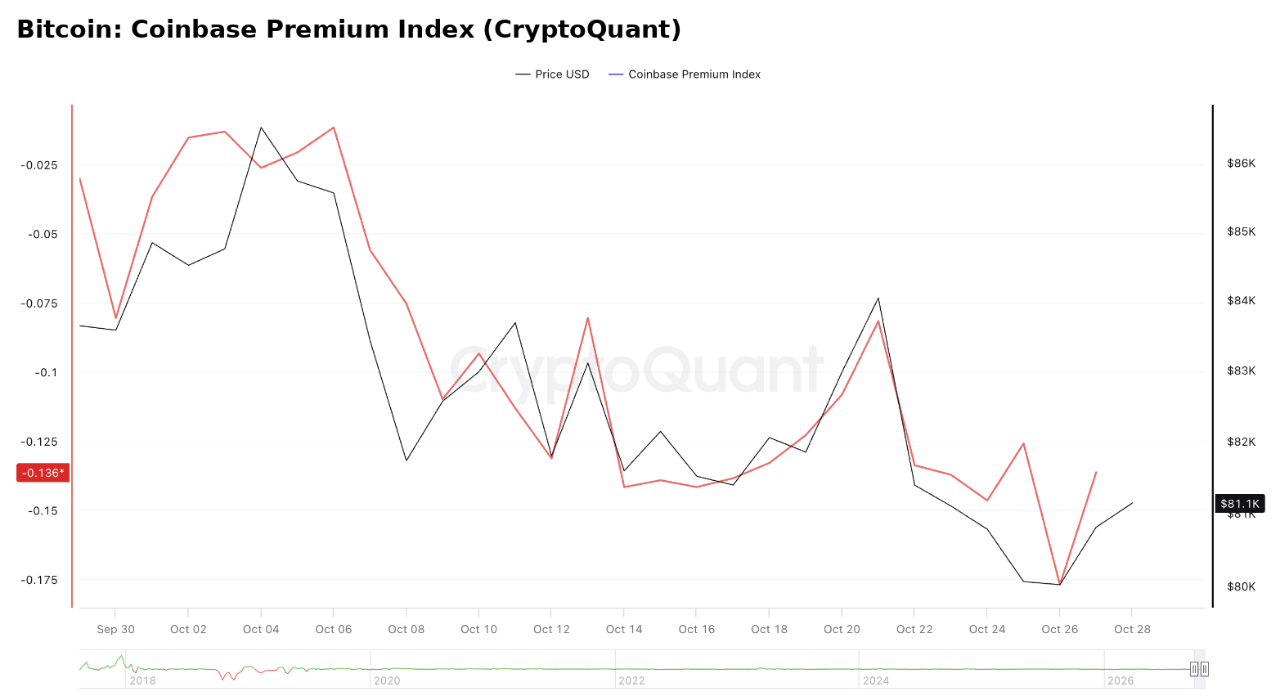
Os compradores à vista dos EUA também não estão se mostrando mais ativos. O Coinbase Premium Index da CryptoQuant marcou -0,136 em 27 de outubro e permaneceu abaixo de zero em todos os dias do último mês, com a leitura mais baixa do mês, -0,177, em 26 de outubro. O Bitcoin é negociado com desconto na plataforma dos EUA, com o preço à vista em US$ 81.134.
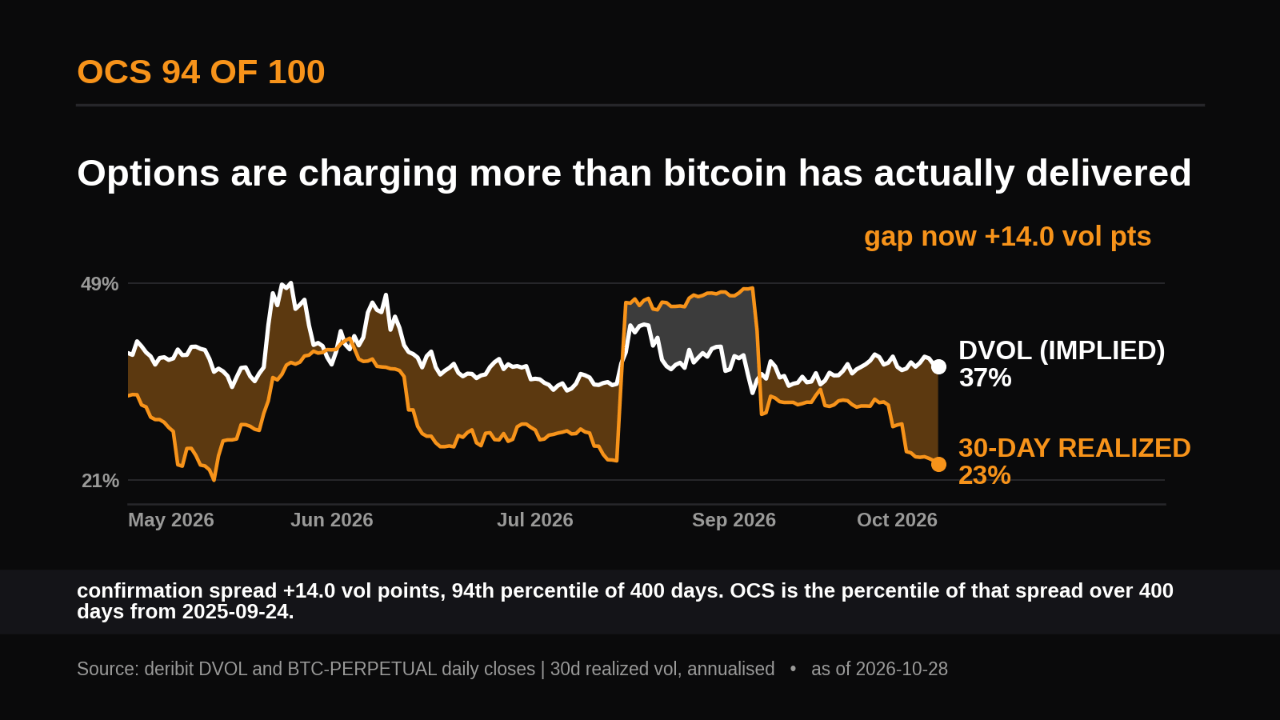
Uma ressalva antes de chamar os preços tranquilos de baratos. As opções continuam a cobrar mais do que a volatilidade realizada do Bitcoin justifica: o DVOL está em 37,44, contra uma volatilidade realizada de 23,46 nos últimos 30 dias, o que corresponde a um OCS de 94,5. Em 16 episódios distintos no histórico do DVOL desde março de 2021, com OCS entre 90 e 100, a volatilidade realizada em 30 dias terminou acima do nível implícito cobrado na entrada apenas uma vez.
O mercado de opções está tratando os dados de inflação de quinta-feira como um dia normal de negociação.
O que mudaria a avaliação: uma variação superior a US$ 1.304 em qualquer direção entre 08:00 UTC de quinta-feira e 08:00 UTC de sexta-feira mostraria que os dados foram subestimados. Um Coinbase Premium Index acima de zero após a divulgação mostraria o retorno dos compradores dos EUA. Um dia tranquilo, com o prêmio ainda negativo, manteria intacta a leitura de calmaria.
Escrito por The Daily Digits