O negócio de nuvem dobrou. No mesmo trimestre, as recompras foram zero.
A máquina de geração de caixa mais estável da última década foi desmontada e remontada. O mercado precisa recalibrar sua avaliação, e o que pesou não foi, nem de longe, o prejuízo de 8,7 bilhões.
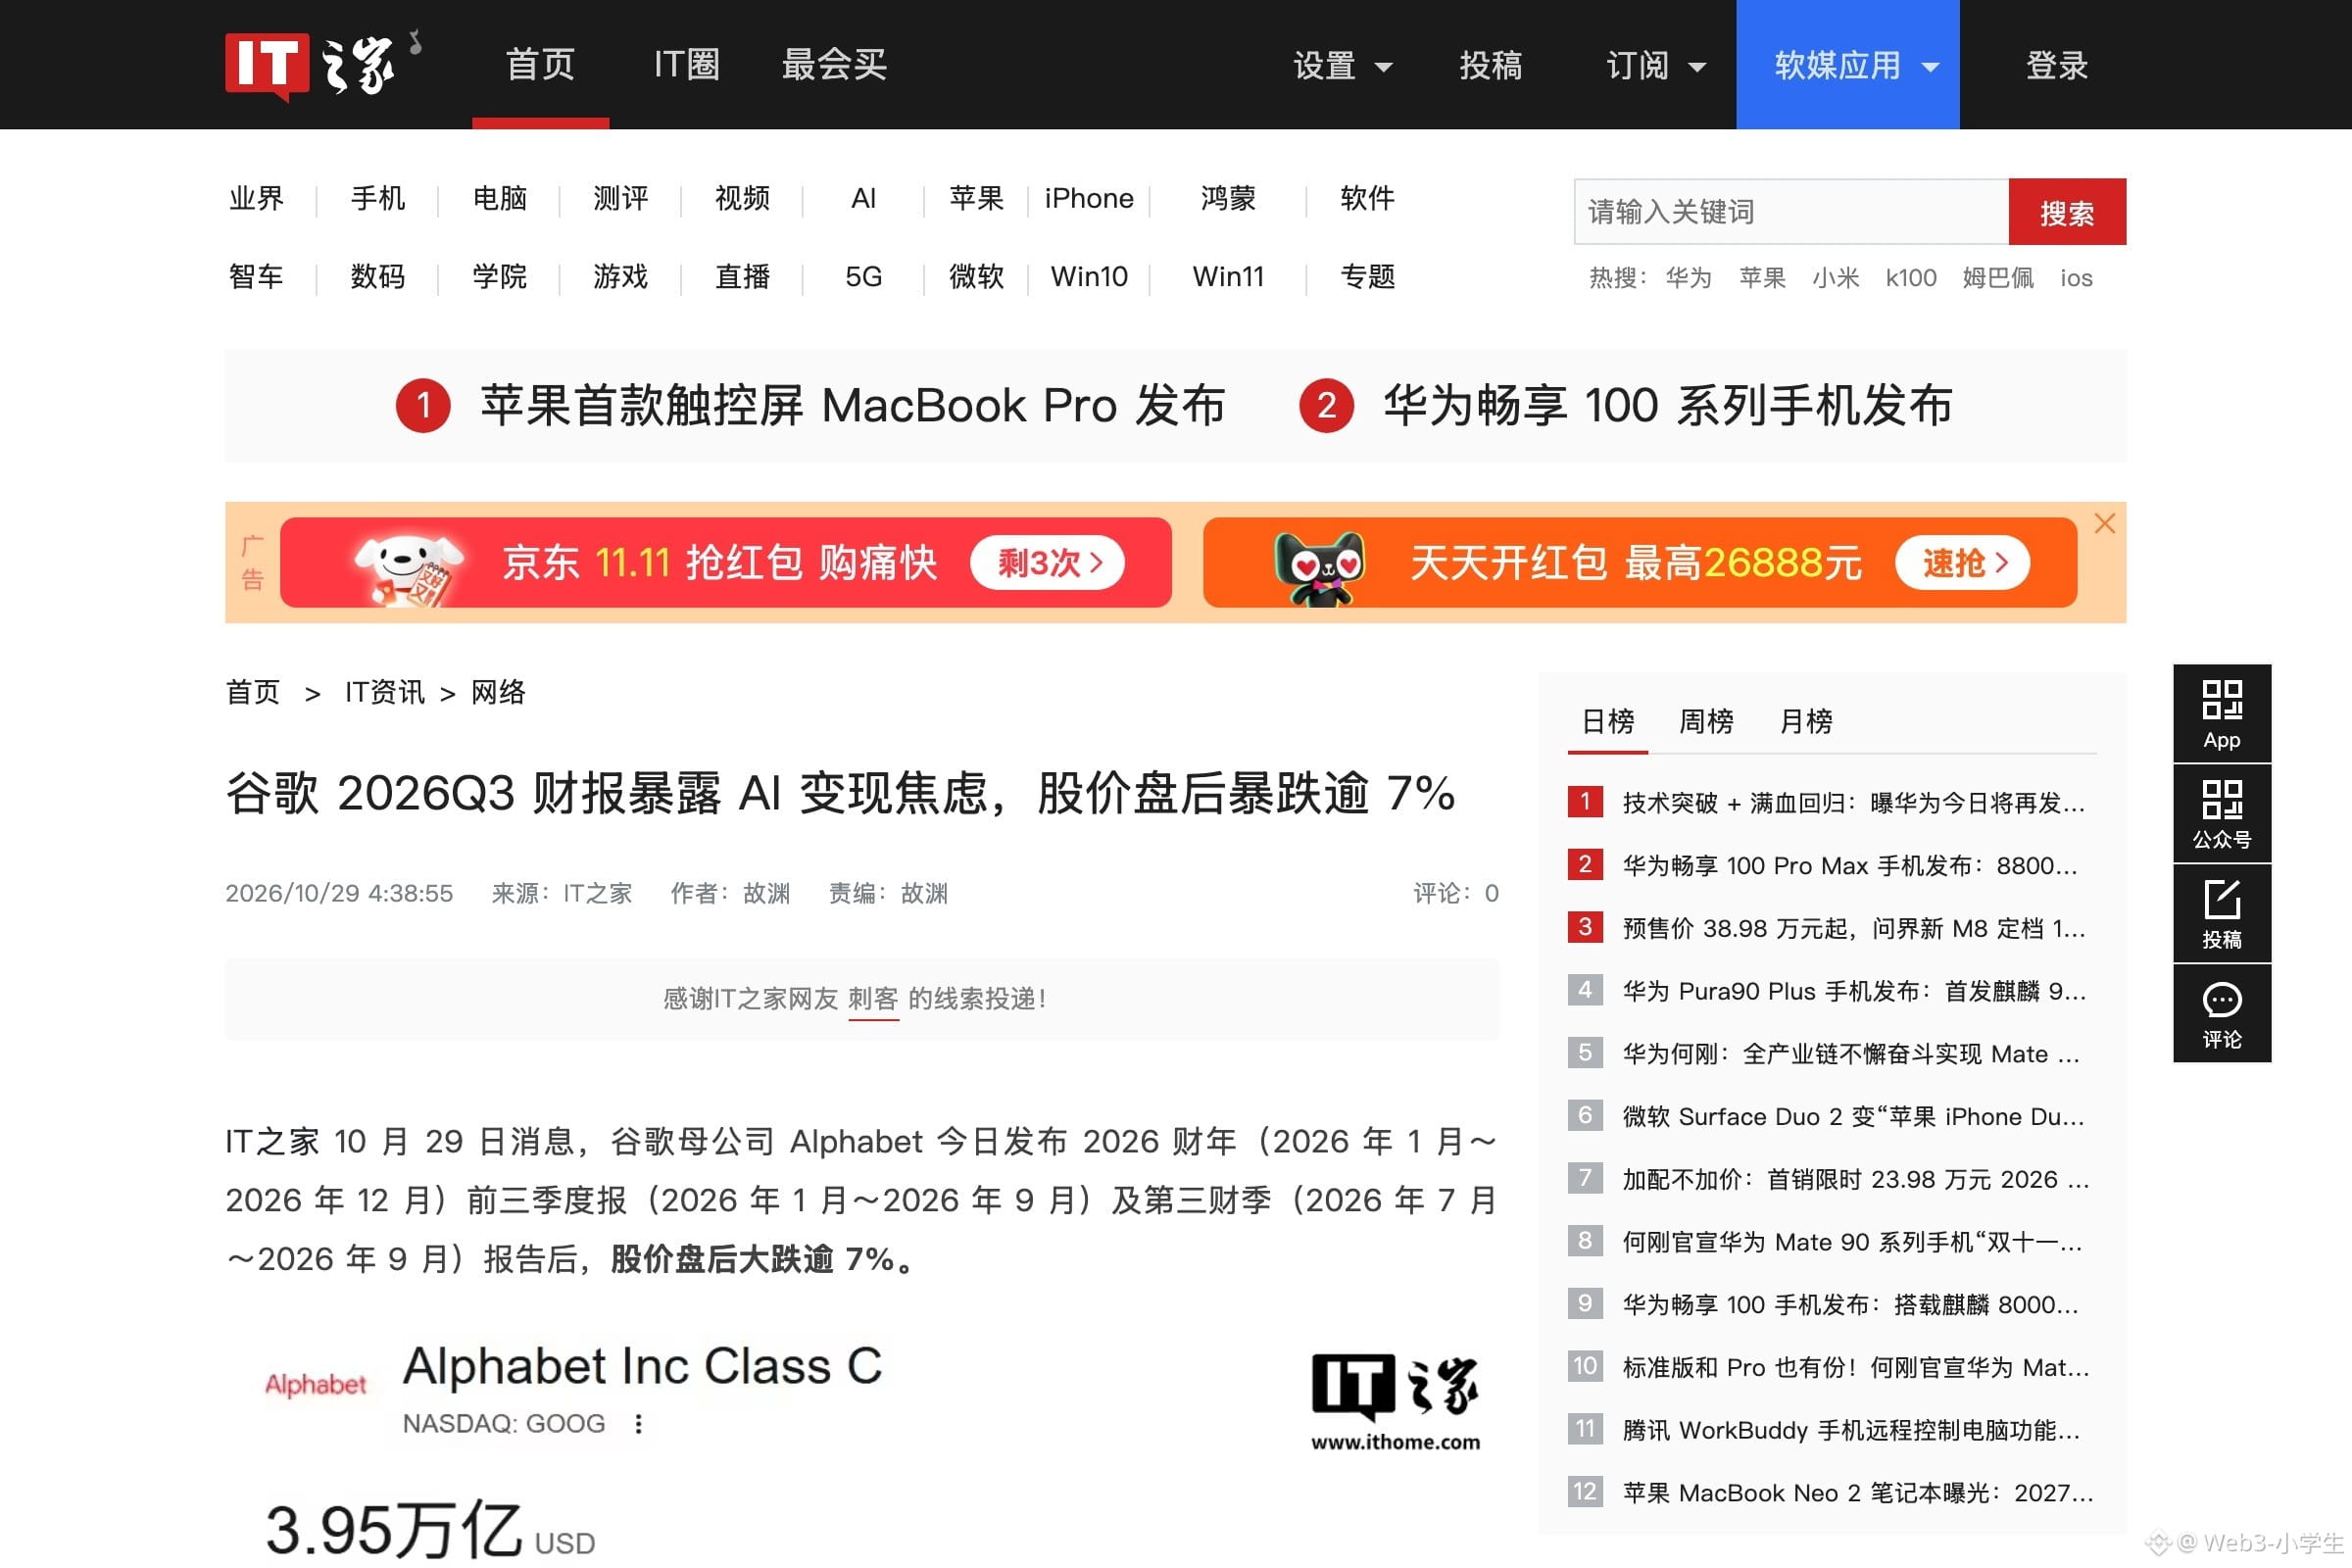
Primeiro, os lucros. US$ 2,12 por ação, contra US$ 2,87 no ano passado; os analistas esperavam US$ 3,01. A diferença de 6,7 bilhões veio de perdas em investimentos de capital, o equivalente a US$ 0,55 por ação. Parte dos investidores recuou, dizendo que era uma perda não realizada.
Somando isso de volta, chega-se a US$ 2,67. Ainda faltam US$ 0,34 para os US$ 3,01. Isso é prejuízo contábil?
Os 8,7 bilhões de perdas vieram de participações privadas em empresas como SpaceX e Anthropic; no ano passado, esse item rendeu 10,7 bilhões. A oscilação é mais acentuada do que a do próprio resultado. Ninguém sabe ainda se, no próximo trimestre, haverá lucro ou prejuízo.
Despesas de capital: 51,4 bilhões, contra 24 bilhões no mesmo período do ano passado. Receita de nuvem: 30,7 bilhões, também o dobro. Parece combinar perfeitamente. Só que não.
No fim, os gastos superaram a receita de nuvem em 20 bilhões.
Nos primeiros nove meses, a empresa emitiu 28,7 bilhões em dívida e levantou outros 12,4 bilhões com a venda de novas ações por meio de uma oferta a preço de mercado. A dívida de longo prazo saltou de 46,5 bilhões no início do ano para 125,1 bilhões — multiplicou-se por 2,7 em apenas nove meses. E ainda há espaço disponível nessa oferta de ações a preço de mercado.
E as recompras? Não gastou um centavo. No mesmo período do ano passado, havia gasto 11,5 bilhões. A demanda compradora de $GOOGLB perdeu uma fonte de apoio.
A demanda compradora virou pressão vendedora. Isso é mais grave do que os US$ 0,34 a menos por ação.
Emitir ações enquanto interrompe as recompras é, na prática, diluir o valor por ação com as próprias mãos.
A área de buscas ficou especialmente feia. Receita de 63,4 bilhões, ante expectativa de 64,9 bilhões. Depois de um ano inteiro com o Gemini integrado, a busca acabou ficando para trás. Primeiro, a IA aparece nos custos.
O negócio de TPUs merece atenção. O relatório deixa claro que as vendas externas dos chips próprios contribuíram de forma significativa para o crescimento da nuvem. Se a venda de chips se tornar um negócio, isso desviará demanda, no longo prazo, de $NVDAB , que vende GPUs.
$QQQB também não escapa. O Google está entre as empresas com maior peso no Nasdaq; uma queda de 8% faz o índice se curvar junto.
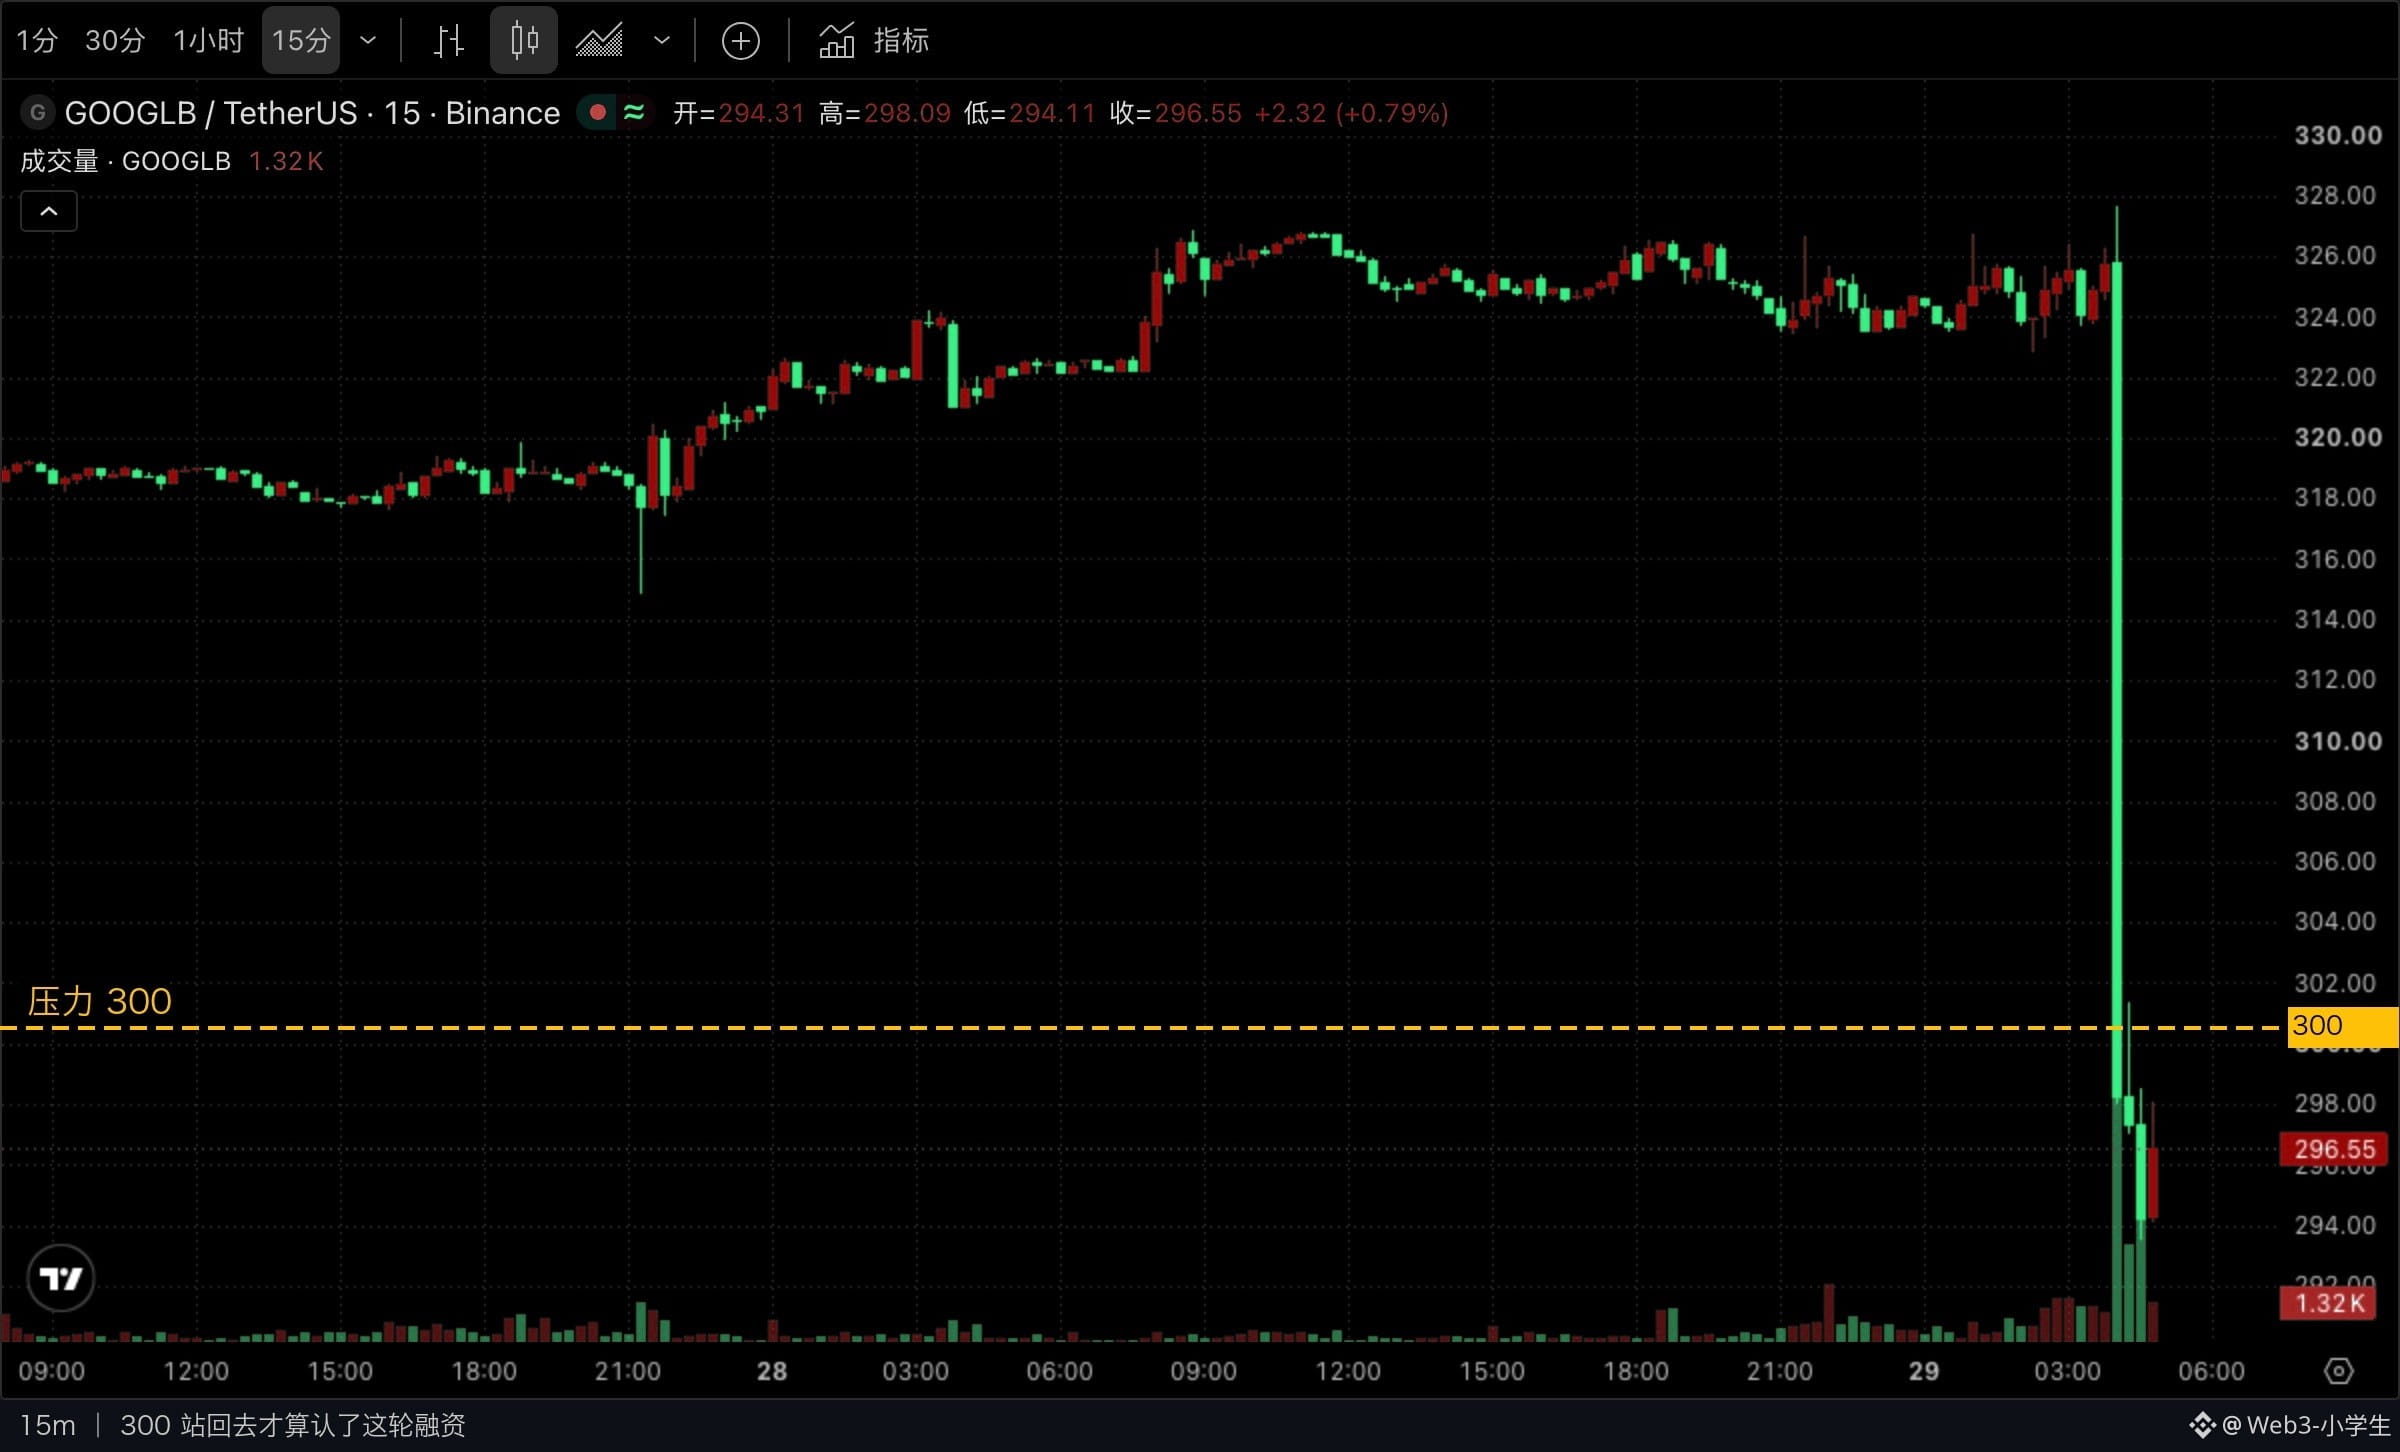
O pregão só começa de verdade às 9h30. Por enquanto, o token cai mais de 8%, com mínima de 293,5.
O que estou observando é o nível dos 300. Se voltar a ficar acima dele, significa que o mercado aceitou essa rodada de financiamento.
E se não conseguir? Abaixo de 293, a busca por um piso continua.
O que realmente vale lembrar é que os números mudaram de cara. Nos últimos dez anos, a empresa tinha tanto caixa que transbordava; recomprar ações era a resposta padrão. Neste trimestre, recuou e passou a pedir dinheiro ao mercado.
Qualquer plano que antecipe para hoje, nas despesas de capital, o crescimento dos próximos dez anos terá de passar pelo teste do fluxo de caixa.
Porque os juros sempre chegam antes dos pedidos.
#股票财报季 #AçõesDosEUA