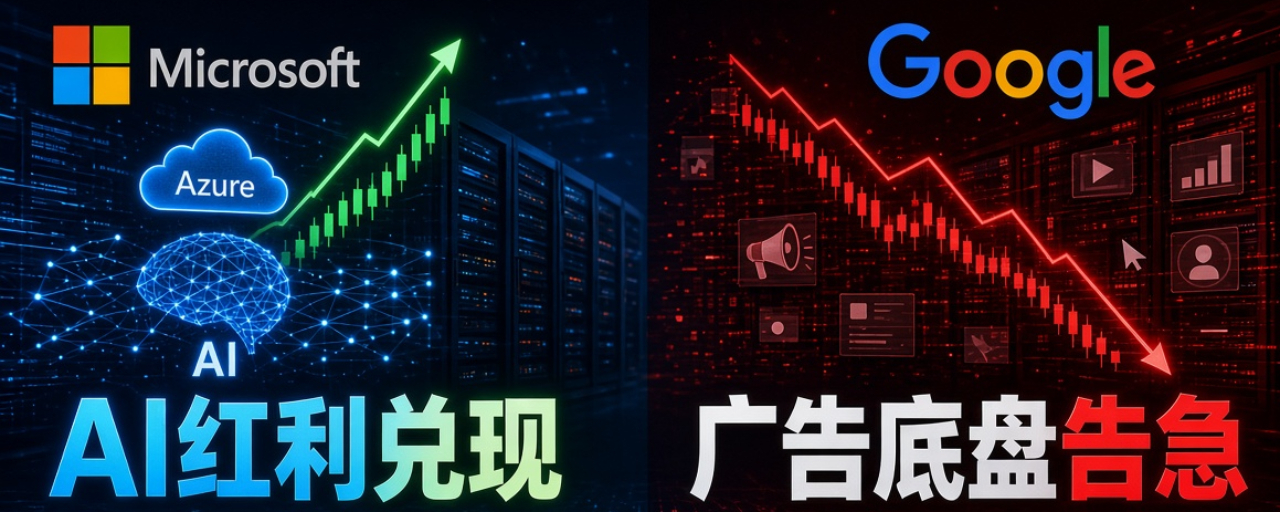

Os resultados da Microsoft e do Google foram divulgados ao mesmo tempo, e os dois gigantes da tecnologia apresentaram desempenhos completamente divergentes, deixando o mercado em forte compasso de espera.
⭐Conclusão, antes de mais nada: a Microsoft superou as expectativas no geral, enquanto o Google ficou aquém delas.
A Microsoft superou as expectativas tanto em receita quanto em EPS, e o crescimento do Azure chegou a 48%, bem acima dos 44%–45% esperados pelo mercado. Já a receita de nuvem do Google disparou 103%, superando as expectativas, mas o negócio central de publicidade e o EPS ficaram claramente aquém do esperado, enquanto o fluxo de caixa livre foi consumido de forma ainda mais intensa do que o mercado previa. De um lado, a narrativa de que os «dividendos da IA» começam a se concretizar; do outro, o receio de que a base da publicidade não aguente. O sentimento do mercado ficou completamente dividido.
Do lado da Microsoft, a receita foi de cerca de US$ 92,28 bilhões e o EPS ajustado, de aproximadamente US$ 4,89 — ambos acima das expectativas de Wall Street. A receita do Azure ficou em torno de US$ 33,17 bilhões, com forte alta anual de 48%, superando até mesmo as projeções que a própria empresa havia divulgado. A monetização do Copilot continua ganhando escala, o lucro líquido é sólido e, embora o fluxo de caixa tenha sido afetado pelos investimentos de capital, o desempenho geral é bastante atraente. A principal pergunta do mercado neste momento é: estes resultados conseguem realmente transformar o boom da IA em ganhos concretos?
Ainda assim, mantenho a cautela. Um único balanço acima das expectativas não significa que os benefícios já se concretizaram e estão no caixa. Quem investe em setores cíclicos conhece bem a dureza do ciclo de capacidade computacional para IA: as empresas continuam despejando enormes quantias em GPUs, e os investimentos de capital corroem cada vez mais as margens brutas. A essência dos ganhos da IA não é o aumento da receita de nuvem, mas saber se a conversão em clientes pagantes consegue continuar superando os custos de computação. Se as renovações e o uso aprofundado do Copilot pelas empresas ficarem aquém das expectativas, será difícil reduzir rapidamente os elevados investimentos em capacidade computacional, e os lucros impressionantes de agora poderão ser rapidamente diluídos. O prêmio que o mercado atribui à Microsoft reflete, essencialmente, a precificação da “possibilidade de concretização futura da monetização da IA”, e não a suposição de que essa trajetória de crescimento possa durar para sempre.
Já o Google apresenta um quadro extremamente contraditório: a receita do Google Cloud disparou 103% em termos anuais, para cerca de US$ 30,7 bilhões, e os pedidos de capacidade computacional para TPUs cresceram em escala, mostrando todo o potencial explosivo desse segmento. Mas a receita de publicidade ficou aquém das expectativas, assim como o EPS (cerca de US$ 2,12 contra uma expectativa de mercado de aproximadamente US$ 3), enquanto o fluxo de caixa livre foi negativo em cerca de US$ 9,07 bilhões, com um consumo de caixa maior do que o previsto. A maior incógnita agora é: o Google conseguirá proteger a publicidade, sua principal fonte de lucro?
A publicidade é a vaca leiteira do Google e também a base que financia os negócios de IA na nuvem. Neste momento, a atividade de nuvem ainda exige grandes investimentos e consome caixa, sendo difícil que sustente sozinha os lucros totais da empresa no curto prazo. O negócio de publicidade está fortemente ligado aos orçamentos de marketing das empresas no mundo todo e é, portanto, um ativo cíclico. Se a economia enfraquecer e os anunciantes continuarem cortando gastos, mesmo um crescimento acelerado da nuvem dificilmente compensará a pressão sobre os lucros totais. O desconto atribuído pelo mercado ao Google reflete, essencialmente, essa incerteza: será que o crescimento da capacidade computacional conseguirá resistir ao impacto de uma queda na publicidade?
⭐Meu plano é construir posições em etapas, sem apostar pesado em nenhuma das empresas logo após a divulgação dos resultados.
Aos preços atuais, vou manter apenas uma posição bem pequena para acompanhar as próximas projeções sobre os fundamentos. Prefiro esperar que o mercado assimile totalmente as notícias e que as avaliações recuem antes de buscar, aos poucos, pontos de entrada com uma relação risco-retorno mais favorável.
Há, claro, um caminho alternativo: se as projeções dos próximos trimestres continuarem melhorando — com a conversão do Copilot em clientes pagantes acelerando e as margens brutas do Azure se recuperando de forma contínua, fazendo com que os ganhos da IA se concretizem; e, no caso do Google, com a receita de publicidade se estabilizando e se recuperando, a empresa preservando com firmeza sua principal fonte de lucros e o forte crescimento da nuvem persistindo —, só então considerarei aumentar um pouco as posições. Mesmo que os destaques dos resultados continuem se confirmando, tratarei as duas empresas como ações de crescimento cíclico. Os ganhos da IA fazem parte de um ciclo de investimento tecnológico, não representam crescimento perpétuo e sem volatilidade. Não pretendo simplesmente manter as posições por muito tempo sem agir.
Esta rodada de resultados é um divisor de águas para o atual ciclo de alta das ações de tecnologia e IA. Vou acompanhar de perto alguns indicadores:
Microsoft: dados de conversão do Copilot em clientes pagantes, margem bruta do Azure e ritmo dos investimentos de capital, para avaliar até que ponto os ganhos da IA estão se concretizando;
Google: crescimento detalhado da publicidade, projeções para a receita de publicidade no próximo trimestre e evolução da rentabilidade da nuvem, para avaliar a resiliência da principal fonte de lucros;
Também vou acompanhar o fluxo de caixa livre das duas empresas e a força dos pedidos corporativos.
Se a conversão do Copilot em clientes pagantes ficar aquém das expectativas e os investimentos de capital continuarem fora de controle; ou se a publicidade do Google continuar enfraquecendo e as projeções forem revisadas para baixo, com a fraqueza do consumo se refletindo nos gastos empresariais com publicidade, será preciso ajustar imediatamente a estratégia e evitar o risco de queda nas avaliações causado por uma retração do ciclo.
Também vale prestar atenção à composição dos investimentos: a participação de investidores institucionais é elevada nas duas empresas, mas boa parte dela corresponde apenas a alocações passivas em índices, e não a uma convicção de longo prazo por parte de investidores ativos. A proporção de posições vendidas é baixa em ambas, portanto não há um cenário certo de aperto de posições vendidas. Olhar apenas para os gráficos de preços e para a distribuição das posições tem utilidade limitada; no fim, a direção do mercado dependerá de a base publicitária do Google e a monetização da IA pela Microsoft continuarem se concretizando.
Ao investir em ciclos tecnológicos, o maior erro é analisar os dados de um único trimestre de forma isolada. Resultados impressionantes no curto prazo representam apenas uma oportunidade potencial; o essencial é que os fundamentos continuem se confirmando. Essa lógica de negociação cíclica também se aplica às ações de tecnologia dos EUA e, mais ainda, aos ativos cíclicos do mercado de criptomoedas: a estratégia é a mesma.#谷歌财报能否守住基本盘 #微软财报能否兑现ai红利 #股票财报季