

Clarida prevê aumento das taxas de juros pelo Fed em dezembro
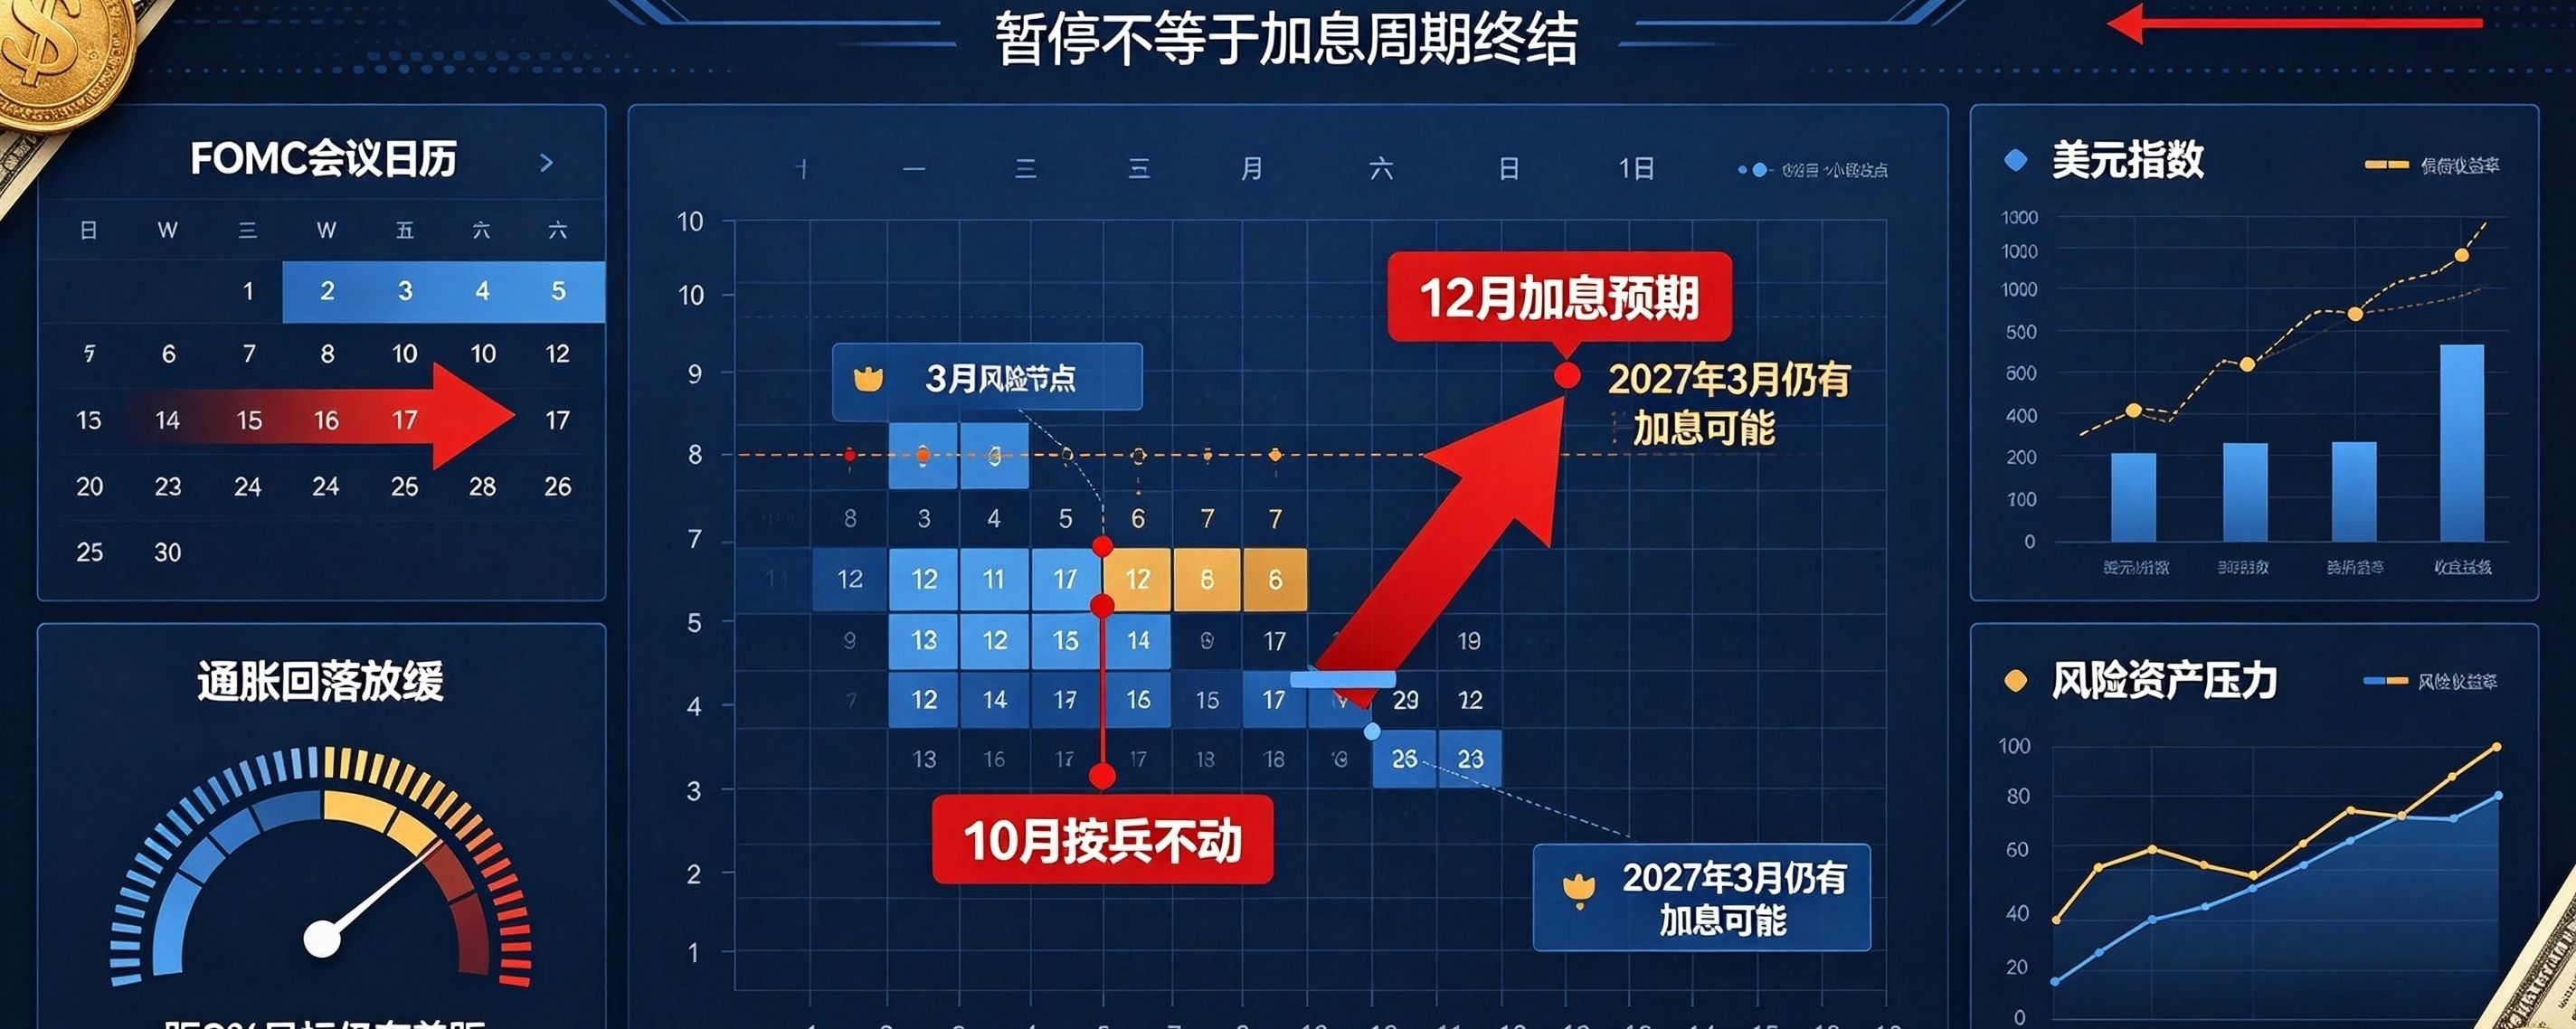
O ex-vice-presidente do Fed, Richard Clarida, fez uma previsão contundente em uma entrevista recente à imprensa. Ele espera que, após optar por não alterar as taxas na reunião do FOMC de outubro, recém-concluída, o Fed anuncie um novo aumento na reunião de dezembro. Além disso, ainda há a possibilidade de outro aumento em março do próximo ano. Essa visão contraria a expectativa de alguns participantes do mercado de que o ciclo atual de aumentos já terminou e volta a agitar os mercados globais, influenciando a precificação da trajetória da política monetária do Fed.
Clarida atualmente atua como consultor econômico global da Pimco. Como figura central que já participou profundamente da formulação da política monetária do Federal Reserve, sua interpretação da lógica por trás das decisões do Fed é muito valorizada pelos mercados de capitais. Na avaliação dele, a principal justificativa para o Fed continuar apertando a política monetária é a persistência da inflação e a resiliência da economia dos Estados Unidos. Os dados de inflação vêm ficando repetidamente aquém das expectativas otimistas do mercado, e a desaceleração dos preços perdeu ritmo, mantendo a inflação significativamente acima da meta de longo prazo de 2% do Fed. Ao mesmo tempo, a economia, o consumo e o mercado de trabalho dos EUA não entraram em uma recessão profunda apesar das taxas de juros elevadas. Fundamentos sólidos dão ao Fed margem para elevar ainda mais os juros e mantêm o risco de uma retomada da inflação.
Isso diverge claramente das expectativas de parte dos operadores do mercado. Antes da decisão do FOMC de outubro, a ferramenta CME FedWatch mostrava que a grande maioria dos participantes já esperava que os juros permanecessem inalterados nesta reunião. Muitos investidores apostavam que o ciclo de altas havia chegado ao fim e que, dali em diante, o Fed apenas manteria os juros elevados por um longo período, enquanto aguardava uma queda gradual da inflação. A visão de Clarida serve de alerta ao mercado: uma pausa nas altas não significa que o ciclo de aperto chegou ao fim. Se os indicadores de inflação voltarem a surpreender, o Fed poderá retomar as altas a qualquer momento.
Os investidores precisam distinguir um ponto fundamental: Clarida é um ex-funcionário do Fed, e sua avaliação é uma opinião de mercado, não um compromisso oficial de política monetária do banco central. A decisão final do FOMC em dezembro ainda dependerá de uma série de dados econômicos importantes que serão divulgados ao longo do próximo mês, incluindo o CPI, os dados de emprego e a inflação medida pelo PCE. Se a inflação cair mais do que o esperado e o mercado de trabalho esfriar rapidamente, o Fed também poderá descartar a opção de elevar os juros em dezembro.
Clarida acrescentou que, mesmo que o Fed eleve os juros em dezembro, isso não significa necessariamente que encerrará o aperto monetário. Ainda há a possibilidade de novas altas em março de 2027, o que indica que os juros podem permanecer elevados por muito mais tempo do que muitos operadores esperam. Essa expectativa de um aperto mais prolongado deverá reformular os fundamentos da precificação de diferentes classes de ativos: o dólar e os rendimentos dos títulos do Tesouro dos EUA provavelmente receberão sustentação, enquanto ativos de risco, como ações americanas, ouro e criptomoedas, sofrerão pressão sobre a liquidez.
Há um debate constante no mercado: novas altas de juros aumentariam significativamente o risco de um pouso forçado da economia dos EUA. A elevação contínua dos juros ampliaria o peso dos custos de financiamento para empresas e famílias, restringindo os investimentos e o consumo. A avaliação de Clarida também implica uma escolha: o Fed precisa assumir o risco de desaceleração econômica para priorizar a credibilidade de sua política de combate à inflação e evitar que a inflação elevada se enraíze nas expectativas de famílias e empresas. Se as expectativas de inflação se desancorarem, o custo de reduzir os preços mais adiante será ainda maior.
A principal pista que o mercado acompanhará daqui em diante é bastante clara: cada relatório de inflação e emprego divulgado entre agora e a reunião de dezembro do FOMC influenciará diretamente a tendência de voto dos membros do Fed. Se o CPI continuar elevado, aumentará consideravelmente a probabilidade de a previsão de Clarida se concretizar; por outro lado, uma queda rápida da inflação eliminaria os motivos para novas altas.
As declarações de Clarida servem de alerta a todos os operadores de ativos: não apostem cedo demais em uma mudança para uma política monetária mais acomodatícia. Enquanto a inflação não for completamente controlada, o Fed poderá voltar a apertar a política monetária a qualquer momento, e os mercados financeiros globais continuarão sujeitos à incerteza em torno dos juros elevados.