

Oracle prevê fluxo de caixa livre de US$ 30 bilhões no ano fiscal de 2029
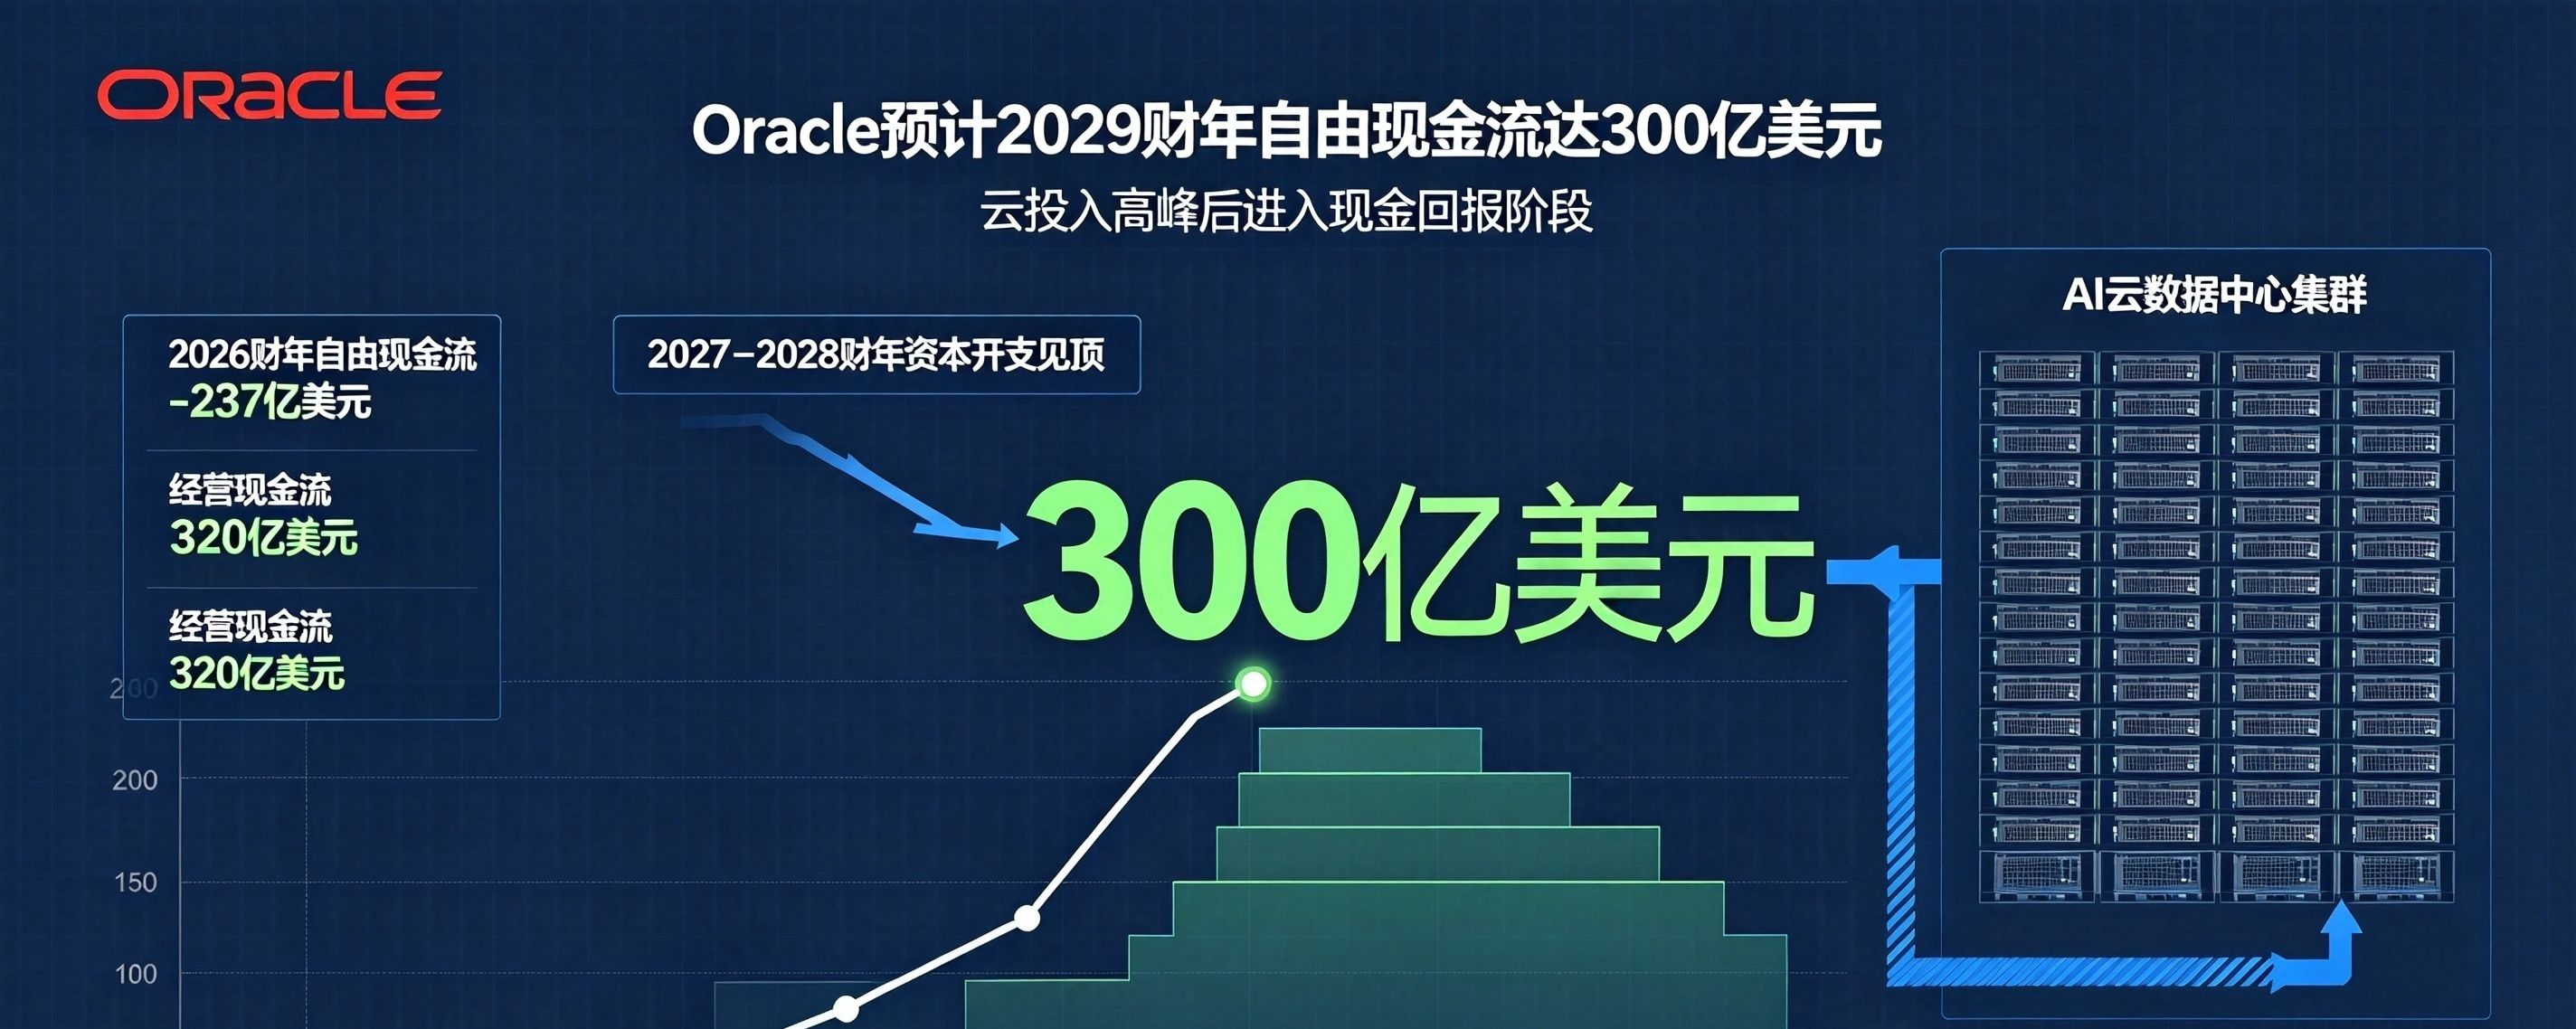
No evento do Dia do Investidor, a Oracle apresentou projeções financeiras de longo prazo de grande relevância. O diretor financeiro da empresa revelou que a expectativa é de que o fluxo de caixa livre se torne positivo no segundo semestre do ano fiscal de 2028 e ultrapasse US$ 30 bilhões no ano fiscal de 2029. Essa meta sinaliza uma possível virada após a fase de grandes gastos de capital no negócio de nuvem da Oracle, com a empresa passando de um período de investimentos expressivos para uma fase de geração de retornos substanciais em caixa.
A Oracle está atualmente no auge dos investimentos em infraestrutura de computação. Para conquistar contratos de serviços de nuvem de IA, a empresa continua construindo centros de dados e comprando grandes quantidades de chips de computação, elevando significativamente os gastos de capital e pressionando diretamente o fluxo de caixa livre. Os dados mostram que, no ano fiscal de 2026, o fluxo de caixa operacional da Oracle atingiu um recorde histórico de US$ 32 bilhões. No entanto, devido ao impacto dos elevados investimentos de capital, o fluxo de caixa livre foi negativo em US$ 23,7 bilhões naquele ano, com grande parte do caixa sendo consumida pela construção de infraestrutura de nuvem.
De acordo com o plano apresentado pela empresa, as despesas de capital atingirão o pico nos exercícios fiscais de 2027 e 2028, começando a recuar no exercício fiscal de 2029. É justamente esse pico seguido de uma queda nas despesas de capital que constitui a lógica central por trás da meta de US$ 30 bilhões em fluxo de caixa livre no exercício fiscal de 2029: enquanto a receita continua a crescer, os investimentos anuais em centros de dados e hardware deixam de aumentar rapidamente. Assim, uma parcela significativamente maior do fluxo de caixa operacional poderá ser retida e convertida em fluxo de caixa livre.
Além da meta de fluxo de caixa livre, a Oracle anunciou objetivos financeiros complementares: no exercício fiscal de 2029, a relação entre a dívida líquida e o EBITDA ajustado deverá ficar abaixo de 3,5 vezes; além disso, o financiamento adicional no período entre os exercícios fiscais de 2027 e 2030 será limitado a US$ 20 bilhões. Isso significa que a empresa não pretende expandir suas operações por meio de endividamento ilimitado nos próximos anos. O objetivo de longo prazo é sustentar o crescimento futuro dos negócios com o fluxo de caixa gerado pelas próprias operações. A partir do exercício fiscal de 2029, o crescimento da empresa dependerá mais de recursos internos, reduzindo a dependência de financiamento externo.
Essa projeção de longo prazo responde à principal dúvida que há muito paira sobre os mercados de capitais: quando os investimentos pesados da Oracle na expansão de clusters de computação para seu negócio de nuvem com IA começarão a gerar retornos em caixa? O mercado temia que, para conquistar clientes de IA, as despesas de capital da Oracle continuassem crescendo, pressionando o fluxo de caixa livre por muito tempo e acumulando dívidas, o que prejudicaria o balanço da empresa. O cronograma apresentado agora equivale a um compromisso da administração com os investidores: os grandes investimentos não serão permanentes, e os resultados em termos de fluxo de caixa já deverão aparecer em 2029.
Naturalmente, ainda há diversos desafios para que essas metas sejam alcançadas. A principal variável é se o crescimento da receita do negócio de nuvem se concretizará: se a demanda dos clientes por nuvem com IA ficar aquém das expectativas e o crescimento da receita desacelerar, mesmo uma redução nas despesas de capital talvez não seja suficiente para atingir a meta de US$ 30 bilhões em fluxo de caixa livre. Outro fator é se os custos de infraestrutura — como hardware de computação, energia e terrenos — subirão mais do que o esperado. Caso os custos de construção continuem aumentando, a redução das despesas de capital poderá demorar mais. Além disso, a concorrência no setor também representa um risco importante. Rivais como Amazon AWS e Microsoft Azure continuam ampliando seus investimentos em serviços de nuvem com IA. Essa competição acirrada pode obrigar a Oracle a fazer novos investimentos ou reduzir os preços de seus produtos de nuvem, comprimindo as margens e o fluxo de caixa.
Para os acionistas, uma forte geração de fluxo de caixa livre também abre espaço para novas possibilidades de retorno sobre o capital. O fluxo de caixa livre abundante pode ser usado para pagar dividendos, recomprar ações, realizar aquisições ou continuar investindo em novos negócios, aumentando o retorno para os acionistas. A Oracle também deixou claro que suas prioridades na alocação de capital serão preservar sua classificação de crédito de grau de investimento, pagar dividendos e, ao mesmo tempo, financiar o crescimento dos negócios.
Daqui em diante, o mercado acompanhará de perto dois sinais: primeiro, se as despesas de capital atingirão o pico conforme previsto nos próximos dois exercícios fiscais; segundo, se os pedidos e o crescimento da receita do negócio de nuvem permanecerão dentro da faixa esperada pela administração. Se a Oracle conseguir concluir com sucesso essa transição para um modelo de geração de caixa, isso indicará que a transformação de uma gigante tradicional de software em uma provedora de infraestrutura de nuvem para IA entrou oficialmente na fase de colheita dos resultados. Se a redução das despesas de capital ficar aquém do esperado ou o crescimento da receita de nuvem perder força, a meta de US$ 30 bilhões em fluxo de caixa livre enfrentará grandes desafios.