A primeira publicação trimestral da Unitree: lucro líquido sobe 2,7 vezes, lucro ajustado cai 18%
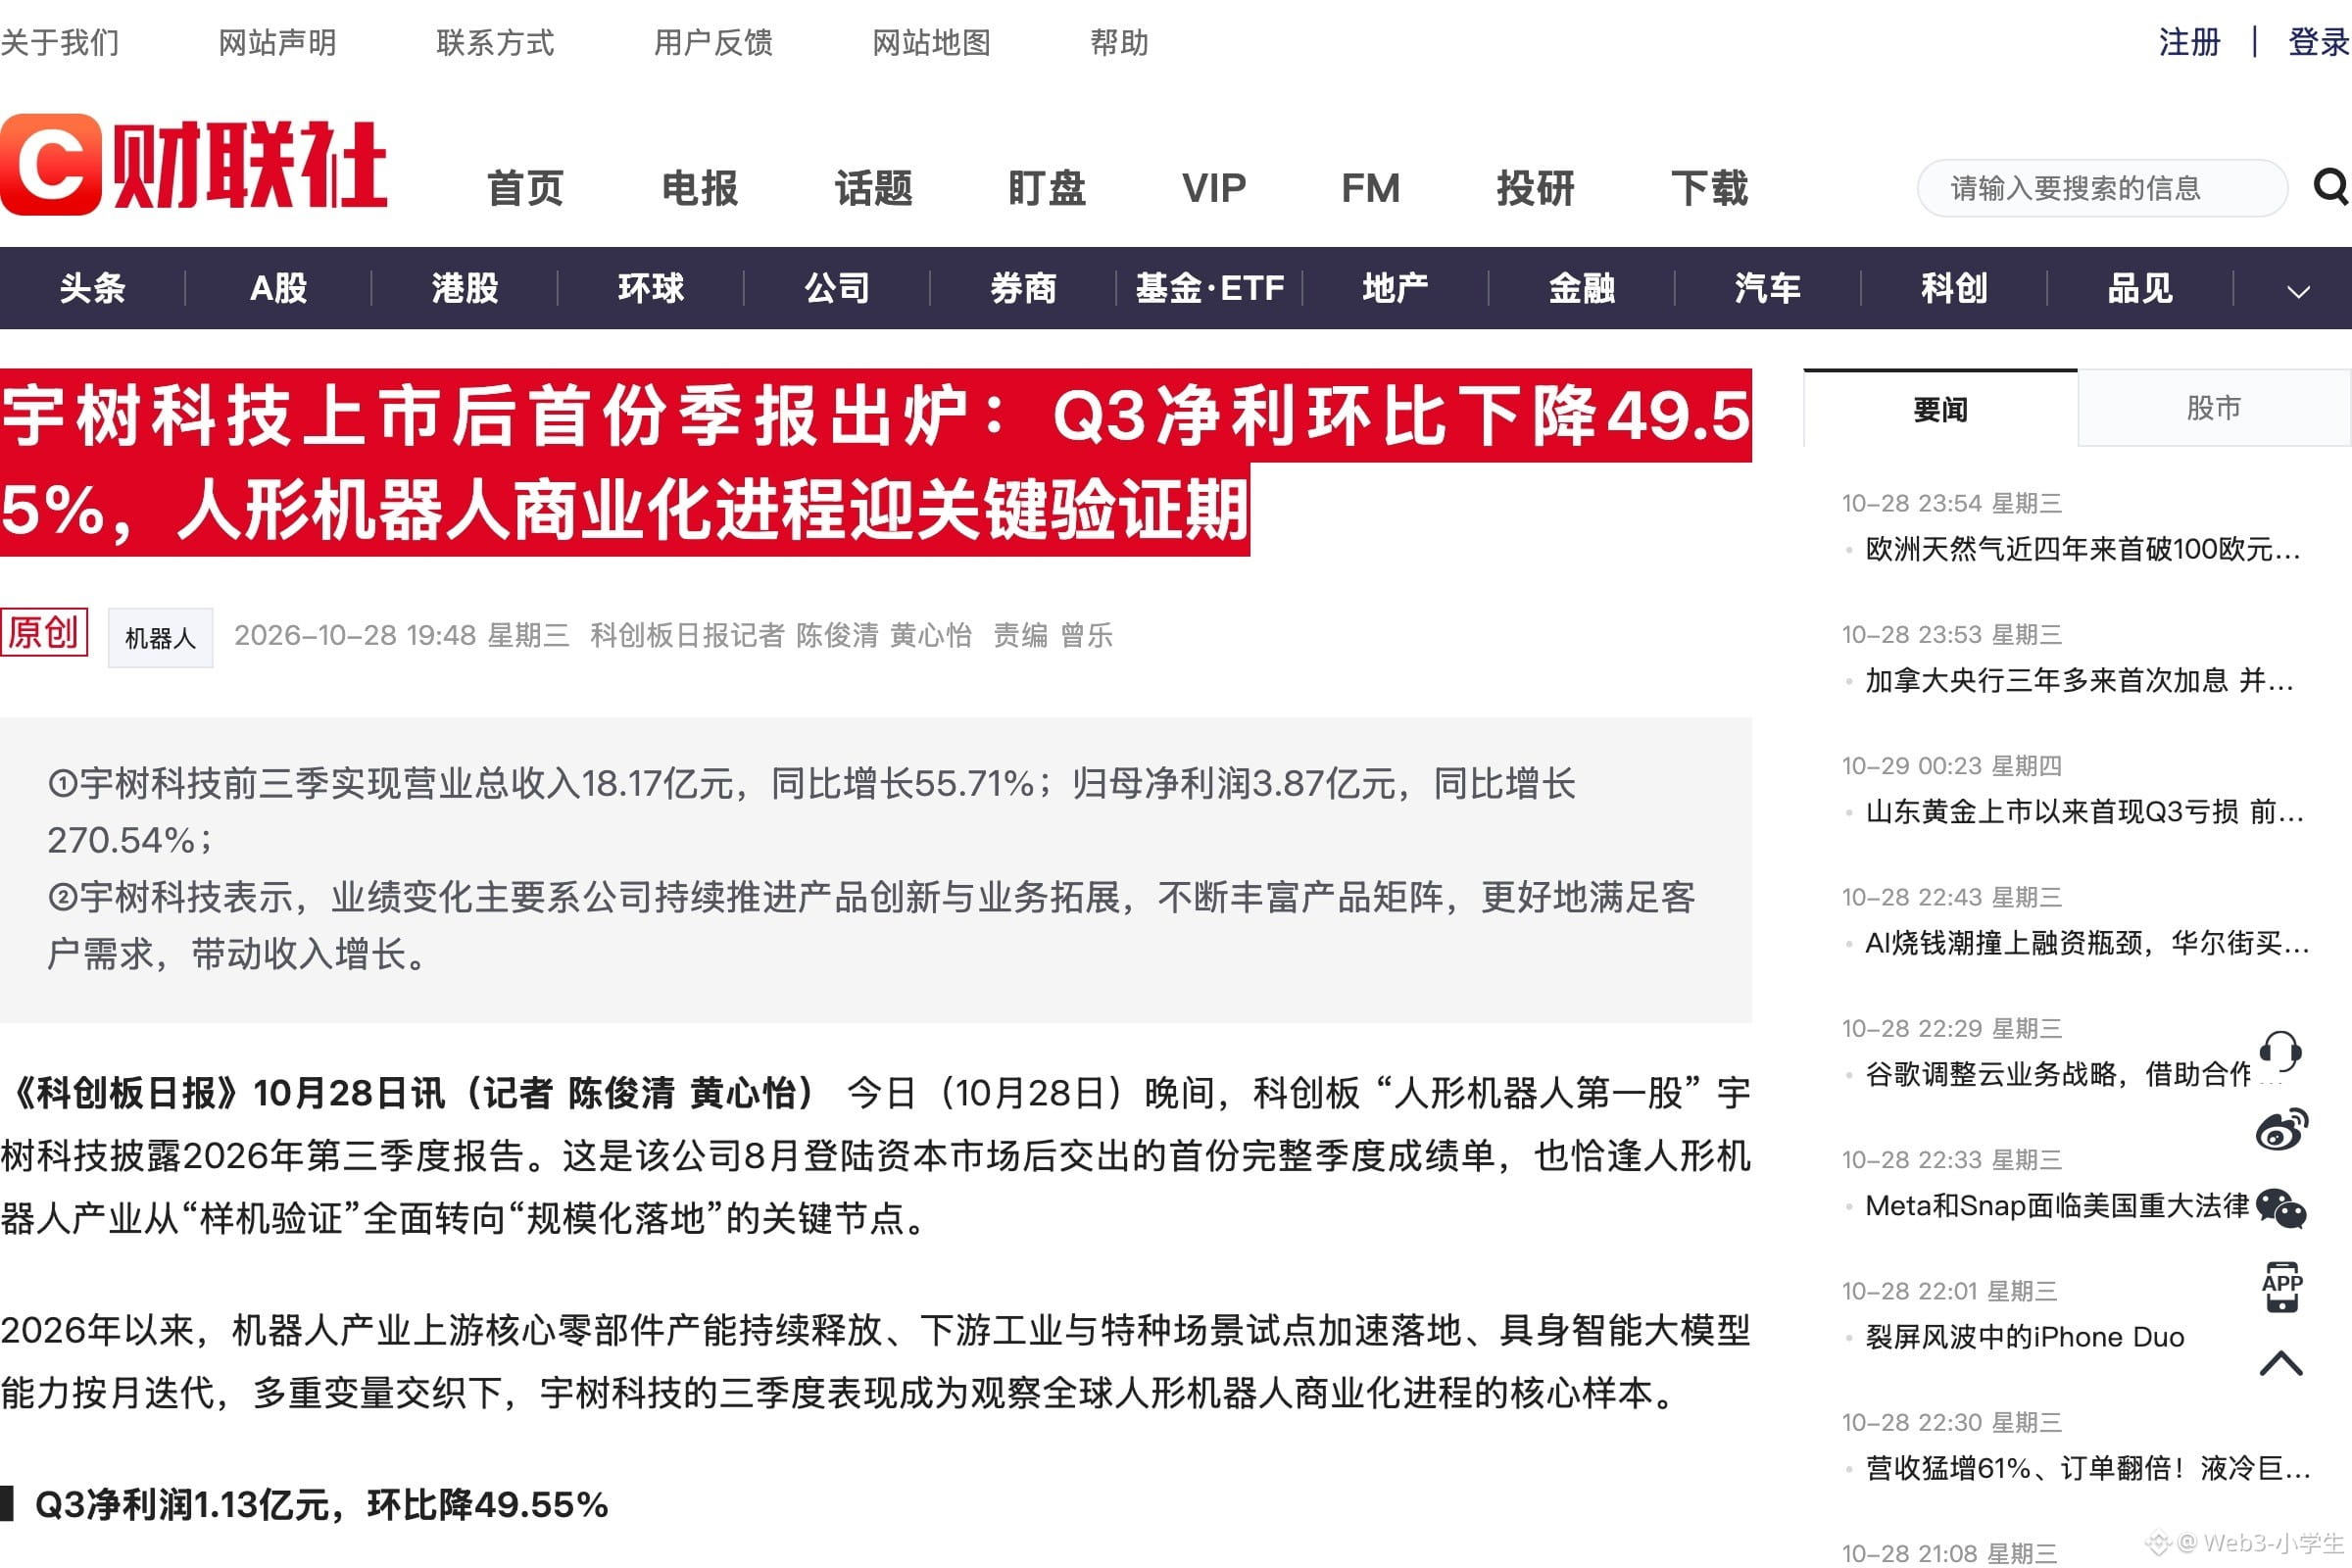
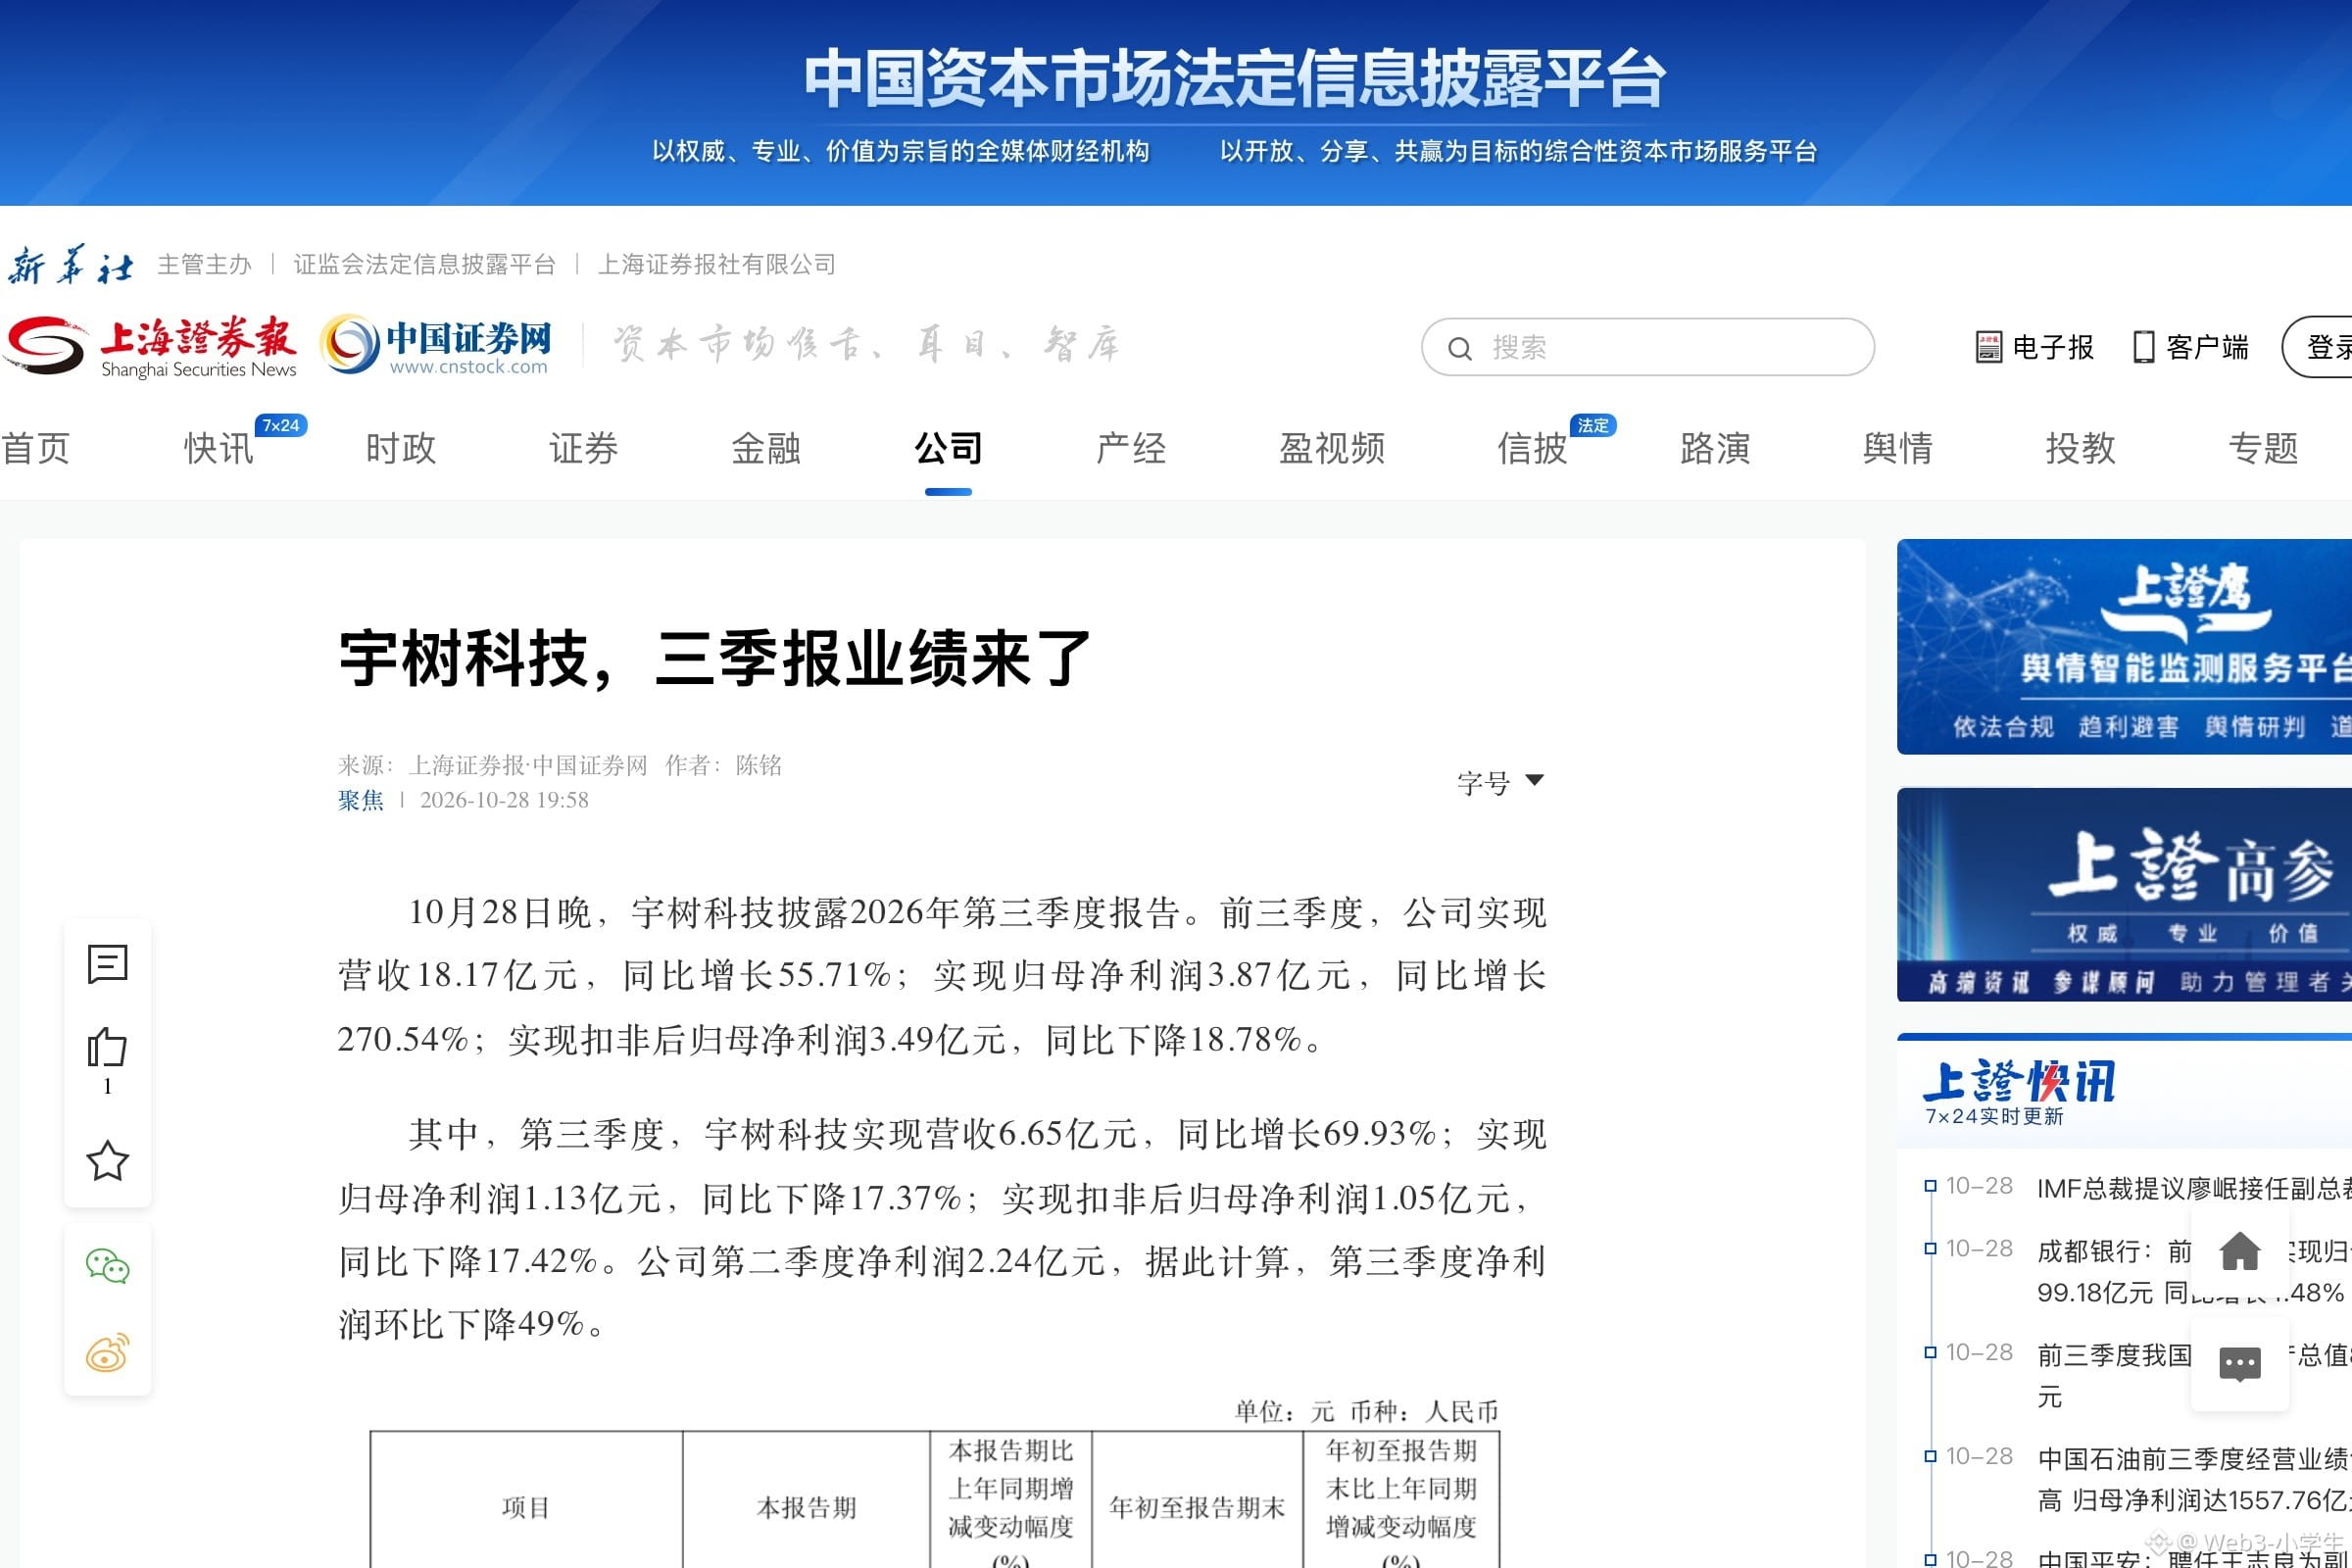
A Unitree entregou ontem à noite o seu primeiro relatório trimestral após o IPO. Nos primeiros três trimestres, a receita foi de 1,817 bilhão de yuans e o lucro líquido foi de 387 milhões de yuans, uma alta de 2,7 vezes. O que realmente sustentou esse ritmo, na verdade, foi aquele pagamento único em ações do ano passado.
O negócio em si está a recuar.
Excluindo ganhos e perdas não recorrentes, o lucro líquido ajustado dos primeiros três trimestres foi de 349 milhões de yuans, uma queda de 18% em relação ao ano anterior. Esse número é o que realmente veio da venda de máquinas, uma a uma.
Visto por trimestre, é ainda mais claro. No terceiro trimestre, a receita foi de 665 milhões de yuans, quase 70% acima do ano anterior; o lucro líquido atribuível aos acionistas controladores foi de 113 milhões de yuans, uma queda de 17% em relação ao ano anterior. No segundo trimestre, havia sido de 224 milhões de yuans.
Em um trimestre, o lucro caiu pela metade.
Para onde foi o dinheiro?
Foi todo para o laboratório.
No terceiro trimestre, o investimento em P&D foi de 127 milhões de yuans, 2,5 vezes mais que no ano anterior, equivalente a 19% da receita do período.
Mais 270 milhões de receita. Mais 90 milhões de despesa.
As despesas de vendas também estão a correr: nos primeiros três trimestres somaram 230 milhões de yuans, contra 76 milhões no mesmo período do ano passado. No relatório semestral, a própria empresa escreveu que a principal razão foi a promoção de marca durante o Gala do Ano Novo Chinês.
O mercado, porém, não fez a conta pela receita. No fechamento de ontem, estava em 695,9 yuans, com alta de mais de 8% no dia, acumulando 54% em outubro, e com valor de mercado de 281,5 bilhões de yuans.
Há dez dias, durante o intradiário, ainda estava em 404 yuans.
Na minha visão, a avaliação das empresas de robótica não deveria olhar para encomendas, mas sim para até que ano o dinheiro queimado em P&D consegue continuar. O fluxo de caixa operacional da Unitree nos primeiros três trimestres foi de 194 milhões de yuans, uma queda de 55% em relação ao ano anterior.
Há uma nota de rodapé no relatório que é muito fácil passar batida. A empresa diz que o forte aumento de P&D se deve principalmente ao desenvolvimento de grandes modelos embodied e ao investimento em capacidade computacional. Em outras palavras, parte do dinheiro extra gasto por uma empresa de robótica acaba indo para os racks de servidores da $NVDAB .
Se a comparação for com a Tesla, isso também faz sentido. Na avaliação de $TSLAB , a opção ligada ao Optimus nunca teve uma base clara de precificação. A empresa com maior volume de entregas do mundo teve seu lucro líquido caindo 17% justamente no trimestre mais forte.
Se a Unitree conseguirá diluir o P&D com escala, isso ainda está em aberto; afinal, ela tem apenas um relatório trimestral.
O que realmente vale lembrar é esta estrutura: a empresa de robótica vende primeiro o equipamento inteiro, entrega o dinheiro para P&D e para computação, e só o que sobra vira lucro. Na cadeia, quem vende a pá e a picareta recebe primeiro.
Qualquer empresa de hardware que queira contar uma história com inteligência embodied, no fim, precisa primeiro trocar caixa por capacidade computacional e só então esperar que a escala reduza o custo unitário.
Porque a história fala do que ela pode fazer; o relatório financeiro registra quanto ela pagou por isso.
$BTC agora está em 80.500 yuans, e o apetite ao risco do lado da Nasdaq ainda está aquecendo esta rodada de revalorização em robótica.
#股票财报季 #美股 #Nvidia