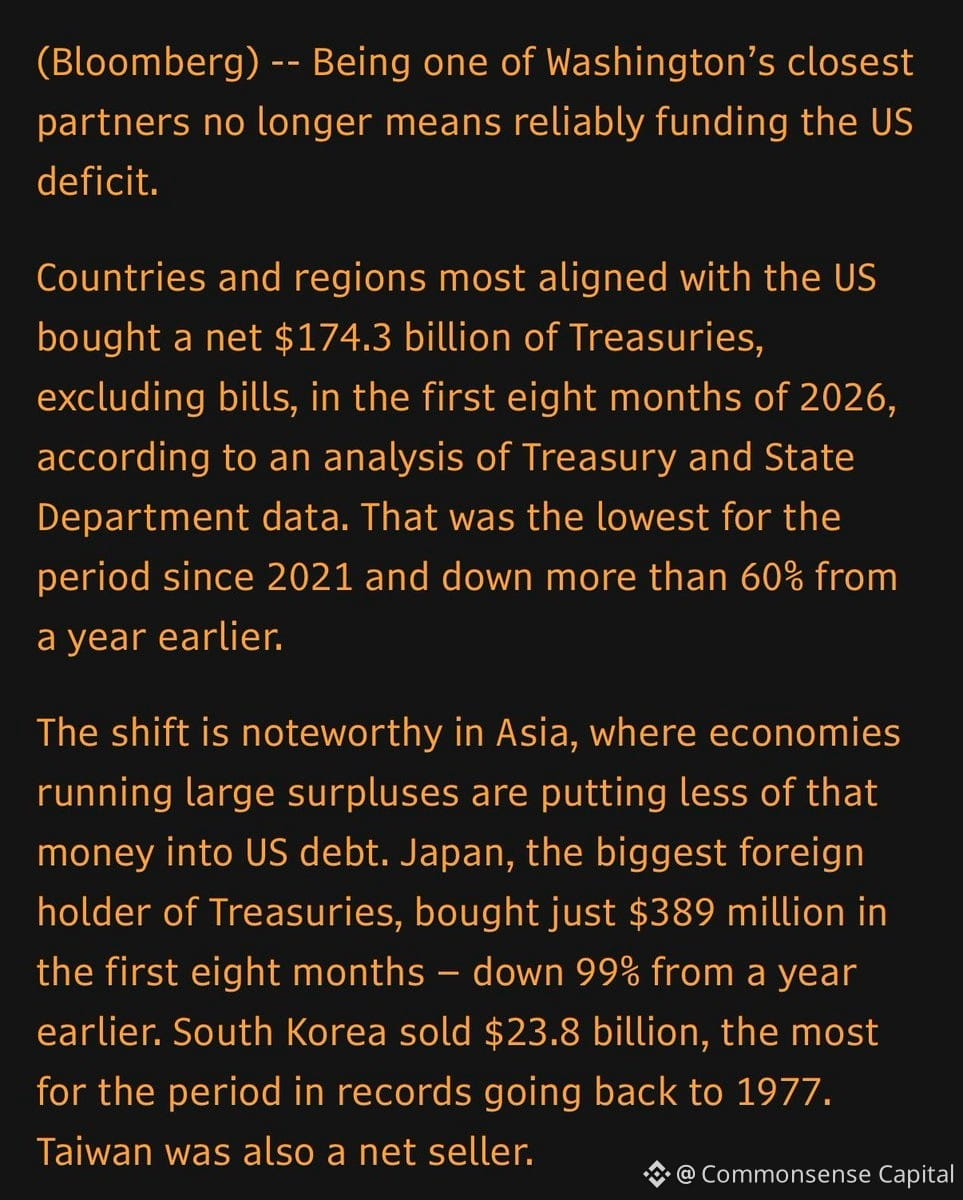
Uma mudança interessante está acontecendo nos mercados de títulos do Tesouro e não está recebendo a atenção que merece:
Historicamente, compradores estrangeiros confiáveis — especialmente países da Ásia alinhados aos EUA — reduziram em 60% suas compras de títulos do Tesouro. Eram investidores pacientes e de longo prazo, que sustentaram uma demanda estável por décadas.
E agora? A base de compradores é cada vez mais composta por operadores táticos e investidores de curto prazo. Isso é uma mudança estrutural, não apenas uma oscilação passageira.
Por que isso importa: quando o mercado de títulos depende mais de capital volátil do que de capital estável, há mais volatilidade, prêmios de prazo maiores e custos de financiamento menos previsíveis. É como trocar a hipoteca por um cartão de crédito — funciona até deixar de funcionar.
Não se trata de prever uma catástrofe. Trata-se de reconhecer que os EUA já não podem presumir que haverá demanda infinita por sua dívida a taxas extremamente baixas. Necessidades fiscais locais no exterior + diversificação para reduzir a concentração em dólares = menos compras automáticas.
Os mercados se adaptam. Os rendimentos se ajustam. A vida continua. Mas, se você está se perguntando por que as taxas de longo prazo continuam teimosamente altas mesmo quando o Fed corta os juros, esta é parte da resposta.