


$LEU.US A Centrus Energy é uma fornecedora norte-americana de combustível nuclear. Sua atividade principal consiste na venda de produtos de separação de urânio pouco enriquecido a centrais nucleares, além de serviços técnicos associados.
A empresa está atualmente avançando com uma grande expansão da capacidade nacional de enriquecimento de urânio, com foco no urânio pouco enriquecido e no urânio pouco enriquecido de alto teor. Este último é o tipo de combustível necessário para reatores avançados e microrreatores.
A empresa opera em Piketon, Ohio, a única instalação licenciada no mundo ocidental para produzir urânio pouco enriquecido de alto teor. Sua tecnologia de centrífugas permite o enriquecimento sem obrigações, adequado a aplicações relacionadas à segurança nacional dos EUA.
Gestão
A empresa concluiu recentemente a aquisição da Westerman Holdings por cerca de 116 milhões de dólares, dos quais aproximadamente 95 milhões foram pagos com caixa existente e o restante em ações.
A Westerman é uma fornecedora de longa data da Centrus. Produz componentes essenciais, como invólucros para centrífugas, e também atende clientes dos setores do petróleo e gás e de outras indústrias.
Após a conclusão da aquisição, a Westerman passou a ser uma subsidiária, mantendo a marca e as relações com os clientes existentes. As suas fábricas estão localizadas em Ohio, Oklahoma e Wyoming, e a empresa tem cerca de 400 funcionários.
Com esta medida, a empresa incorpora capacidades de produção essenciais, reduzindo a dependência de fornecedores externos durante a expansão e aumentando, ao mesmo tempo, as receitas provenientes de atividades não nucleares. A empresa prevê que a transação aumente o lucro ajustado por ação já no primeiro ano após a sua conclusão.
No que diz respeito aos pedidos, a Centrus assinou um contrato plurianual com a Antares Nuclear para fornecer urânio pouco enriquecido de alto teor, com as entregas previstas para começar antes do fim desta década.
O contrato inclui um adiantamento da Antares para apoiar a expansão da capacidade. A Antares está a desenvolver um microrreator compacto para missões terrestres e espaciais e foi selecionada para participar no programa Janus do Exército dos EUA, no projeto avançado de energia nuclear da Força Aérea e em demonstrações relacionadas com a Força Espacial. A produção da Centrus não estará sujeita a obrigações de utilização, e o combustível poderá ser usado em aplicações de segurança nacional.
A empresa já tinha recebido do Departamento de Energia dos EUA um contrato de cerca de 900 milhões de dólares para a produção de urânio pouco enriquecido de alto teor e está a avançar com a construção de capacidade à escala comercial. No final de 2025, a carteira de pedidos da empresa era de cerca de 3,8 mil milhões de dólares, estendendo-se até 2040; divulgações posteriores indicaram um aumento adicional da carteira.
A empresa também lançou um programa de estágios nas instalações de Oak Ridge, em parceria com a Tennessee Tech, para recrutar estudantes de engenharia química e mecânica.
Os três primeiros estagiários foram contratados a tempo inteiro após a conclusão do programa, que continuou nos anos seguintes. A empresa afirma que a formação em engenharia proporciona uma base conceptual, mas que o trabalho no local permite aos estudantes conhecer aplicações práticas.
A fábrica de Oak Ridge está a fazer a transição para a produção de centrífugas em grande escala, o que exige o reforço adequado do pessoal. O programa de estágios é uma forma de atrair talento local.
Finanças
Em termos de financiamento, a empresa concluiu recentemente uma oferta pública subscrita de ações ordinárias Classe A, warrants pré-financiados e warrants ordinários, prevendo captar cerca de 500 milhões de dólares brutos, sem contar com o exercício futuro dos warrants.
Os warrants ordinários estão divididos em quatro séries, com preços de exercício de aproximadamente 227, 272, 318 e 363 dólares por ação, respetivamente, e datas de vencimento entre o segundo e o quinto ano após a data de emissão.
Os fundos captados destinam-se a necessidades gerais de fundo de maneio, desenvolvimento e implementação de tecnologia, pagamento ou recompra de dívida, despesas de capital e potenciais aquisições. A orientação para a alocação de capital em 2026 é de 350 a 500 milhões de dólares, sobretudo para instalações industriais relacionadas com o fabrico de centrífugas.
No exercício fiscal de 2025, a empresa registou receitas de cerca de 449 milhões de dólares e um lucro líquido de cerca de 78 milhões de dólares; nos últimos doze meses, as receitas foram de cerca de 474 milhões de dólares e o lucro líquido de cerca de 49 milhões de dólares.
O saldo de caixa é de cerca de 1,87 mil milhões de dólares, a dívida ronda 1,18 mil milhões e a posição de caixa líquida é de aproximadamente 690 milhões. O fluxo de caixa livre é atualmente negativo, sobretudo devido ao aumento das despesas de capital.
Avaliação
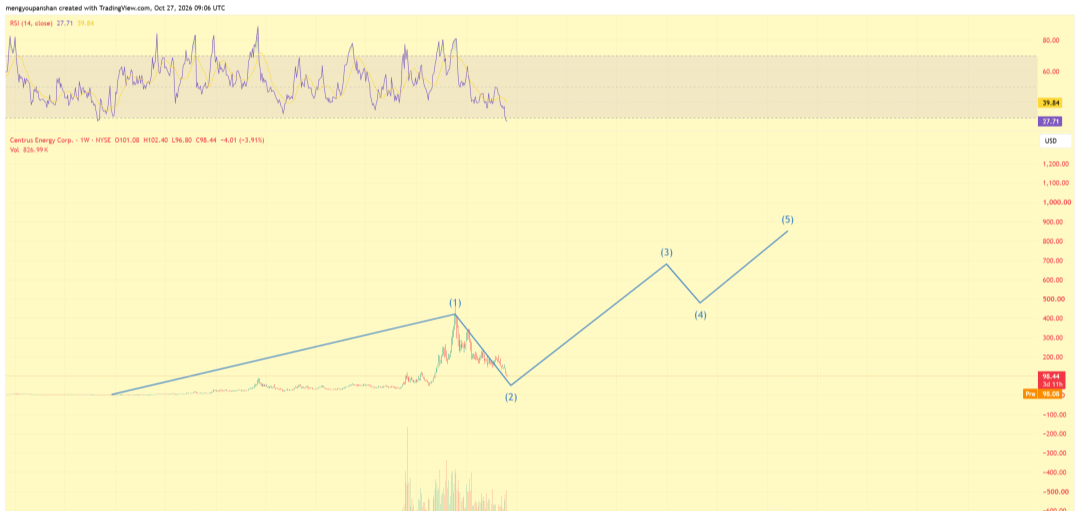
A evolução dos preços no gráfico semanal mostra que a cotação passou de menos de 10 dólares, por volta de 2019, para cerca de 420 a 470 dólares no final de 2025, antes de recuar.
A cotação atual é de cerca de 98 dólares, uma queda de aproximadamente 75% em relação ao máximo. O RSI (14) está em 27,71, na zona de sobrevenda, e o volume de negociação diminuiu claramente face aos picos anteriores.
Segundo uma interpretação das ondas, a subida entre 2019 e 2025 é identificada como a primeira onda de um movimento impulsivo, estando agora na correção da segunda onda. O gráfico sugere que o mínimo poderá ocorrer por volta do final de 2026 ou do início de 2027.
Se a correção terminar, prevê-se que a terceira onda suba desde o mínimo até à faixa de aproximadamente 680 a 700 dólares, por volta de 2030; a quarta onda deverá recuar até cerca de 480 dólares; e a quinta onda poderá chegar a aproximadamente 850 dólares, por volta de 2032.
Esta contagem tem de respeitar as regras básicas: a segunda onda não pode cair abaixo do ponto de partida da primeira; a terceira não pode ser a onda impulsiva mais curta; e a quarta não pode entrar na faixa de preços da primeira.
A contagem atual parece, em geral, respeitar estas condições, mas a interpretação das ondas é subjetiva, e diferentes escolhas do ponto de partida podem resultar em contagens distintas. Se o preço continuar a cair e entrar na zona de consolidação anterior a 2024, poderá ser necessário rever a hipótese atual.
Do lado da procura, os contratos de longo prazo de urânio pouco enriquecido das centrais nucleares dos EUA continuam em vigor, enquanto os promotores de reatores avançados começam a assinar acordos de fornecimento de urânio pouco enriquecido de alto teor.
Os contratos do Departamento de Energia, os projetos de microrreatores do Exército e da Força Aérea e as demonstrações relacionadas com o espaço estão todos a aumentar a procura de combustível produzido no país.
A empresa afirma que os pedidos contratados estão a apoiar a expansão rumo à produção comercial em grande escala e que os trabalhos de expansão já estão em curso. É necessário tempo para passar do fabrico de centrífugas à entrega efetiva. O aumento da capacidade de produção em Oak Ridge e a expansão das instalações de enriquecimento em Piketon são etapas que avançam em paralelo. Os adiantamentos dos clientes constituem uma fonte direta de financiamento para parte das despesas de capital.
Em termos de avaliação, a cotação atual é de cerca de 98 dólares, o que corresponde a uma capitalização bolsista de aproximadamente 2 mil milhões de dólares. Deduzida a caixa líquida, o valor da empresa é de cerca de 1,3 mil milhões de dólares.
Um modelo simplificado de fluxo de caixa em duas etapas pressupõe que os próximos anos serão um período de investimento e expansão gradual da capacidade. O fluxo de caixa livre será inicialmente negativo ou próximo de zero e, em seguida, passará gradualmente a ser positivo à medida que a capacidade entrar em operação. No oitavo ano, chegará a cerca de 250 milhões de dólares e, depois, crescerá perpetuamente a 3%, com uma taxa de desconto de 10%. Com base nesses cálculos, o valor patrimonial é de cerca de 2,7 bilhões de dólares, ou aproximadamente 133 dólares por ação.
Se a taxa de desconto subir para 12% ou o fluxo de caixa terminal for reduzido, o valor por ação ficará na faixa de 90 a 110 dólares. O modelo é sensível à velocidade de expansão da capacidade, ao montante dos investimentos de capital e à margem bruta futura. O preço atual está abaixo do ponto médio conservador acima, mas o resultado real dependerá do andamento da expansão, da concretização dos pedidos e das mudanças na procura do mercado.#股票财报季

Conclusão
As atividades da empresa giram em torno de contratos existentes e do apoio governamental, e as decisões de gestão concentram-se sobretudo na construção de capacidade, na integração da cadeia de abastecimento e no reforço da equipa.
Do ponto de vista financeiro, as reservas de caixa e os planos de financiamento dão suporte ao atual pico de despesas de capital, mas a diluição e o ritmo de execução afetarão o valor por ação. O preço encontra-se numa zona marcada por uma forte queda em relação aos máximos, e os indicadores técnicos apontam para sobrevenda, enquanto a posição das ondas indica uma fase corretiva.
Os principais catalisadores futuros incluem o calendário de entrada em operação da capacidade, os planos concretos de entrega ao abrigo dos contratos de urânio pouco enriquecido de alto teor e o progresso na substituição das importações pela capacidade nacional de enriquecimento.
Estes fatores determinarão se os pedidos se converterão em receitas e fluxos de caixa conforme previsto.
