Lucro líquido da SK Hynix despenca, mas as ações disparam? Vamos analisar o balanço
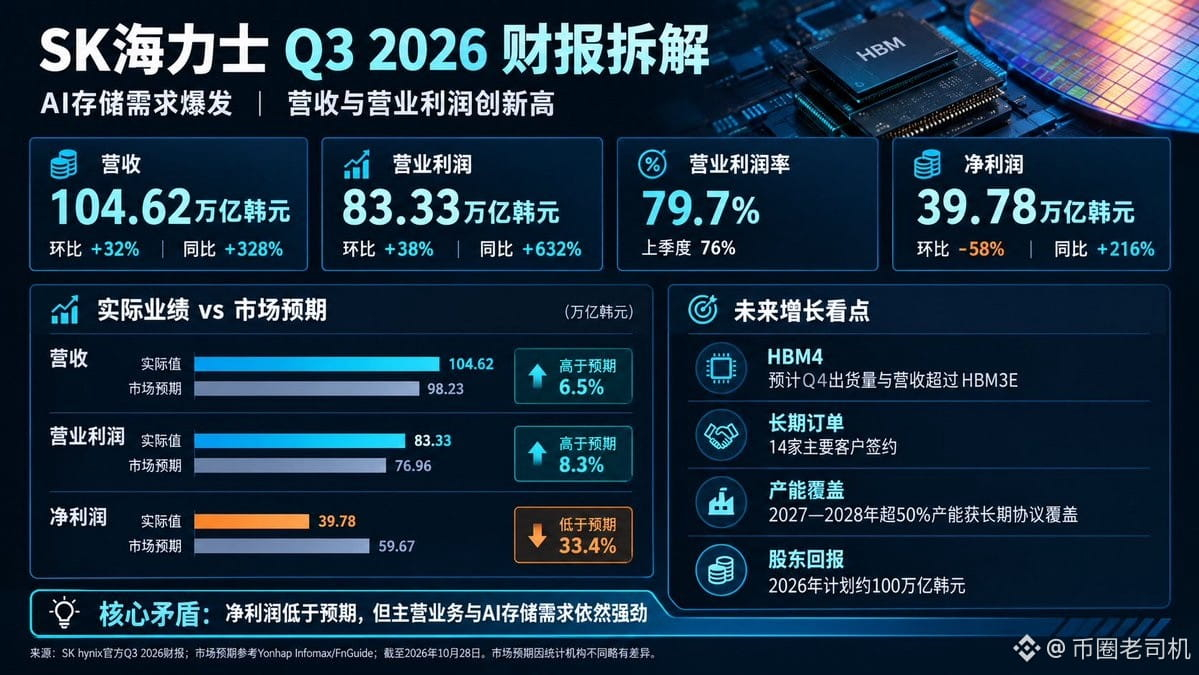
O lucro líquido do terceiro trimestre foi de 39,78 trilhões de won, abaixo dos 61,29 trilhões de won esperados pelo mercado — uma diferença de quase 35%.
Pela lógica, um lucro abaixo do esperado deveria pressionar as ações, certo?
Mas o mercado não seguiu esse roteiro: as ações da Hynix chegaram a subir 9,4% durante o pregão, e o índice KOSPI da Coreia do Sul também avançou.
Então, o que os investidores estão realmente precificando?
1. O lucro líquido realmente ficou abaixo do esperado, mas o negócio principal está excepcionalmente forte.
No terceiro trimestre, a SK Hynix teve receita de 104,62 trilhões de won, alta de 32% em relação ao trimestre anterior e de 328% em relação ao mesmo período do ano passado. O lucro operacional foi de 83,33 trilhões de won, alta trimestral de 38% e anual de 632%.
A margem operacional chegou a 79,7%, quase 80%.
O que isso significa?
No mesmo período do ano passado, o lucro operacional foi de apenas 11,38 trilhões de won. Agora, chegou a 83,33 trilhões — cerca de 7,3 vezes mais.
Além disso, esta foi a primeira vez na história da Hynix que a receita trimestral ultrapassou 100 trilhões de won.
Portanto, olhando apenas para o negócio principal, o balanço não foi ruim: foi impressionante.
O verdadeiro problema está no lucro líquido: 39,78 trilhões de won, queda de 57,7% em relação ao trimestre anterior e abaixo das expectativas do mercado.
Vale lembrar que o lucro líquido e o lucro operacional são calculados de formas diferentes. No trimestre anterior, o lucro líquido da Hynix chegou a 93,92 trilhões de won, incluindo fatores como ganhos com investimentos. Por isso, a forte queda trimestral neste período não deve ser interpretada diretamente como uma piora repentina do negócio principal.
2. O que realmente importa para o mercado é se a HBM continuará dando lucro.
Na atual onda de valorização da inteligência artificial, muita gente ainda acompanha de perto a Nvidia, mas a cadeia de produção de memória também merece atenção.
Servidores de IA não precisam apenas de GPUs: também exigem grandes quantidades de memória de alto desempenho. As exigências tecnológicas, de rendimento de produção e de empacotamento avançado da memória HBM de alta largura de banda não podem ser facilmente atendidas por chips de memória comuns.
Em seu balanço, a Hynix informou que os envios de HBM4 já estão sendo ampliados e que, no quarto trimestre, tanto o volume de envios quanto a receita com HBM4 devem superar os da HBM3E, tornando a HBM4 seu principal produto.
Além disso, a demanda por DDR5 para servidores também está crescendo, e as vendas de SSDs corporativos se beneficiam da expansão dos centros de dados.
Isso significa que a Hynix não está crescendo apenas porque um único produto ficou mais caro: a demanda dos centros de dados de IA por diversas categorias de memória de alto valor agregado está aumentando.
É claro que uma demanda forte não significa que os preços subirão para sempre. Será preciso acompanhar a expansão da oferta e a dinâmica da concorrência.
3. Os dados realmente importantes são os pedidos para 2027 e 2028.
A Hynix já assinou acordos de fornecimento de longo prazo com 14 clientes importantes, que cobrem mais de 50% da capacidade total de produção de 2027 e 2028.
Ao mesmo tempo, a empresa avalia que o desequilíbrio entre oferta e demanda no mercado de memória pode persistir até 2030.
Consideradas em conjunto, essas duas informações ganham outro significado.
No passado, o mercado temia que a demanda por memória para IA fosse apenas uma fase de prosperidade de curta duração.
Agora, o sinal da Hynix é que parte da capacidade dos próximos dois anos já está respaldada por acordos de longo prazo. Isso dá mais visibilidade à demanda do que simplesmente observar os pedidos de um único trimestre.
É claro que assinar acordos de longo prazo não significa que os lucros futuros estejam totalmente garantidos. Os preços dos produtos, as condições contratuais e as entregas efetivas ainda influenciarão a rentabilidade final.
Mas, para o mercado, isso ao menos ajuda a reduzir o temor de que a demanda desapareça de repente no curto prazo.
4. Há também um catalisador fácil de ignorar: 100 trilhões de won em retorno aos acionistas.
A Hynix anunciou que planeja distribuir cerca de 100 trilhões de won aos acionistas em 2026, incluindo mais de 30 trilhões de won em dividendos em dinheiro e mais de 60 trilhões de won em recompras e cancelamentos de ações.
Não é um valor pequeno.
Em meio à onda de investimentos em IA, o mercado teme tanto que as empresas expandam a capacidade de produção de forma desenfreada quanto que as despesas de capital aumentem cada vez mais e consumam o fluxo de caixa.
Ao mesmo tempo que se prepara para ampliar a capacidade, a Hynix anunciou um grande retorno aos acionistas. Isso, pelo menos, mostra que a capacidade atual da empresa de gerar caixa é bastante forte.
No entanto, esse valor inclui recompras e cancelamentos de ações, além de dividendos em dinheiro. Não se deve entender que os 100 trilhões de won serão pagos integralmente em dinheiro.
Para concluir, aqui vai minha avaliação.
A recuperação das ações da Hynix se deve principalmente a três fatores: o desempenho do negócio principal superou as expectativas, a HBM4 está entrando numa fase de produção em escala e há maior visibilidade dos pedidos de capacidade para os próximos dois anos.
Somadas às preocupações anteriores do mercado com as avaliações das empresas de IA e as despesas de capital, essas notícias podem levar a uma revisão positiva das expectativas para as ações.
Mas não se precipite e tome uma forte alta como o início de uma nova temporada de valorização.
O que realmente precisa ser acompanhado daqui para a frente são os envios e a receita de HBM4 no quarto trimestre, os preços contratuais de DRAM e os investimentos de capital dos gigantes da IA, como Nvidia, Google e Microsoft.
Se as previsões de resultados continuarem sendo revisadas para cima, essa recuperação terá apoio nos fundamentos. Mas, se as ações continuarem subindo enquanto as expectativas de lucro começarem a atingir o pico, é preciso tomar cuidado: o mercado pode estar precificando o crescimento com antecedência excessiva.
Quem tem experiência na análise de balanços não olha apenas para o número que ficou abaixo das expectativas: procura entender de onde vem o dinheiro e se a empresa continuará conseguindo ganhá-lo.
O grande destaque da Hynix agora não é quanto deixou de ganhar em lucro líquido neste trimestre, mas por quanto tempo o negócio de memória para IA continuará aquecido.
É isso que determinará o potencial de valorização das ações daqui para a frente.
Fontes dos dados: balanço oficial da SK Hynix do terceiro trimestre de 2026, Agência de Notícias Yonhap e reportagens da Reuters.
Compre ações dos EUA na msx @MSX_CN
O lucro líquido do terceiro trimestre foi de 39,78 trilhões de won, abaixo dos 61,29 trilhões de won esperados pelo mercado — uma diferença de quase 35%.
Pela lógica, um lucro abaixo do esperado deveria pressionar as ações, certo?
Mas o mercado não seguiu esse roteiro: as ações da Hynix chegaram a subir 9,4% durante o pregão, e o índice KOSPI da Coreia do Sul também avançou.
Então, o que os investidores estão realmente precificando?
1. O lucro líquido realmente ficou abaixo do esperado, mas o negócio principal está excepcionalmente forte.
No terceiro trimestre, a SK Hynix teve receita de 104,62 trilhões de won, alta de 32% em relação ao trimestre anterior e de 328% em relação ao mesmo período do ano passado. O lucro operacional foi de 83,33 trilhões de won, alta trimestral de 38% e anual de 632%.
A margem operacional chegou a 79,7%, quase 80%.
O que isso significa?
No mesmo período do ano passado, o lucro operacional foi de apenas 11,38 trilhões de won. Agora, chegou a 83,33 trilhões — cerca de 7,3 vezes mais.
Além disso, esta foi a primeira vez na história da Hynix que a receita trimestral ultrapassou 100 trilhões de won.
Portanto, olhando apenas para o negócio principal, o balanço não foi ruim: foi impressionante.
O verdadeiro problema está no lucro líquido: 39,78 trilhões de won, queda de 57,7% em relação ao trimestre anterior e abaixo das expectativas do mercado.
Vale lembrar que o lucro líquido e o lucro operacional são calculados de formas diferentes. No trimestre anterior, o lucro líquido da Hynix chegou a 93,92 trilhões de won, incluindo fatores como ganhos com investimentos. Por isso, a forte queda trimestral neste período não deve ser interpretada diretamente como uma piora repentina do negócio principal.
2. O que realmente importa para o mercado é se a HBM continuará dando lucro.
Na atual onda de valorização da inteligência artificial, muita gente ainda acompanha de perto a Nvidia, mas a cadeia de produção de memória também merece atenção.
Servidores de IA não precisam apenas de GPUs: também exigem grandes quantidades de memória de alto desempenho. As exigências tecnológicas, de rendimento de produção e de empacotamento avançado da memória HBM de alta largura de banda não podem ser facilmente atendidas por chips de memória comuns.
Em seu balanço, a Hynix informou que os envios de HBM4 já estão sendo ampliados e que, no quarto trimestre, tanto o volume de envios quanto a receita com HBM4 devem superar os da HBM3E, tornando a HBM4 seu principal produto.
Além disso, a demanda por DDR5 para servidores também está crescendo, e as vendas de SSDs corporativos se beneficiam da expansão dos centros de dados.
Isso significa que a Hynix não está crescendo apenas porque um único produto ficou mais caro: a demanda dos centros de dados de IA por diversas categorias de memória de alto valor agregado está aumentando.
É claro que uma demanda forte não significa que os preços subirão para sempre. Será preciso acompanhar a expansão da oferta e a dinâmica da concorrência.
3. Os dados realmente importantes são os pedidos para 2027 e 2028.
A Hynix já assinou acordos de fornecimento de longo prazo com 14 clientes importantes, que cobrem mais de 50% da capacidade total de produção de 2027 e 2028.
Ao mesmo tempo, a empresa avalia que o desequilíbrio entre oferta e demanda no mercado de memória pode persistir até 2030.
Consideradas em conjunto, essas duas informações ganham outro significado.
No passado, o mercado temia que a demanda por memória para IA fosse apenas uma fase de prosperidade de curta duração.
Agora, o sinal da Hynix é que parte da capacidade dos próximos dois anos já está respaldada por acordos de longo prazo. Isso dá mais visibilidade à demanda do que simplesmente observar os pedidos de um único trimestre.
É claro que assinar acordos de longo prazo não significa que os lucros futuros estejam totalmente garantidos. Os preços dos produtos, as condições contratuais e as entregas efetivas ainda influenciarão a rentabilidade final.
Mas, para o mercado, isso ao menos ajuda a reduzir o temor de que a demanda desapareça de repente no curto prazo.
4. Há também um catalisador fácil de ignorar: 100 trilhões de won em retorno aos acionistas.
A Hynix anunciou que planeja distribuir cerca de 100 trilhões de won aos acionistas em 2026, incluindo mais de 30 trilhões de won em dividendos em dinheiro e mais de 60 trilhões de won em recompras e cancelamentos de ações.
Não é um valor pequeno.
Em meio à onda de investimentos em IA, o mercado teme tanto que as empresas expandam a capacidade de produção de forma desenfreada quanto que as despesas de capital aumentem cada vez mais e consumam o fluxo de caixa.
Ao mesmo tempo que se prepara para ampliar a capacidade, a Hynix anunciou um grande retorno aos acionistas. Isso, pelo menos, mostra que a capacidade atual da empresa de gerar caixa é bastante forte.
No entanto, esse valor inclui recompras e cancelamentos de ações, além de dividendos em dinheiro. Não se deve entender que os 100 trilhões de won serão pagos integralmente em dinheiro.
Para concluir, aqui vai minha avaliação.
A recuperação das ações da Hynix se deve principalmente a três fatores: o desempenho do negócio principal superou as expectativas, a HBM4 está entrando numa fase de produção em escala e há maior visibilidade dos pedidos de capacidade para os próximos dois anos.
Somadas às preocupações anteriores do mercado com as avaliações das empresas de IA e as despesas de capital, essas notícias podem levar a uma revisão positiva das expectativas para as ações.
Mas não se precipite e tome uma forte alta como o início de uma nova temporada de valorização.
O que realmente precisa ser acompanhado daqui para a frente são os envios e a receita de HBM4 no quarto trimestre, os preços contratuais de DRAM e os investimentos de capital dos gigantes da IA, como Nvidia, Google e Microsoft.
Se as previsões de resultados continuarem sendo revisadas para cima, essa recuperação terá apoio nos fundamentos. Mas, se as ações continuarem subindo enquanto as expectativas de lucro começarem a atingir o pico, é preciso tomar cuidado: o mercado pode estar precificando o crescimento com antecedência excessiva.
Quem tem experiência na análise de balanços não olha apenas para o número que ficou abaixo das expectativas: procura entender de onde vem o dinheiro e se a empresa continuará conseguindo ganhá-lo.
O grande destaque da Hynix agora não é quanto deixou de ganhar em lucro líquido neste trimestre, mas por quanto tempo o negócio de memória para IA continuará aquecido.
É isso que determinará o potencial de valorização das ações daqui para a frente.
Fontes dos dados: balanço oficial da SK Hynix do terceiro trimestre de 2026, Agência de Notícias Yonhap e reportagens da Reuters.
Compre ações dos EUA na msx @MSX_CN