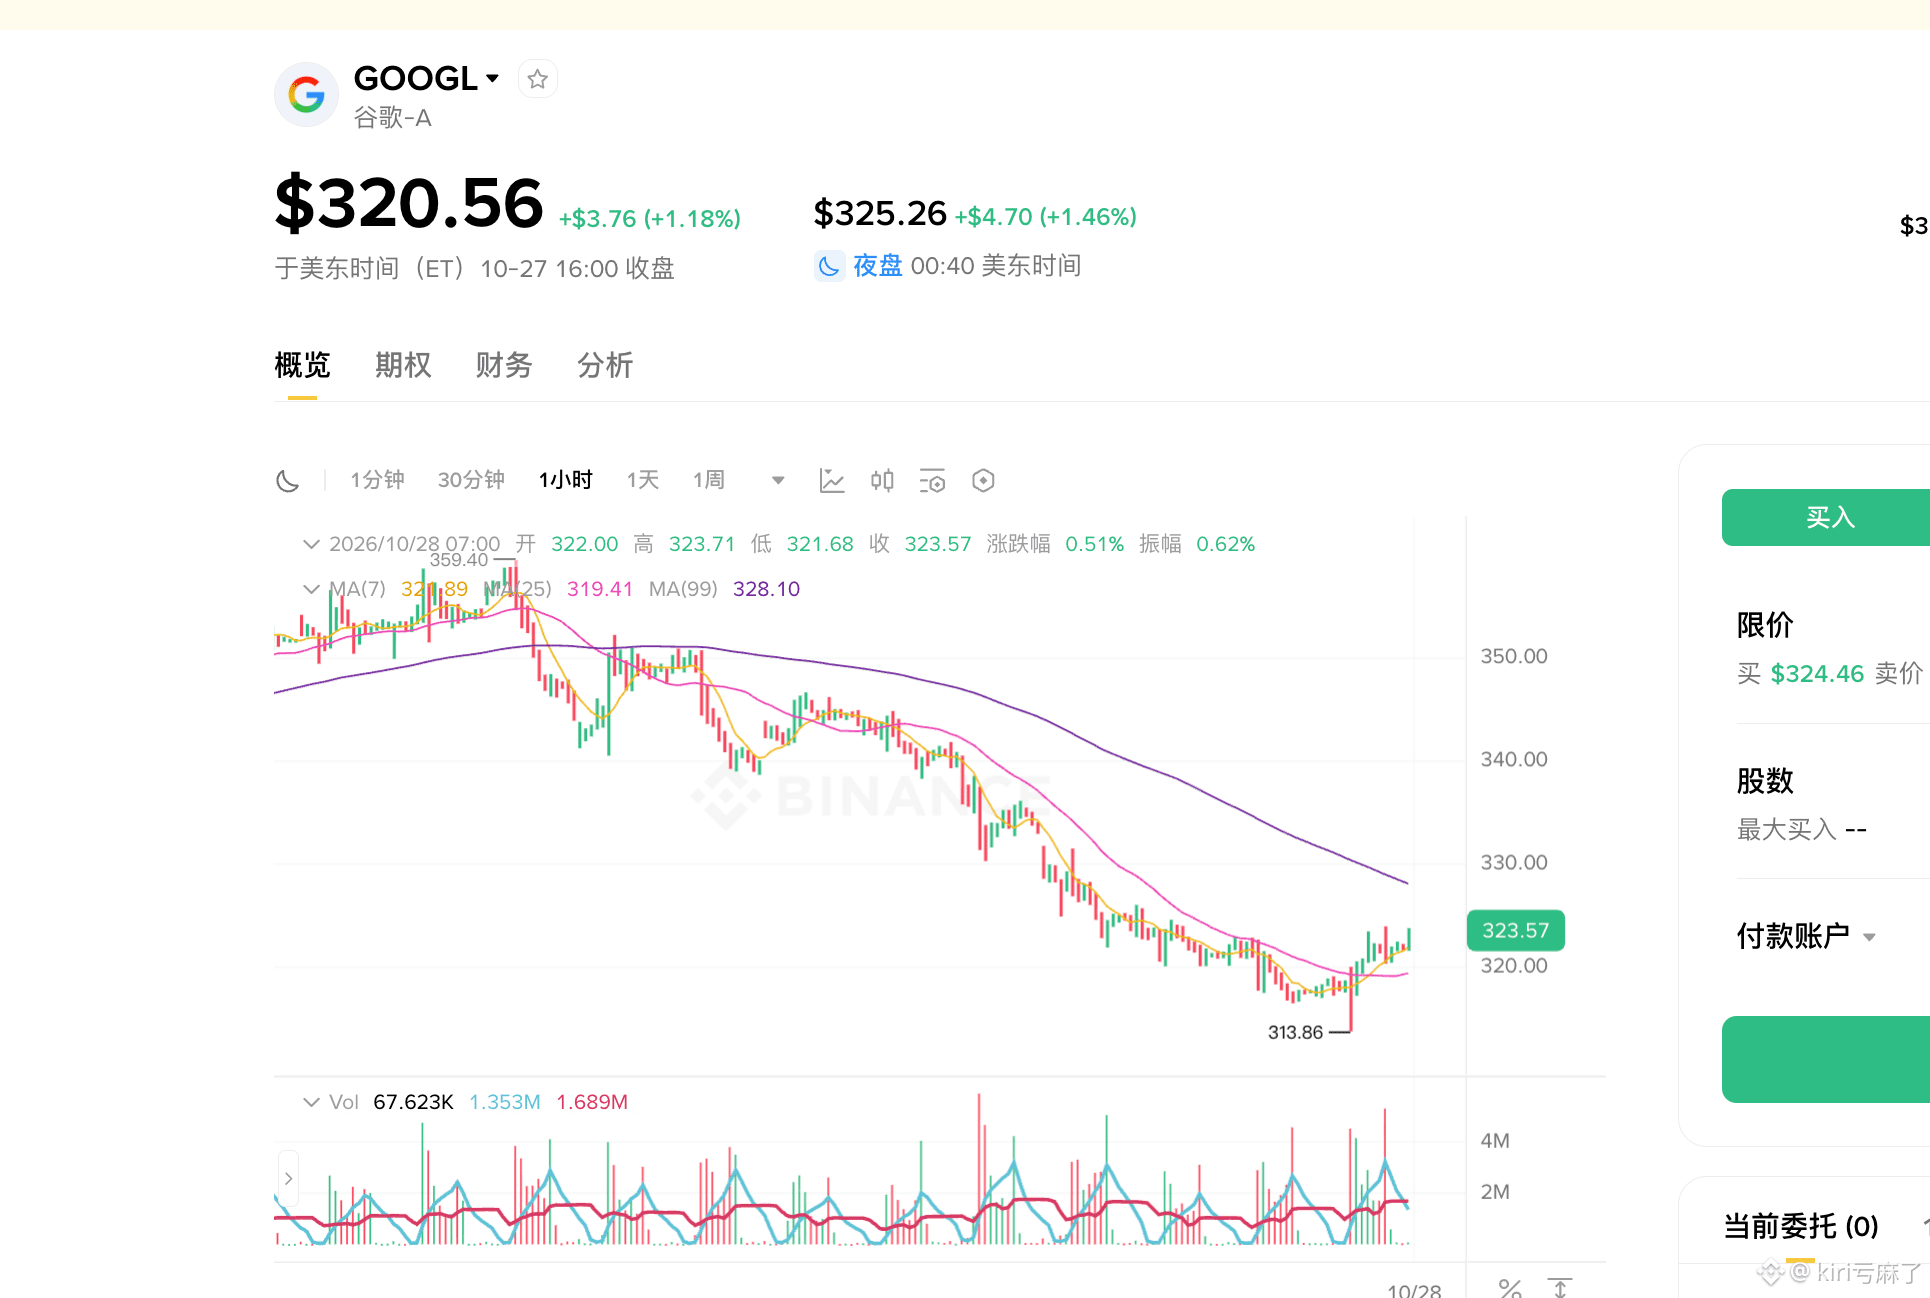
Ontem à noite, a SK Hynix teve um desempenho monstruoso. Será que o balanço do Google neste trimestre vai repetir a dose?
Os resultados do Q3 saem após o fechamento do mercado. A ação está perto de 320, quase 20% abaixo da máxima, e praticamente não subiu este ano. O mercado está de olho em duas coisas:
se a publicidade nas buscas consegue se manter estável e se os grandes investimentos em Cloud + IA vão dar retorno.
Acho que, no curto prazo, as buscas não devem trazer grandes problemas.
No último trimestre, a Search ainda cresceu 17%; para este, o mercado espera algo em torno de 14% a 16%. Por enquanto, o AI Overviews e o AI Mode parecem mais estar “ampliando a oferta” do que acabando com as buscas. O Gemini App está quase chegando a 1 bilhão de usuários ativos mensais, e os anunciantes também já estão obtendo mais conversões com o AI Max. Não acho que a quantidade de usuários que o ChatGPT está tirando do Google no curto prazo tenha chegado a um nível preocupante. Se o crescimento neste trimestre não cair claramente para menos de dois dígitos, as buscas continuarão sendo uma fonte de receita sólida.
O que realmente pode impulsionar a ação é a Cloud.
No último trimestre, a Cloud disparou 82%, a margem de lucro superou 35% e a carteira de pedidos chegou a 514 bilhões. Para este trimestre, o mercado espera algo em torno de 29 bilhões — quase o dobro. Se o crescimento conseguir se manter acima de 90% e as margens não forem muito pressionadas pela capacidade de terceiros, haverá uma boa história para contar sobre os investimentos em IA. As vendas externas de TPUs também já começaram a contribuir um pouco para a receita, mas o grosso só vem no ano que vem.
Mas o problema também é bem claro: a projeção de investimentos de capital para 2026 já subiu para 195–205 bilhões, e o fluxo de caixa livre ficou negativo no último trimestre. O que o mercado mais teme agora é outro aumento nas despesas de capital ou uma postura agressiva demais da administração em relação a 2027. Os investimentos são enormes, mas os retornos ainda não se concretizaram por completo — essa é a principal razão pela qual a ação continua pressionada.
Minha previsão:
A receita provavelmente virá um pouco acima das expectativas (mais de 12,8 bilhões), as buscas devem manter um crescimento na casa dos dois dígitos e a Cloud deve continuar avançando com força. Se a projeção de despesas de capital não subir novamente e a margem da Cloud não cair muito, há espaço para uma recuperação após a divulgação dos resultados. Por outro lado, se anunciarem mais gastos ou se a Cloud apenas vier em linha com as expectativas, a ação pode continuar andando de lado.
Em poucas palavras: as buscas são o alicerce; a Cloud é onde pode haver surpresa positiva. Neste trimestre, a questão é se o Google consegue provar com números que “o dinheiro investido está se transformando em crescimento concreto”, em vez de continuar apenas contando uma história.
(É apenas uma previsão; depois do fechamento, valem os números reais.)
#谷歌财报能否守住基本盘