O número mais expressivo da Seagate neste trimestre foi o fluxo de caixa.
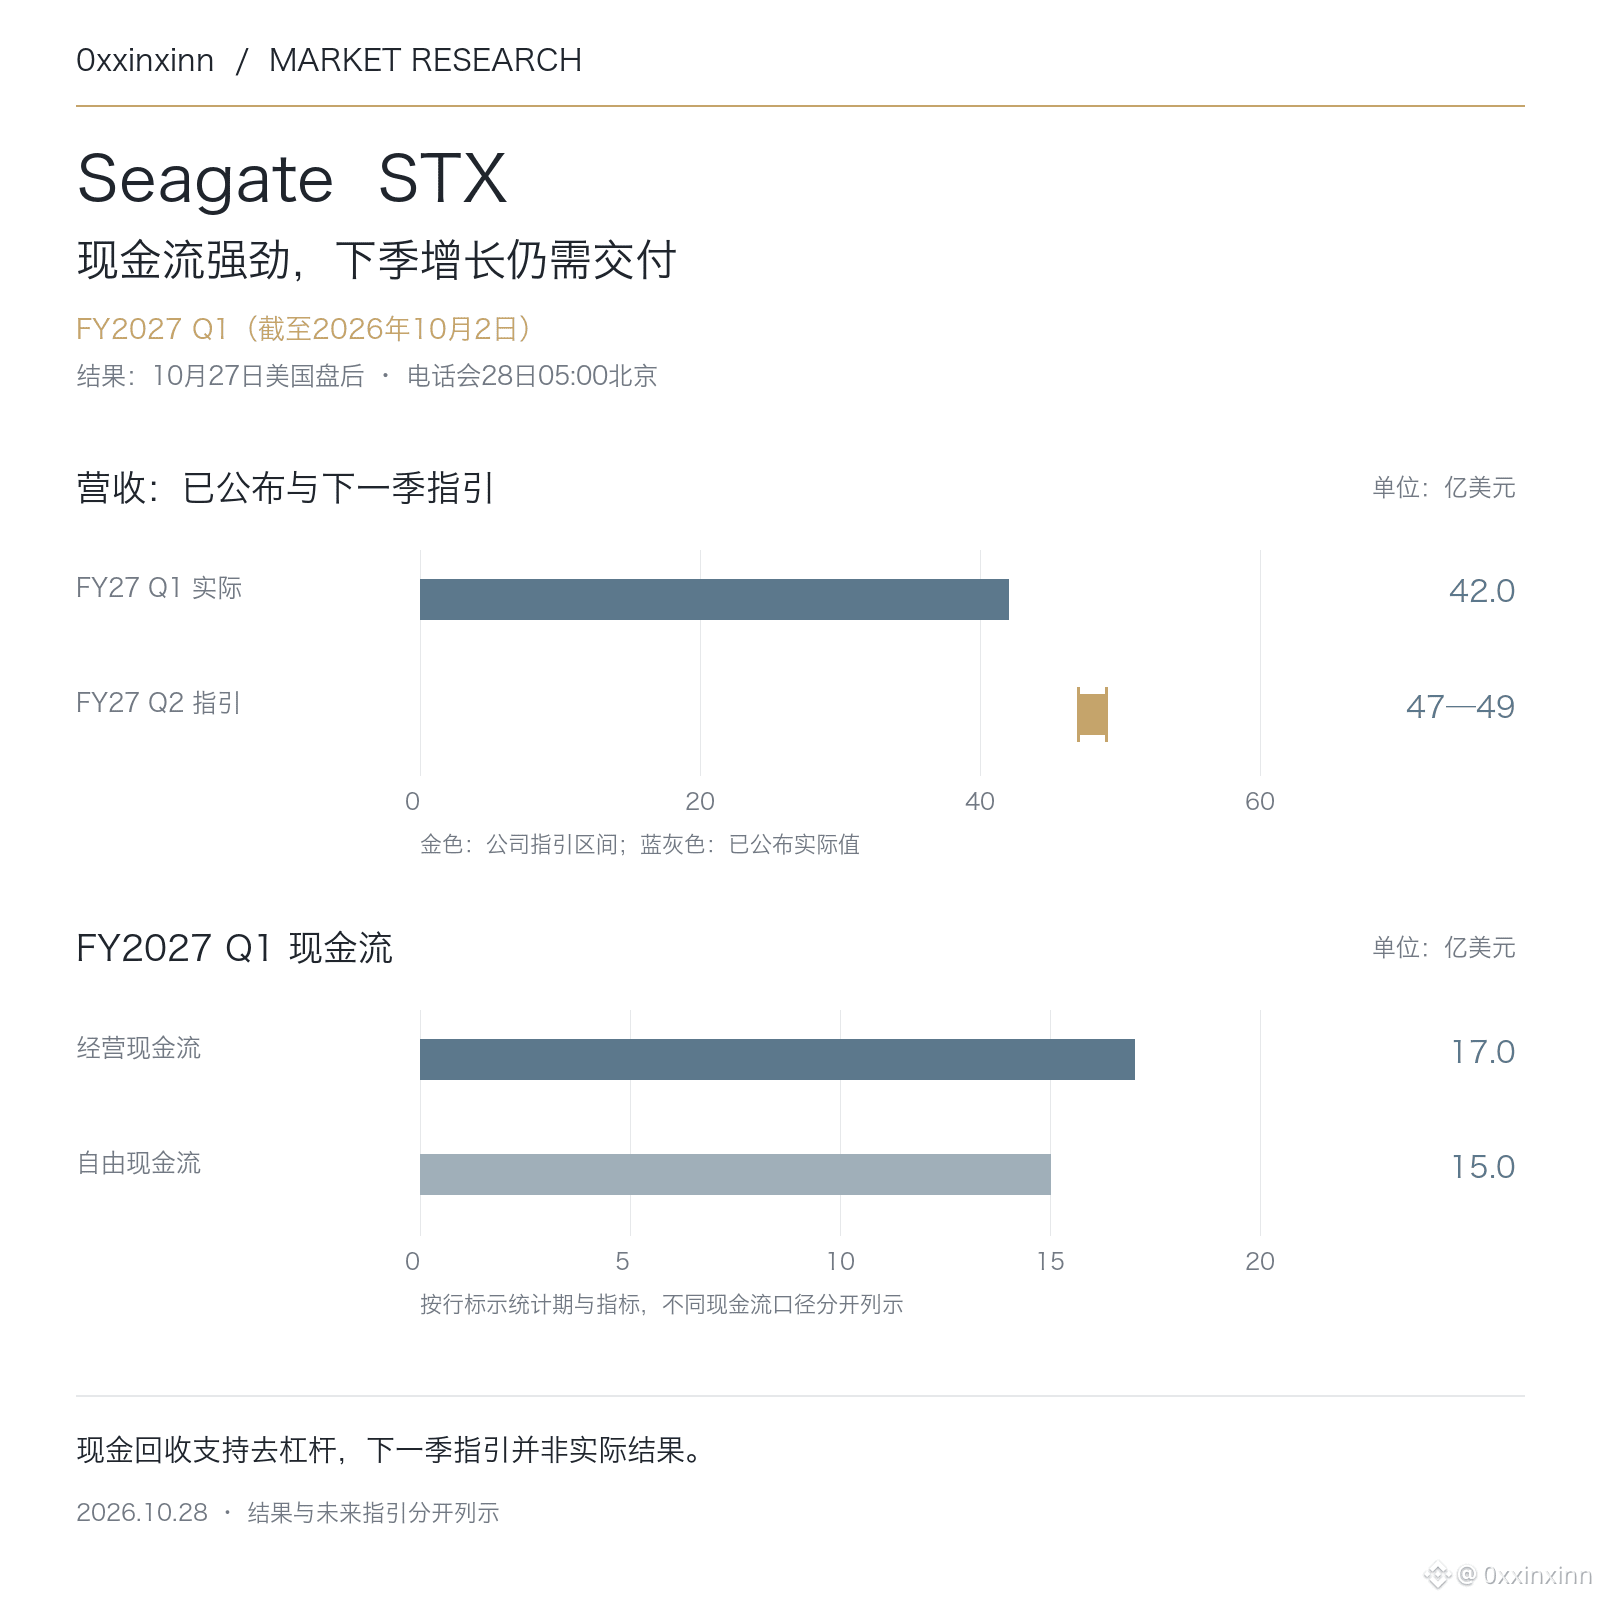
No primeiro trimestre do ano fiscal de 2027, encerrado em 2 de outubro de 2026, a receita foi de cerca de US$ 4,2 bilhões, o fluxo de caixa operacional foi de US$ 1,7 bilhão e o fluxo de caixa livre, de US$ 1,5 bilhão — aproximadamente 36% da receita do trimestre. A geração de caixa é um indicador mais concreto do que se limitar à narrativa da demanda por IA.
O lucro por ação GAAP foi de US$ 7,59 e o não GAAP, de US$ 7,68. Para o próximo trimestre, a empresa prevê receita de US$ 4,7 bilhões a US$ 4,9 bilhões e lucro por ação não GAAP de US$ 9,00 a US$ 9,40. Todas são metas que ainda precisam ser alcançadas.
A empresa pagou US$ 1,2 bilhão em dívidas neste trimestre e mais US$ 750 milhões após o encerramento. A melhora no fluxo de caixa abre espaço para reduzir a alavancagem, mas não se deve extrapolar mecanicamente a elevada taxa de conversão de um único trimestre. Daqui para a frente, será preciso observar se as compras dos clientes, o mix de produtos e as entregas de capacidade produtiva se mantêm ao mesmo tempo, em vez de olhar apenas para o limite superior da previsão de receita do próximo trimestre.