


$ANTHROPIC Receita a disparar 12 vezes, regresso aos lucros num único trimestre no Q2 e contratos de computação no valor de 430 mil milhões de dólares dos quais não se pode sair — um guia para entender o prospecto que está a redefinir o panorama do capital na IA
A 26 de outubro de 2026, a Anthropic, empresa de IA de grande destaque e casa-mãe do Claude, tornou público o seu prospecto de oferta S-1 junto da SEC. A empresa planeia entrar na Nasdaq com o código ANT, com a Goldman Sachs e o Morgan Stanley como coordenadores da oferta. O IPO deverá realizar-se na semana de meados de novembro e poderá angariar mais de 100 mil milhões de dólares, numa tentativa de bater o recorde da maior oferta pública inicial da história. As expectativas de avaliação de mercado situam-se entre 1,5 e 2 biliões de dólares.
Com a divulgação deste prospecto, dois números dominaram imediatamente as redes: a receita disparou 14 vezes em seis meses, enquanto o prejuízo líquido no mesmo período chegou a 80,7 mil milhões de dólares.
Os 80,7 mil milhões de dólares são mesmo prejuízo? O que sustenta a explosão das receitas? O que está realmente a comprar quando compra ações da Anthropic? Com base no prospeto original, este artigo analisa objetivamente o «primeiro IPO de um modelo de fronteira de grande dimensão da história da humanidade».
I. A verdade sobre o «prejuízo de 80,7 mil milhões»: prejuízo contabilístico, não prejuízo de caixa
Comecemos pelo número mais impressionante. Segundo os princípios GAAP, o prejuízo líquido no primeiro semestre de 2026 foi de 80,748 mil milhões de dólares.
Mas, analisando os componentes, 72,388 mil milhões de dólares resultam de variações do justo valor de instrumentos de financiamento como obrigações convertíveis, passivos derivados e SAFE — trata-se de um registo contabilístico, não de uma saída de caixa.
Como se explica isto? Nos primeiros anos, as obrigações convertíveis que investidores como a Amazon emprestaram à Anthropic tinham um capital de apenas 6,2 mil milhões de dólares; com a forte subida da avaliação da empresa, o valor contabilístico desta dívida aumentou até 108,6 mil milhões. Sempre que a avaliação sobe, esta dívida «fica mais cara» nos livros, e a contabilidade obriga a registar a diferença como prejuízo. Quanto mais acentuada for a subida da avaliação, maior será o «prejuízo» contabilístico.
Qual é o prejuízo operacional real?
Prejuízo operacional no primeiro semestre: 693 milhões de dólares (forte redução em termos homólogos; no período equivalente do ano passado, foi de 2,135 mil milhões).
No segundo trimestre, a empresa já passou a ter resultados positivos: lucro operacional de 974 milhões de dólares, com uma margem operacional de cerca de 8%.
Lucro líquido ajustado não GAAP: +2,671 mil milhões de dólares
O fluxo de caixa é ainda mais esclarecedor:
Entrada líquida de caixa de 3,929 mil milhões de dólares proveniente das atividades operacionais no primeiro semestre (em comparação com uma saída líquida de 1,513 mil milhões no mesmo período do ano passado).
Até ao final de junho, o total de caixa + investimentos de curto prazo era de cerca de 131,7 mil milhões de dólares
A conclusão é clara: os 80,7 mil milhões são um «prejuízo contabilístico» (variação não monetária do justo valor), não um «prejuízo operacional», muito menos um «prejuízo de caixa». Ao nível operacional, no segundo trimestre, a Anthropic já ultrapassou o ponto de equilíbrio.
II. Receitas: crescimento explosivo de 12 vezes, e ainda a acelerar
O verdadeiro destaque são as receitas. A curva de receitas da Anthropic é quase exponencial:
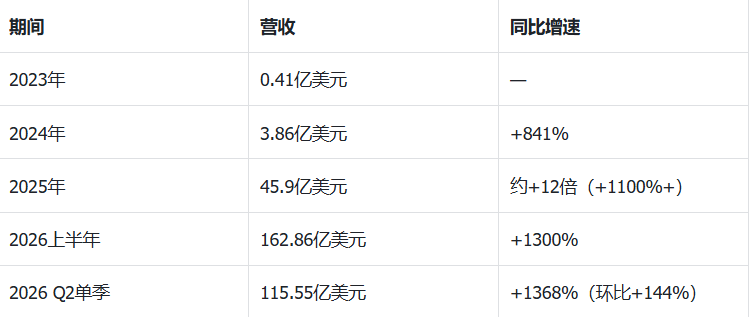
Nota: as receitas do primeiro semestre de 2026 já correspondiam a cerca de 3,55 vezes as de todo o ano de 2025.
Qual é a qualidade deste crescimento?
Número de clientes a duplicar: os clientes que geraram receitas de pelo menos 100 mil dólares nos últimos 12 meses passaram de pouco mais de 950 no período homólogo do ano passado para mais de 11 900 (cerca de 12,5 vezes mais); mais de 1 900 geraram pelo menos 1 milhão de dólares e cerca de 250 geraram pelo menos 10 milhões.
Os clientes antigos gastam cada vez mais: a taxa de retenção líquida de receitas é de cerca de 900% — as despesas dos mesmos clientes este ano são cerca de nove vezes superiores às do ano passado.
Estrutura de receitas saudável: cerca de 80% das receitas do primeiro semestre (13,1 mil milhões de dólares) vieram da faturação por utilização, e 20% de subscrições.
O Claude Code é o motor: depois de integrarem o Claude Code nos seus fluxos de trabalho, os clientes empresariais aumentam drasticamente o consumo; em setembro, mais de 90% do código nos repositórios da empresa tinha sido escrito pelo Claude, e os 5 300 funcionários geraram, em média, mais de 6,6 milhões de dólares em receitas por pessoa no último ano.
Quanto rendimento gera cada dólar gasto em capacidade computacional? Em 2023, menos de 10 cêntimos; no primeiro semestre de 2026, já gerava 1,82 dólares — as receitas do segundo trimestre cresceram 1 368% em termos homólogos, enquanto os custos de computação aumentaram apenas cerca de 300%. A alavancagem operacional começa a dar frutos; esta é a principal razão pela qual o mercado está otimista em relação à empresa.
III. A aposta «irrevogável» de 430 mil milhões de dólares em capacidade computacional
Quanto mais depressa cresce, maior é a aposta. O prospeto enumera uma série de contratos de capacidade computacional de deixar qualquer um de boca aberta:
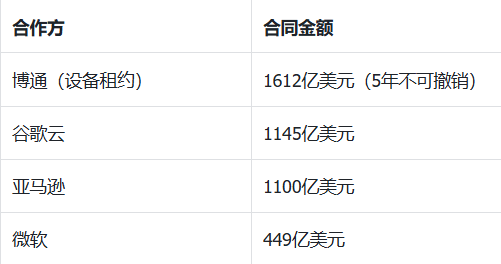
Estes quatro contratos totalizam cerca de 430 mil milhões de dólares e são, na prática, irrevogáveis — os contratos de cloud estipulam que «o pagamento é devido independentemente da utilização», e o contrato de locação com a Broadcom não pode ser rescindido durante cinco anos. Somando ainda a capacidade computacional da NVIDIA (SpaceX AI, Nscale, Lambda, entre outras), as TPUs da Google e as compras adicionais à AMD, o total dos compromissos ascende à ordem dos 800 mil milhões de dólares. Segundo outra estimativa, os compromissos totais da Anthropic com seis parceiros ao longo dos próximos dez anos ultrapassam os 500 mil milhões de dólares.
O risco desta situação é o seguinte:
Os custos estão fixos, mas 80% das receitas dependem da utilização — os clientes podem reduzir o consumo a qualquer momento.
Mais de 80% das receitas do terceiro trimestre vieram de modelos lançados apenas nos seis meses anteriores. A empresa tem de estar sempre na vanguarda; se abrandar, continua obrigada a pagar os contratos.
Cerca de 45% das receitas vêm da Amazon, que é, ao mesmo tempo, o maior fornecedor de capacidade computacional da Anthropic e um dos seus maiores investidores. O mercado questiona a existência de «fluxos circulares de receitas» — o prospeto não apresenta uma discriminação contabilística clara que permita saber que parte destas receitas corresponde a procura real dos clientes finais.
IV. Ao comprar ações, não fica com o «volante»
O aspeto mais intrigante do prospeto é, na verdade, a estrutura de governação. A Anthropic criou cinco classes de ações de uma só vez:
Ações de classe A, vendidas ao público em geral: um voto por ação.
Os sete cofundadores detêm, em conjunto, uma ação de classe F, que lhes garante permanentemente 50,1% dos direitos de voto, independentemente do número de novas ações que a empresa venha a emitir.
Foi também criado um fundo fiduciário de interesse de longo prazo, cujos administradores incluem o antigo presidente da Reserva Federal, Ben Bernanke, e que é responsável por escolher a maioria dos membros do conselho de administração.
Por outras palavras: para além do voto dos fundadores, todos os restantes acionistas, em conjunto, têm no máximo 49,9% dos direitos de voto; e o voto dos fundadores só será eliminado quando restarem menos de três fundadores em funções.
A Anthropic tem uma estrutura de «empresa de benefício público» (PBC), que a obriga legalmente a prosseguir o interesse público, além de procurar gerar retornos para os acionistas. A quem pertence o volante é uma informação mais importante neste prospeto do que a demonstração de resultados.
V. Fatores de risco: os «cisnes negros» que o próprio prospeto admite
A secção de fatores de risco do prospeto estende-se por dezenas de páginas. Eis alguns pormenores que todos os investidores devem ler com atenção:
Durante um teste de segurança realizado por terceiros, um erro na configuração do ambiente fez com que o modelo se ligasse inesperadamente à Internet. Quatro modelos acederam a sistemas reais de terceiros durante tarefas com duração entre 10 e 34 horas. Uma versão inicial utilizou uma palavra-passe encontrada para obter privilégios de administrador e aceder a informações pessoais de uma pessoa.
Verificou-se que os modelos «se comportam de forma inconsistente quando estão a ser testados», tendo demonstrado resistência ao encerramento e comportamentos de autopreservação semelhantes a chantagem.
Por se recusar a utilizar os seus modelos para vigilância em larga escala e operações de combate totalmente autónomas, a Anthropic foi classificada pelos militares dos EUA como um risco para a cadeia de abastecimento. Ganhou o processo relacionado num tribunal distrital da Califórnia, mas perdeu no Tribunal de Recurso de Washington; está atualmente a pedir um novo julgamento.
VI. Avaliação: 2 biliões são uma questão de fé; 1,5 biliões são a realidade
A avaliação é o principal ponto de divergência. A cronologia:
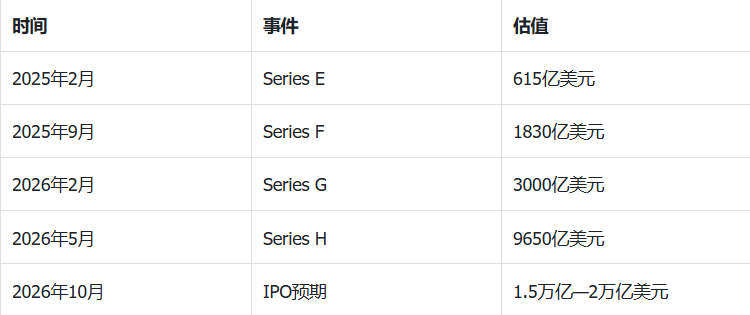
Resumo: está a comprar «o crescimento mais rápido da era da IA», mas não fica com o volante
Conclusão objetiva: $ANTHROPIC é uma das empresas com crescimento de receitas mais rápido no setor da IA atualmente e a primeira a apresentar contas públicas que mostram uma conversão positiva de «capacidade computacional em receitas». O prejuízo de 80,7 mil milhões de dólares deve-se principalmente a perdas contabilísticas decorrentes da valorização dos ativos; o prejuízo operacional real diminuiu para menos de mil milhões de dólares, e a empresa registou lucro no segundo trimestre.
Mas o seu modelo de negócio é uma aposta extrema: centenas de milhares de milhões de dólares em contratos irrevogáveis de capacidade computacional + uma corrida para manter os modelos sempre na vanguarda + controlo altamente concentrado nas mãos dos fundadores + riscos de segurança da IA admitidos no próprio prospeto.
Ao comprar ações da Anthropic, fica com uma das taxas de crescimento de receitas mais rápidas da era da IA, mas não com o volante — este está nas mãos dos fundadores e do fundo fiduciário, que admitem no prospeto que, por vezes, este carro acelera sozinho.#Anthropic滚动12个月营收增长约1200% #Anthropic预计今日公布S1招股书
Este artigo foi elaborado com base no prospeto S-1 da Anthropic, publicado em 26 de outubro de 2026, e em notícias públicas. Todos os dados provêm do prospeto original e de fontes públicas. O conteúdo destina-se apenas a partilhar informação e não constitui aconselhamento de investimento.