#据报韩国考虑第四次推迟加密税
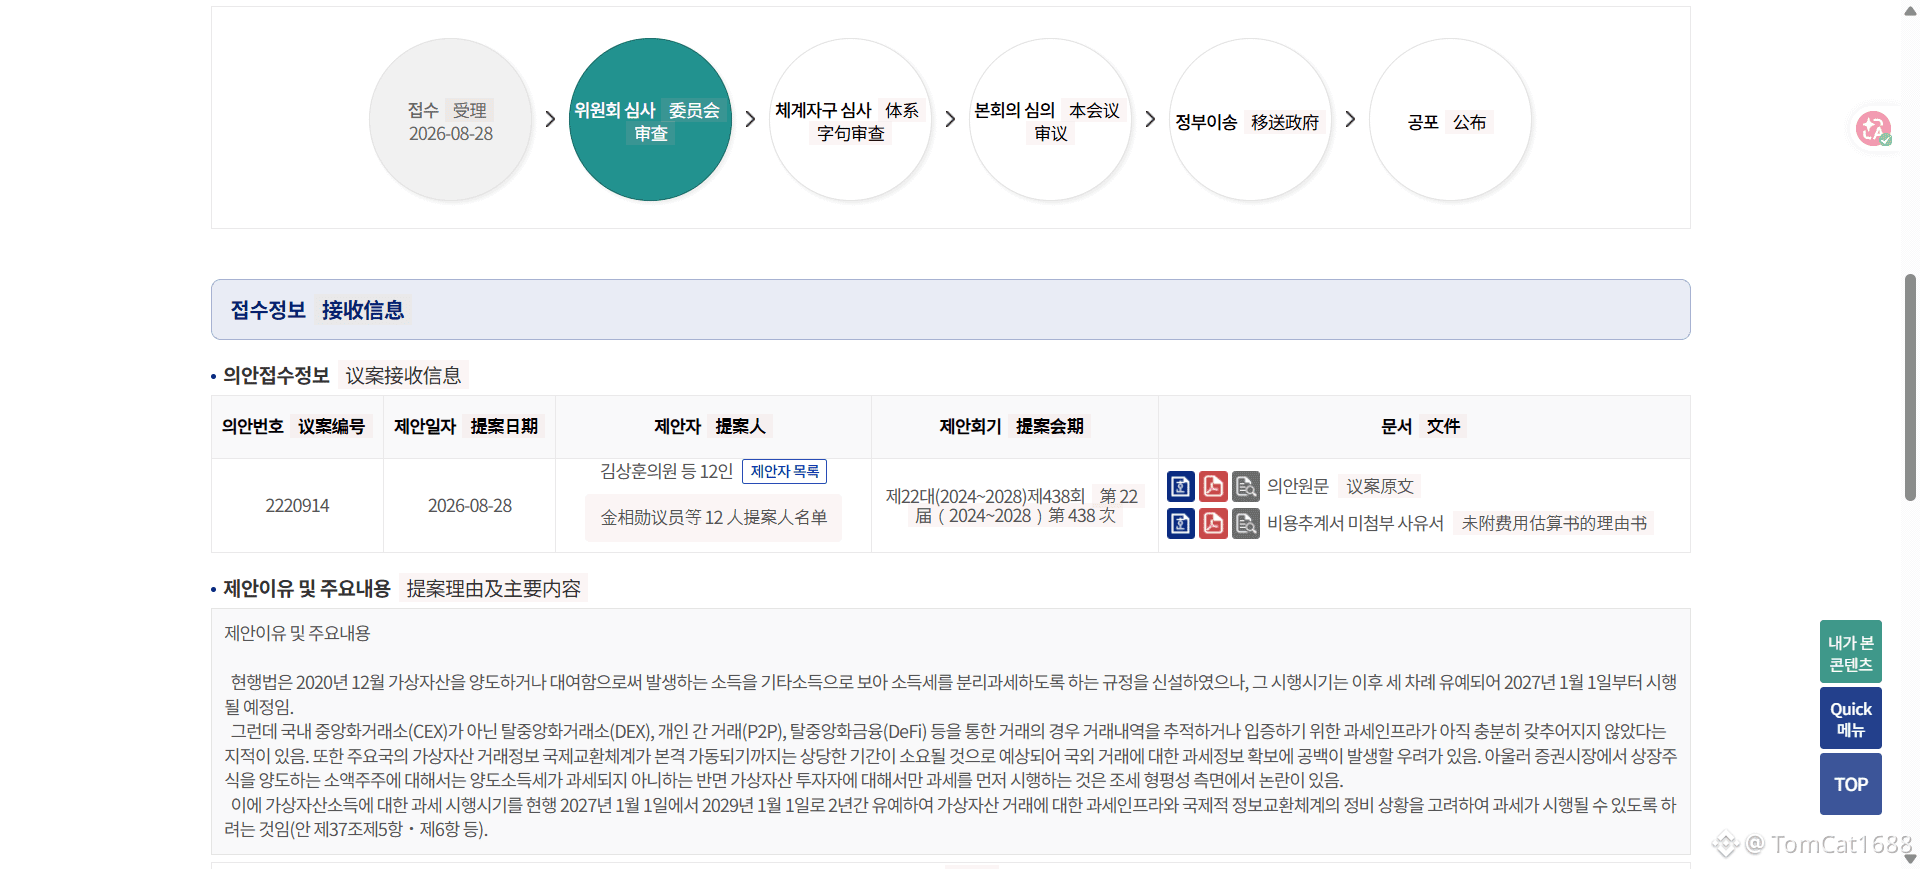
A Coreia do Sul tem aparecido nas notícias com uma frequência um tanto alta este ano: o mercado acionário coreano acionou o mecanismo de interrupção de negociações em todo o mercado sete vezes em um ano, em média uma vez a cada 19 pregões, enquanto a oposição apontava para o KOSPI no Parlamento e gritava que o «país virou um cassino». Um mercado repetidamente dilacerado pela alavancagem da IA e por ações de semicondutores com grande peso no índice já passou por várias rodadas de desgaste da «credibilidade das políticas». Agora, uma «quarta promessa adiada» mais silenciosa, mas igualmente absurda, está acontecendo em Seul: o imposto sobre a renda de ativos cripto, cuja cobrança estava prevista para janeiro de 2027, deverá ser adiado por mais dois anos, até 2029.
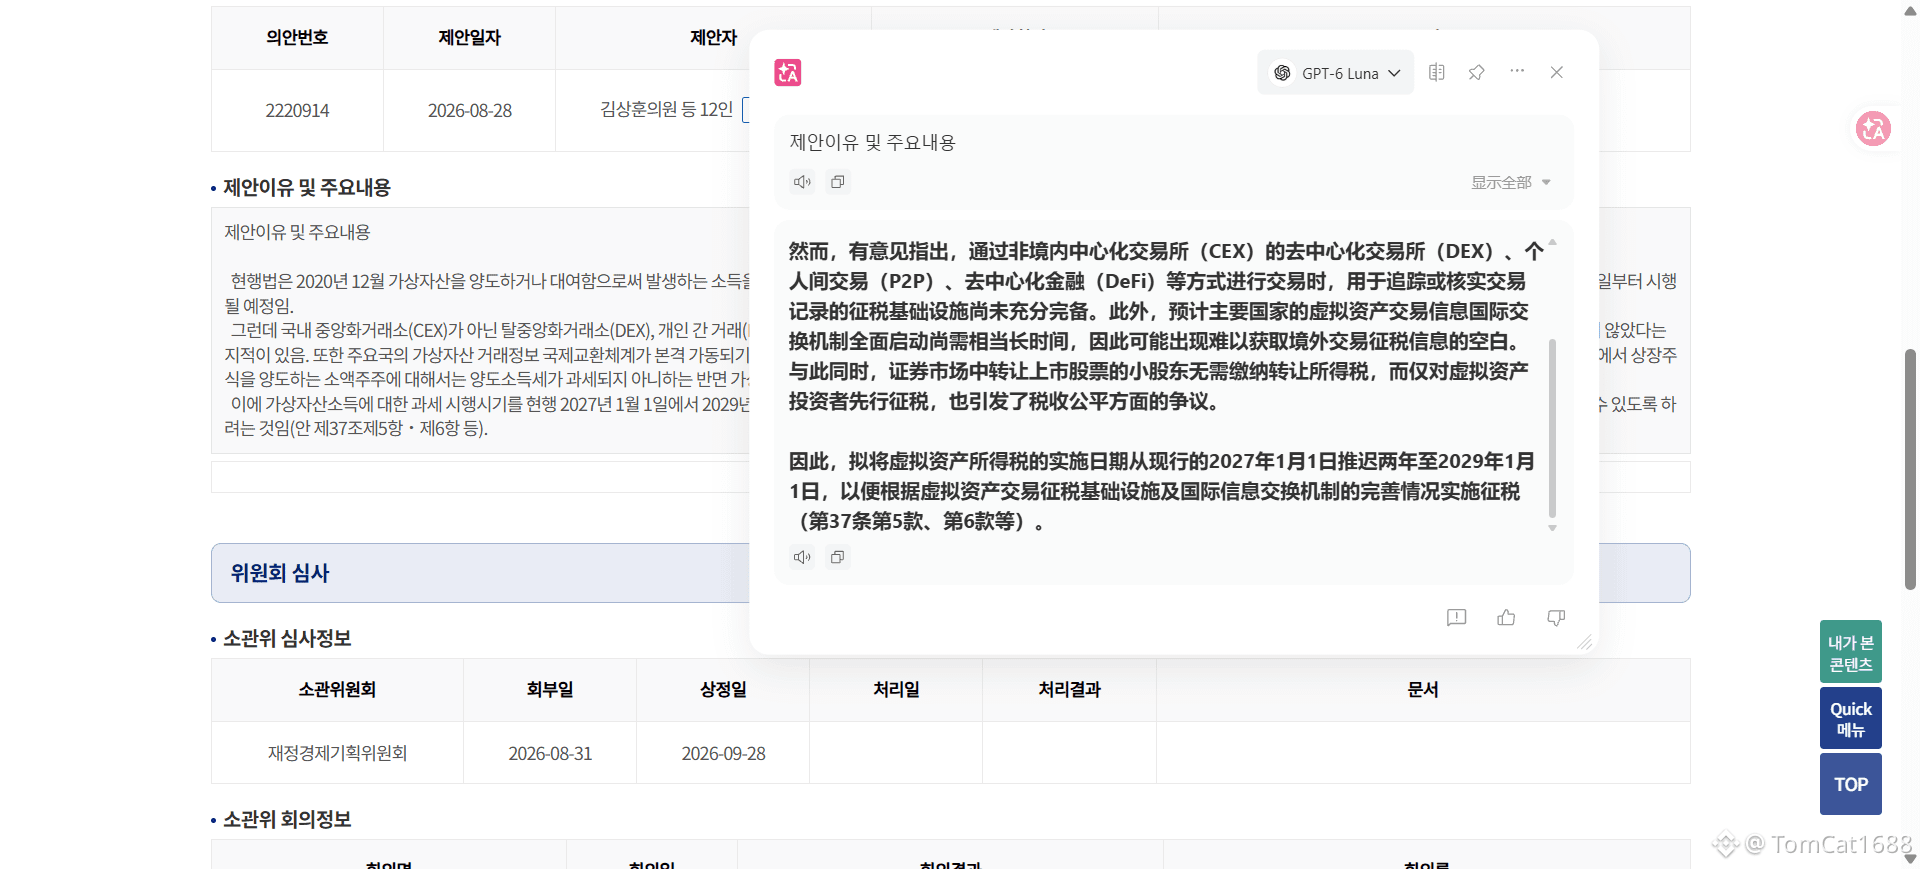
Isso não é uma «decisão prudente»; é um adiamento institucional às claras. A reforma da lei foi aprovada em 2020 e a entrada em vigor estava prevista para 2022. Depois, foi adiada para 2023, em seguida para 2025 e novamente para 2027. Agora, está prestes a sofrer o quarto adiamento. O próprio desenho tributário é bastante claro: após uma dedução de 2,5 milhões de won em ganhos anuais, aplica-se um imposto de renda de 20% mais um imposto local de 2%, totalizando 22%. Mas, seis anos depois, a Coreia do Sul ainda não conseguiu esclarecer nem «de quem cobrar, nem como cobrar».
A justificativa oficial parece bastante «respeitável»: os Estados Unidos só aderirão em 2029 ao marco da OCDE para a declaração de ativos cripto (CARF). Se a Coreia do Sul começar a cobrar em 2027, quem usa corretoras estrangeiras poderá ficar fora do radar, enquanto os usuários das corretoras nacionais serão os únicos a arcar com o imposto — o que seria injusto. Mas isso justamente expõe um fato ainda mais constrangedor: que legitimidade tem um sistema tributário que nem sequer consegue obter dados de transações realizadas no exterior para falar em «cobrança justa»? O adiamento não ocorre porque tudo está pronto, mas porque nunca esteve.
Em um nível mais profundo, trata-se de cálculo eleitoral. Os jovens são extremamente sensíveis às políticas relacionadas a patrimônio, o partido no poder está atrás nas pesquisas e a aprovação do presidente é de apenas 35,3%. Nesse momento, cobrar impostos sobre ganhos com cripto seria um suicídio político. Assim, «proteger os jovens» se tornou o pretexto mais conveniente, enquanto a justiça tributária, a disciplina fiscal e a credibilidade das políticas cedem lugar ao calendário eleitoral.
Um mercado acionário em que os circuit breakers se tornaram rotina e uma lei tributária adiada quatro vezes apontam para o mesmo problema: quando o ciclo político engole o ciclo das políticas públicas, qualquer reforma tributária que exija paciência para além de um mandato está fadada a virar refém do «deixamos para a próxima». A cobrança realmente começará em 2029? Ou estamos apenas esperando a manchete sobre o quinto adiamento?