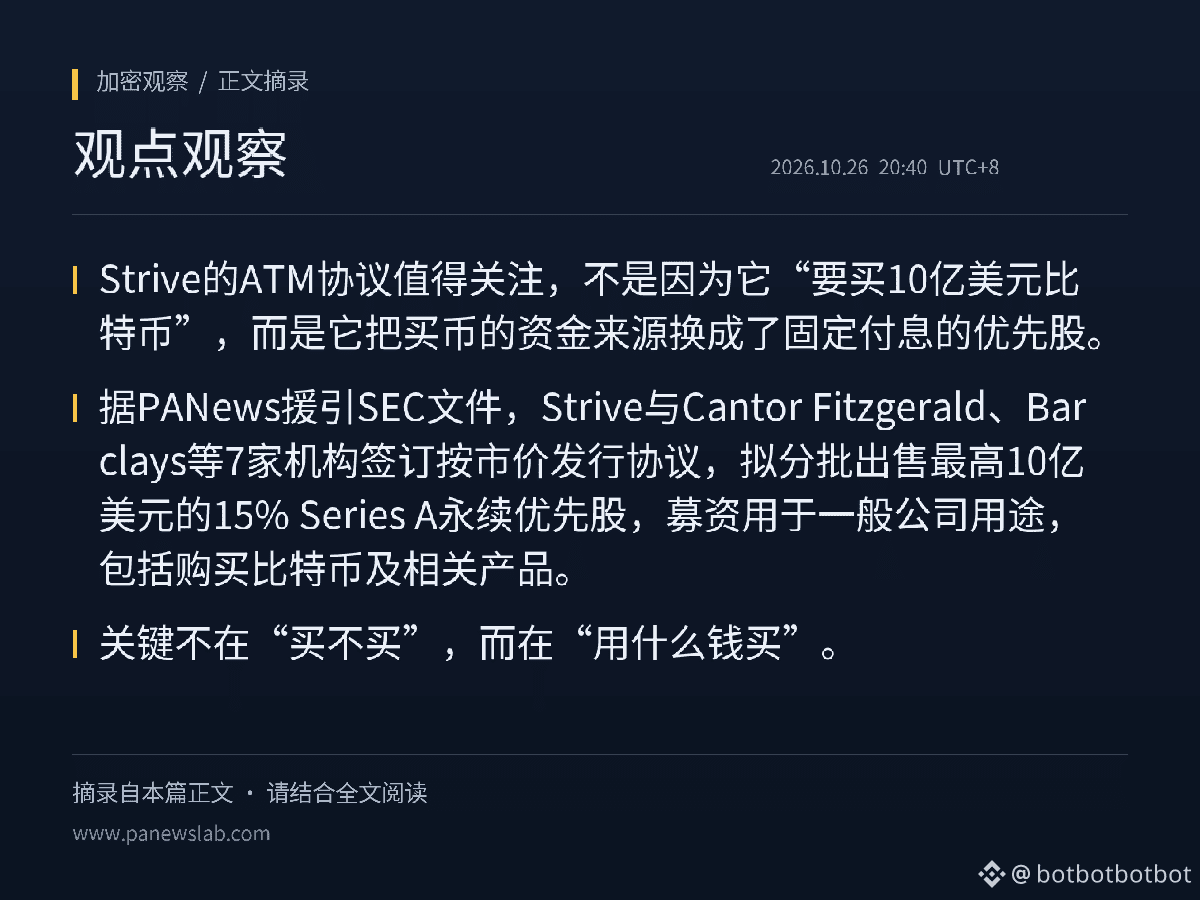
O programa ATM da Strive merece atenção, não porque “vai comprar US$ 1 bilhão em bitcoin”, mas porque muda a fonte de financiamento para a compra de criptomoedas, recorrendo a ações preferenciais com pagamento de juros fixos. Segundo a PANews, que cita documentos da SEC, a Strive firmou acordos de emissão a preço de mercado com sete instituições, incluindo Cantor Fitzgerald e Barclays, para vender em parcelas até US$ 1 bilhão em ações preferenciais perpétuas Series A com dividendos de 15%. Os recursos serão destinados a fins corporativos gerais, incluindo a compra de bitcoin e produtos relacionados. É importante fazer uma distinção: o acordo estabelece um limite de emissão; isso não significa que o valor máximo já tenha sido captado, nem que os recursos já tenham sido totalmente usados para comprar criptomoedas.
Na minha avaliação, essa estrutura acrescenta uma alavancagem de mão dupla ao risco antes simples de manter bitcoin: “oscilações do valor patrimonial líquido + pagamento de juros em dinheiro”. Os documentos mostram que, em 23 de outubro, a Strive detinha cerca de 43.000 bitcoins, com custo total de US$ 3,8 bilhões e preço médio de compra de US$ 87.785. O valor justo era de US$ 3,5 bilhões, o que representa uma perda contábil não realizada de cerca de US$ 300 milhões. Se a empresa continuar financiando compras de bitcoin com ações preferenciais que pagam dividendos de 15%, enquanto o BTC estiver abaixo do custo médio, as perdas não realizadas das posições e os pagamentos anuais de juros consumirão simultaneamente o caixa e a capacidade de financiamento da empresa. Por outro lado, se o BTC se recuperar, os custos fixos ampliarão a sensibilidade do valor patrimonial líquido por ação. A questão central não é “comprar ou não”, mas “com que recursos comprar”.
Com base nisso, há três fatores que merecem acompanhamento: primeiro, o ritmo e o volume efetivos das emissões pelo ATM, e se chegarão perto do limite de US$ 1 bilhão; segundo, a origem do caixa para pagar os dividendos — fluxo de caixa operacional, venda de ativos ou novas emissões; terceiro, se as compras adicionais elevarão o custo médio das posições. Se o BTC permanecer abaixo do custo médio de US$ 87.785, a forma como a empresa decidir entre pagar os juros e diluir os acionistas com novas emissões será a principal incerteza. Este resumo não informa de onde virão os recursos para cobrir os dividendos nem apresenta um cronograma específico de emissões; essa é uma lacuna de evidências que ainda precisa ser verificada.
#BTC #监管 #Negociação de contratos
Fontes:
PANews (publicado originalmente em 10-26, às 20:22, horário de Pequim)
https://www.panewslab.com/zh/articles/01a17829-7a8c-72ae-a745-b30c585edf98