

A França não é um país pequeno. É uma das principais potências econômicas da Europa. No entanto, agora o país enfrenta uma combinação perigosa: agitação social, impasse político, um grande déficit orçamentário e custos da dívida que continuam a pressionar.
E quando um país perde a capacidade de convencer tanto a população quanto os investidores, o problema já não se resume a manifestações.
O PROBLEMA É: QUEM AINDA ACREDITA QUE ESTE PAÍS É CAPAZ DE CONTROLAR O PRÓPRIO FUTURO?
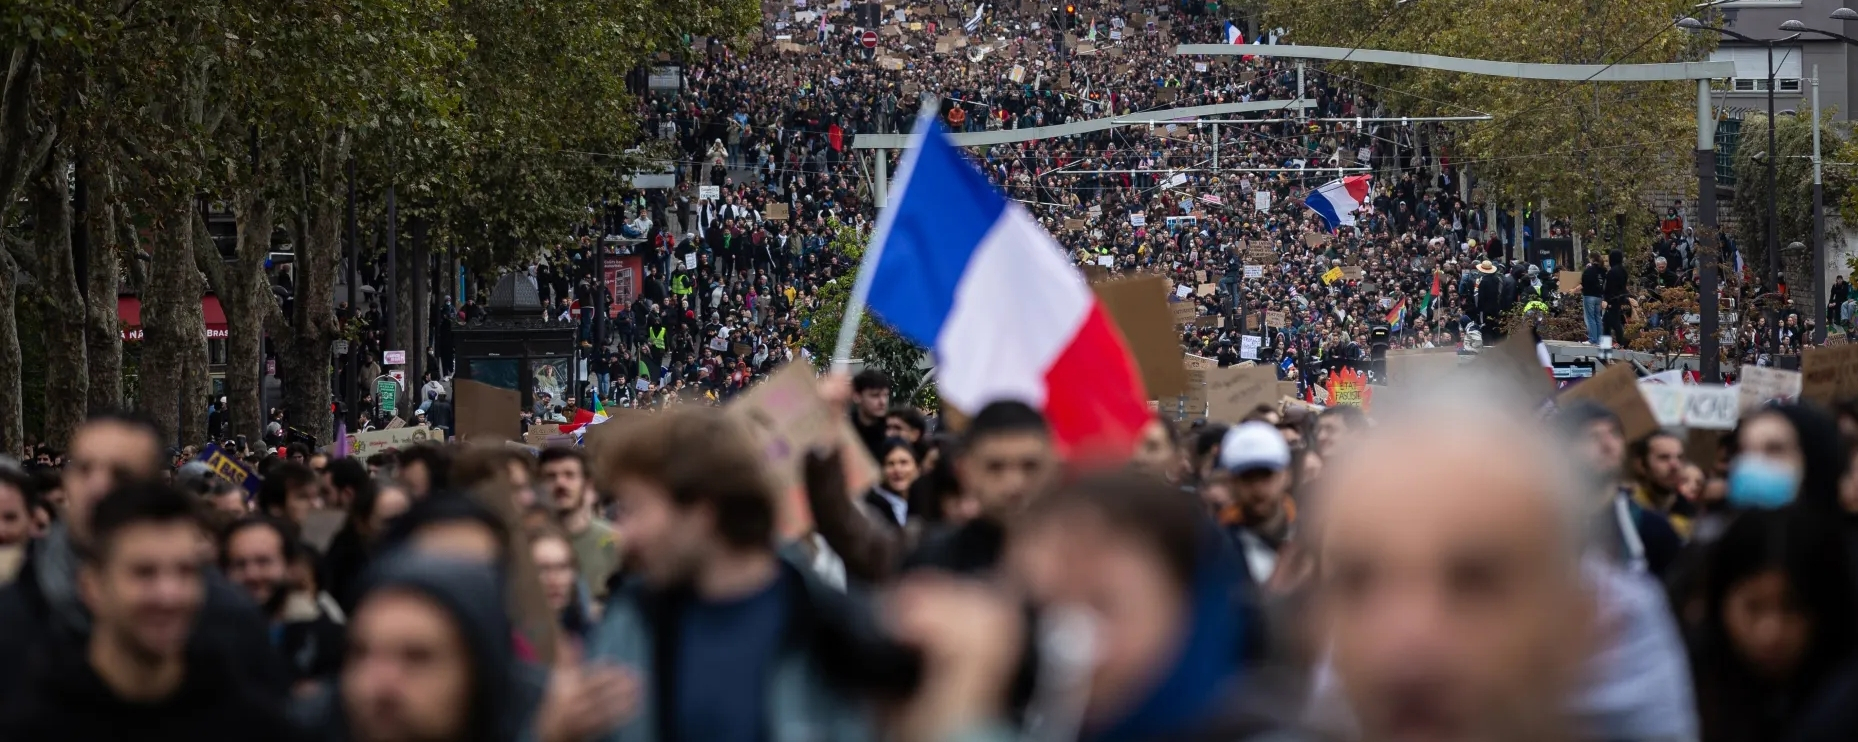
Em 24 de outubro de 2026, centenas de milhares de pessoas foram às ruas em várias cidades francesas. O Ministério do Interior estimou que cerca de 410.000 manifestantes participaram. Enquanto isso, a central sindical CGT afirmou que o número chegou a cerca de 800.000 pessoas, incluindo 250.000 em Paris.
A diferença entre os valores é grande. Mas há algo que não pode ser ignorado: a indignação social transformou-se num problema económico e político grave.
Quando manifestações inicialmente relativamente pacíficas se transformaram em confrontos em Paris e Marselha, os mercados enfrentaram uma questão muito mais importante do que saber quem venceria a disputa política.
QUANTO PODERÁ PERDER A ECONOMIA FRANCESA SE ESTA INCERTEZA CONTINUAR?
1. DÉFICE ORÇAMENTAL: O GOVERNO QUER POUPAR, MAS A POLÍTICA PODE IMPEDI-LO.
A França pretende reduzir o défice orçamental para 5% do produto interno bruto, ou PIB, em 2027, face à previsão de 5,4% em 2026.
O valor de 5,4% significa que as despesas do governo excedem as receitas num montante equivalente a 5,4% da produção económica anual total. Isto não significa que todo esse défice corresponda a nova dívida da mesma natureza, mas mostra a dimensão do desequilíbrio orçamental que tem de ser gerido.
Para melhorar a situação, o governo precisa de medidas de austeridade e de decisões orçamentais capazes de resistir à oposição política.
O problema é que o parlamento está dividido e os grupos da oposição contestam vários planos do governo.
Se os cortes forem reduzidos para apaziguar os protestos, as metas orçamentais poderão não ser cumpridas. Se o governo insistir na austeridade, a resistência social poderá intensificar-se.
Eis o dilema: o governo tem de escolher entre decisões que são igualmente dispendiosas em termos políticos.
Em 27 de outubro, o parlamento deverá retomar a discussão das medidas orçamentais. Uma das opções que o governo poderá considerar é o artigo 49.3 da Constituição francesa, que permite aprovar certos projetos de lei sem uma votação final, a menos que o governo seja posteriormente derrubado por uma moção de censura.
No entanto, um procedimento constitucional não é uma máquina mágica que elimina o défice. Mesmo que o orçamento seja aprovado, a questão seguinte continua a ser a mesma: será a austeridade acordada suficiente para melhorar as finanças públicas?
2. OBRIGAÇÕES FRANCESAS: QUANDO OS INVESTIDORES EXIGEM UMA COMPENSAÇÃO MAIOR.
Na semana anterior, a rendibilidade das obrigações do Tesouro francês a 10 anos subiu 11 pontos base na quinta-feira, atingindo o nível mais elevado desde 2002, segundo a CNBC.
Um ponto base é uma unidade usada para medir variações na rendibilidade. Onze pontos base equivalem a um aumento de 0,11 pontos percentuais.
Não interprete mal o mecanismo. A rendibilidade das obrigações não é uma taxa de juro que o governo passa automaticamente a pagar a todos os detentores de dívida antiga sempre que o valor sobe. No entanto, o aumento da rendibilidade no mercado reflete a variação do preço das obrigações e pode elevar os custos de financiamento quando o governo emite nova dívida ou refinancia dívida vencida.
Quando os investidores exigem uma rendibilidade mais elevada, o governo enfrenta opções desagradáveis: aceitar custos de empréstimo mais altos, reduzir as necessidades de financiamento ou convencer os mercados de que o risco orçamental está controlado.
A subida da rendibilidade francesa também alargou o diferencial face às obrigações do Tesouro alemãs a 10 anos, que constituem uma das principais referências do mercado de dívida da zona euro. Segundo os relatos, o diferencial atingiu o nível mais amplo desde novembro de 2011.
O que significa isso?
Os investidores não consideram que todos os países europeus têm o mesmo nível de risco. Quando o prémio de risco francês aumenta face ao alemão, o mercado está a reavaliar as diferenças de risco entre os dois países.
E quanto mais tempo durar a incerteza política, mais difícil será para o governo convencer os investidores de que o défice diminuirá de acordo com as metas.
3. A MOODY'S MANTÉM A NOTAÇÃO Aa3, MAS A PERSPETIVA CONTINUA NEGATIVA.
Na sexta-feira, 23 de outubro de 2026, a Moody's manteve a notação de crédito da França em Aa3, com perspetiva negativa.
A notação Aa3 continua a pertencer à categoria de elevada qualidade de crédito. Portanto, não se trata de um anúncio de que a França deixou de pagar a sua dívida.
No entanto, a perspetiva negativa indica que continua a existir o risco de uma descida da notação.
A Moody's salientou a fragmentação política, que poderá continuar a perturbar o funcionamento do poder legislativo. Por outro lado, as perspetivas de estabilização da classificação de crédito melhorariam se o governo conseguisse reduzir o défice orçamental.
Este é o cerne do problema: os mercados não avaliam apenas o montante da dívida de um país, mas também se o seu governo tem capacidade política para a controlar.
Um país pode ter uma economia de grande dimensão e instituições consolidadas, mas, se a sua política orçamental continuar bloqueada por disputas políticas, a incerteza poderá ainda assim aumentar o prémio de risco.
4. CRESCIMENTO ECONÓMICO: QUANDO O MEDO FAZ O DINHEIRO DEIXAR DE CIRCULAR.
O ING prevê um crescimento do PIB francês de apenas 0,3% em 2026 e 0,6% em 2027.
Estes valores são projeções, não resultados finais confirmados.
Mas imagine a pressão que a economia tem de enfrentar quando o crescimento já é fraco, enquanto a incerteza política e os custos de financiamento aumentam.
Os consumidores podem adiar as compras. Os turistas podem mudar os planos de viagem. As empresas podem adiar a expansão. Os investidores podem esperar antes de investir.
Cada uma destas decisões pode parecer insignificante. Mas, quando são tomadas em simultâneo, o impacto pode propagar-se por toda a economia.
As empresas perdem receitas. As companhias suspendem as contratações. As receitas fiscais podem enfraquecer. Entretanto, as necessidades de financiamento do governo mantêm-se.
E é aí que começa a formar-se um ciclo de pressão: o crescimento enfraquece, as receitas fiscais correm o risco de diminuir, aumenta a necessidade de cortes e as decisões de austeridade voltam a desencadear resistência política.
A França já enfrentou perturbações económicas causadas por protestos. Segundo estimativas citadas num relatório do ING, prevê-se que o movimento dos Coletes Amarelos tenha reduzido o crescimento trimestral do PIB em 0,1 pontos percentuais no quarto trimestre de 2018. Também se estima que as greves contra a reforma das pensões em 2023 tenham reduzido o crescimento do PIB em cerca de 0,1 pontos percentuais no primeiro trimestre.
Estes dados históricos não provam que a crise atual terá necessariamente o mesmo impacto. Mas a experiência mostra que a agitação social pode deixar marcas económicas concretas.
5. OS SETORES EMPRESARIAIS MAIS VULNERÁVEIS: RETALHO, TURISMO, TRANSPORTES E BANCA.
Segundo a análise do ING, o retalho, a hotelaria, o turismo, os transportes e a logística estão entre os setores mais diretamente expostos à turbulência.
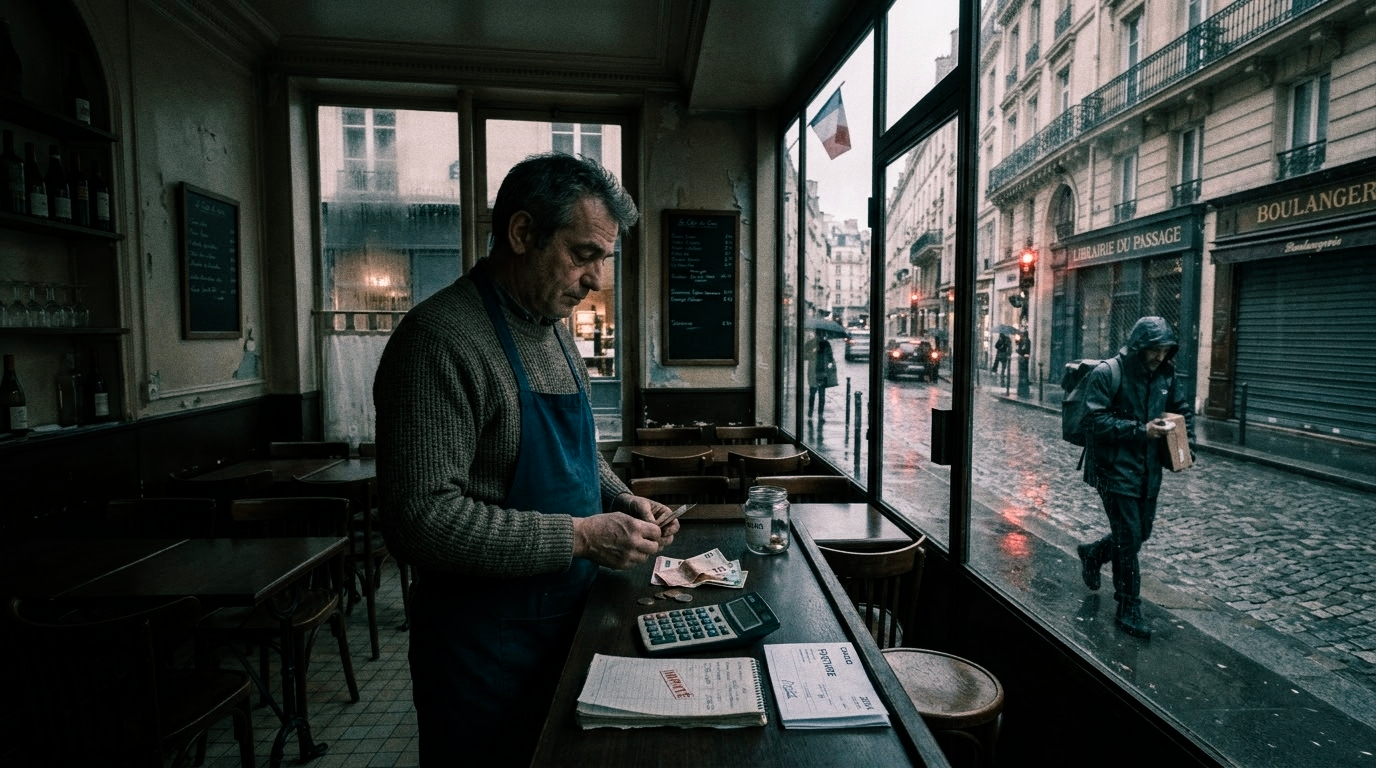
As lojas podem perder clientes ou ser obrigadas a fechar. Os hotéis, cafés e restaurantes podem perder vendas que nem sempre podem ser recuperadas no dia seguinte. As perturbações nos transportes também podem atrasar a distribuição de mercadorias e a atividade empresarial.
A rede francesa de câmaras de comércio, com base em dados citados pelo ING, estima que mais de 2.000 empresas tenham sido diretamente afetadas até terça-feira.
A Carrefour é um exemplo concreto da pressão que o setor retalhista enfrenta. As ações da empresa caíram mais de 14% na quarta-feira, depois de ter reduzido as previsões de lucros e os investimentos. A empresa apontou os motins, juntamente com o aumento dos custos da energia, como fatores que pesam sobre a confiança dos consumidores.
Isto significa que o problema não se limita a danos materiais ou ao encerramento de lojas.
Quando as famílias se preocupam com o futuro, podem reduzir as despesas. Quando as empresas preveem uma quebra da procura, podem cortar no investimento. E, quando as receitas diminuem, a pressão sobre os lucros das empresas aumenta.
O setor bancário também não está imune.
Segundo Kevin Thozet, da Carmignac, a incerteza prolongada pode abrandar o crescimento do crédito e agravar os problemas de crédito. O elevado custo do capital próprio também pode pressionar as avaliações dos bancos.
Se a economia enfraquecer e alguns mutuários tiverem dificuldades em pagar os empréstimos, o risco de crédito pode aumentar. No entanto, a dimensão do impacto final dependerá das condições económicas, da qualidade dos ativos bancários e da resposta das políticas do governo e do banco central.
6. E A LVMH E A INDÚSTRIA FRANCESA DE ARTIGOS DE LUXO?
A França é conhecida como um centro mundial da indústria de artigos de luxo. Mas nem mesmo as grandes marcas estão totalmente isoladas da turbulência interna.
Segundo dados citados num relatório da CNBC, a França representou cerca de 8% das receitas da LVMH em 2025. Isto mostra que a exposição direta da empresa ao mercado interno é relativamente limitada em comparação com as suas receitas totais.
No entanto, existe outra via de risco: o turismo.
As compras isentas de impostos, ou tax-free shopping, representam cerca de 20% das receitas da LVMH em França, segundo Thozet.
Se os turistas evitarem as zonas afetadas, reduzirem as visitas ou adiarem as compras, esta atividade também poderá ser afetada.
Por outras palavras, uma empresa que vende os seus produtos a nível mundial pode, ainda assim, ser afetada quando um dos principais centros mundiais de turismo e consumo de luxo sofre perturbações.
7. PROTESTOS DE 5 DE NOVEMBRO: O PRÓXIMO TESTE PARA O GOVERNO E OS MERCADOS.
Está prevista uma nova manifestação para 24 de outubro, enquanto uma greve e protestos nacionais apoiados pelos sindicatos estão marcados para 5 de novembro.
Os investidores estarão atentos a três aspetos principais.
Primeiro, se o governo consegue aprovar o orçamento de 2027 com medidas orçamentais suficientemente credíveis.
Segundo, se os protestos evoluem para perturbações prolongadas que afetem o consumo, o turismo, o investimento e a atividade empresarial.
Terceiro, se o aumento dos prémios de risco das obrigações francesas continua e alarga ainda mais o diferencial das taxas de rendibilidade face à Alemanha.
Estes três aspetos estão interligados.
Se o governo conseguir garantir a previsibilidade orçamental e atenuar as preocupações fiscais, a pressão sobre os mercados poderá diminuir. Por outro lado, se o impasse político persistir, o crescimento enfraquecer e as metas de austeridade se tornarem cada vez mais difíceis de alcançar, os riscos para os ativos franceses poderão aumentar.
Não há garantias de que o pior cenário se concretize. Mas ignorar a ligação entre política, orçamento e mercados financeiros também seria um grave erro.
CONCLUSÃO: UMA CRISE POLÍTICA PODE TRANSFORMAR-SE NUMA FATURA ECONÓMICA.
A França enfrenta um desafio muito mais complexo do que simplesmente controlar as manifestações.
O governo tem de restabelecer a confiança, manter a estabilidade política, controlar o défice e convencer os investidores de que a dívida pública continua num caminho sustentável.
Entretanto, as empresas enfrentam uma procura incerta, a população enfrenta pressões económicas e os investidores têm de reavaliar os riscos que têm vindo a aceitar.
Esta é a dura realidade do sistema económico moderno: uma crise política não fica confinada ao edifício do parlamento ou às ruas cheias de manifestantes.
Os seus efeitos podem propagar-se aos preços das obrigações, aos custos de financiamento das empresas, às decisões de investimento, ao emprego e ao crescimento económico.
E, quando um país tem de pagar mais para conquistar a confiança dos mercados, a questão já não é apenas o montante da sua dívida.
A QUESTÃO É: SERÁ QUE O GOVERNO AINDA CONSEGUE TOMAR AS DECISÕES NECESSÁRIAS PARA CONTROLAR ESSA DÍVIDA?
Porque, no fim de contas, não basta um país ter uma economia de grande dimensão. Também tem de conseguir gerir as suas finanças, tomar decisões e manter a confiança nas suas instituições.
Se estas três coisas não avançarem em conjunto, o preço a pagar poderá ser muito superior ao dos distúrbios visíveis nas ruas.
Fontes: CNBC, reportagem de Hugh Leask, 24 de outubro de 2026; declarações da Moody's; análises do ING, Natixis CIB, Ebury e Carmignac, conforme citadas no relatório.
#França #EconomiaGlobal #MercadosFinanceiros #Obrigações #DívidaPública #Geopolítica #Investimento #EconomiaPolítica