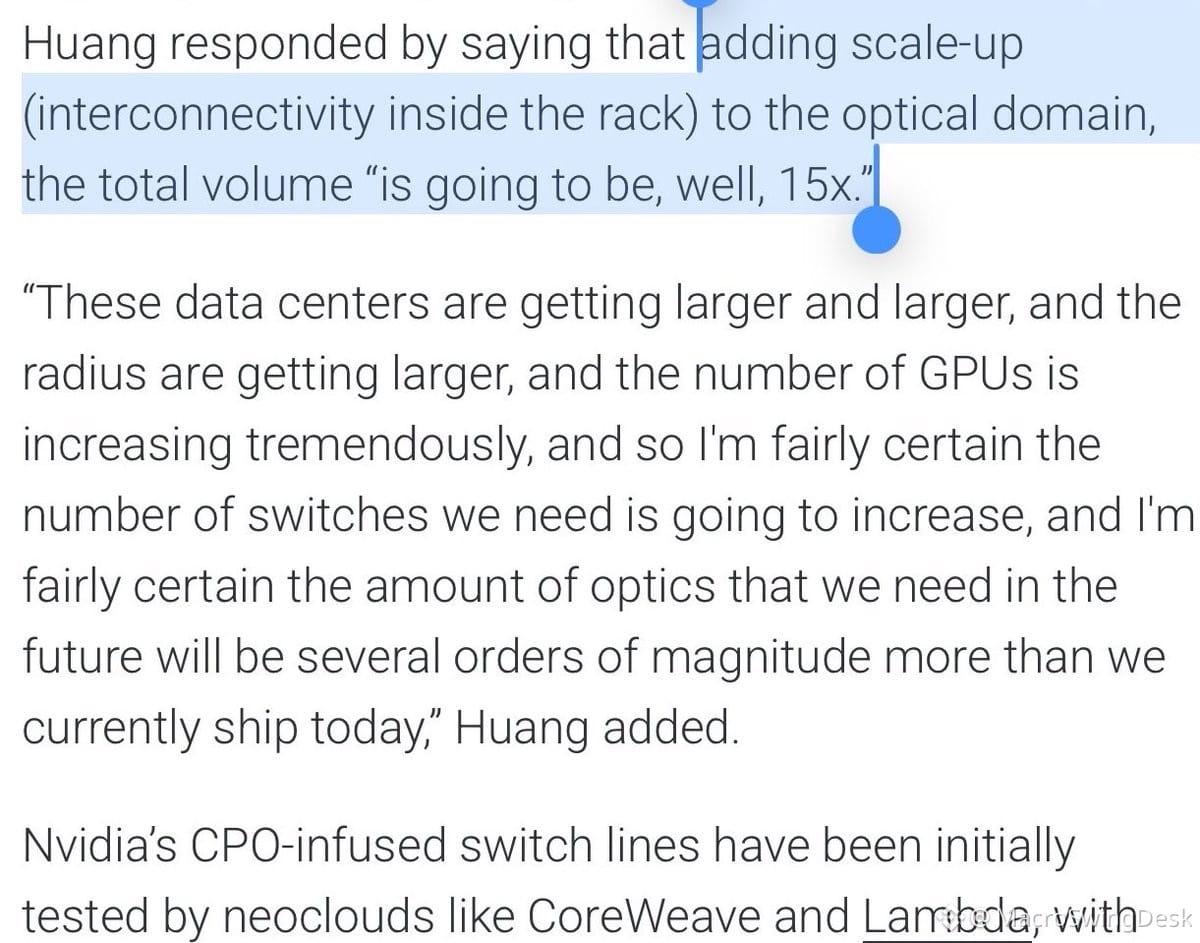
Jensen comentou casualmente que a expansão das interconexões ópticas poderia chegar a 15 vezes o volume agregado atual. Se você não está prestando atenção aos gargalos na cadeia de suprimentos da $NVDA, está deixando passar o cenário que está se formando.
Não se trata apenas da $LITE ou da $COHR — é uma escassez estrutural de lasers CW que está prestes a piorar. Eis o problema: fornecedores independentes estão redirecionando capacidade para lasers CPO de desempenho ultr alto, em busca de margens maiores. Isso é ótimo para os resultados deles, mas vai reduzir drasticamente a disponibilidade nas faixas inferiores, justamente quando a demanda por módulos plugáveis estiver disparando.
Não dá para ampliar a capacidade de fabricação de lasers da noite para o dia. Os prazos de entrega são longos, os investimentos de capital são pesados e as decisões de realocação são difíceis de reverter. Mesmo que os fornecedores não redirecionem ativamente a capacidade (a Coherent deu a entender que faria isso), a demanda está disparando em todo o espectro de lasers.
Baixo custo de BOM + oferta inelástica + demanda explosiva por infraestrutura de IA = disputas por alocação e aumentos de preços. Esse é o tipo de gargalo que pode se transformar em uma história de margens para vários trimestres para quem controlar a oferta.
Se a visão de Jensen se concretizar, os componentes ópticos se tornarão o novo gargalo na expansão da IA. Fique de olho nos fornecedores de lasers, nas empresas de fotônica e em qualquer participante dessa cadeia com poder para definir preços. O cenário oferece uma relação assimétrica entre risco e retorno.