Hoje usei o Binance AI Pro de verdade e, para ser sincero, fiquei um pouco impressionado.
(O prompt da estratégia está no final)
Há alguns dias, eu ainda achava que servia apenas para responder perguntas. Hoje, percorri o processo inteiro e descobri que ela realmente consegue criar uma estratégia — e ela já foi implementada e está rodando em uma conta real 😂
Usei justamente o exemplo da Hynix:
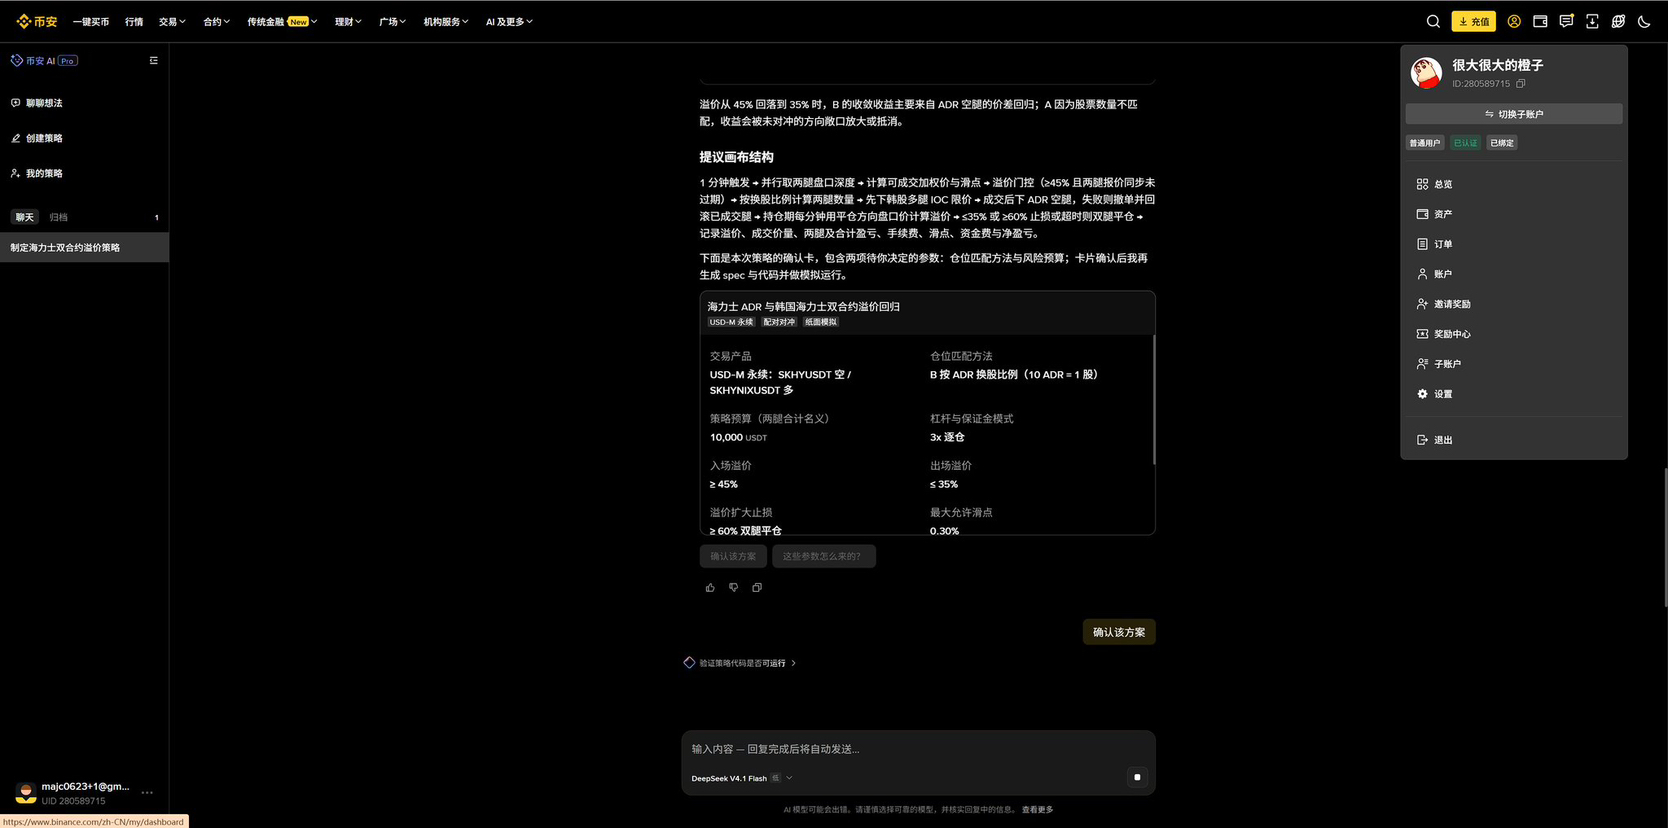
O ADR chega a ter um prêmio de 45% em relação às ações coreanas: vendo o ADR a descoberto e compro as ações coreanas. Quando o prêmio volta a 35%, encerro as duas posições ao mesmo tempo. Primeiro, é preciso padronizar a proporção de conversão, a base de cotação e outros detalhes.
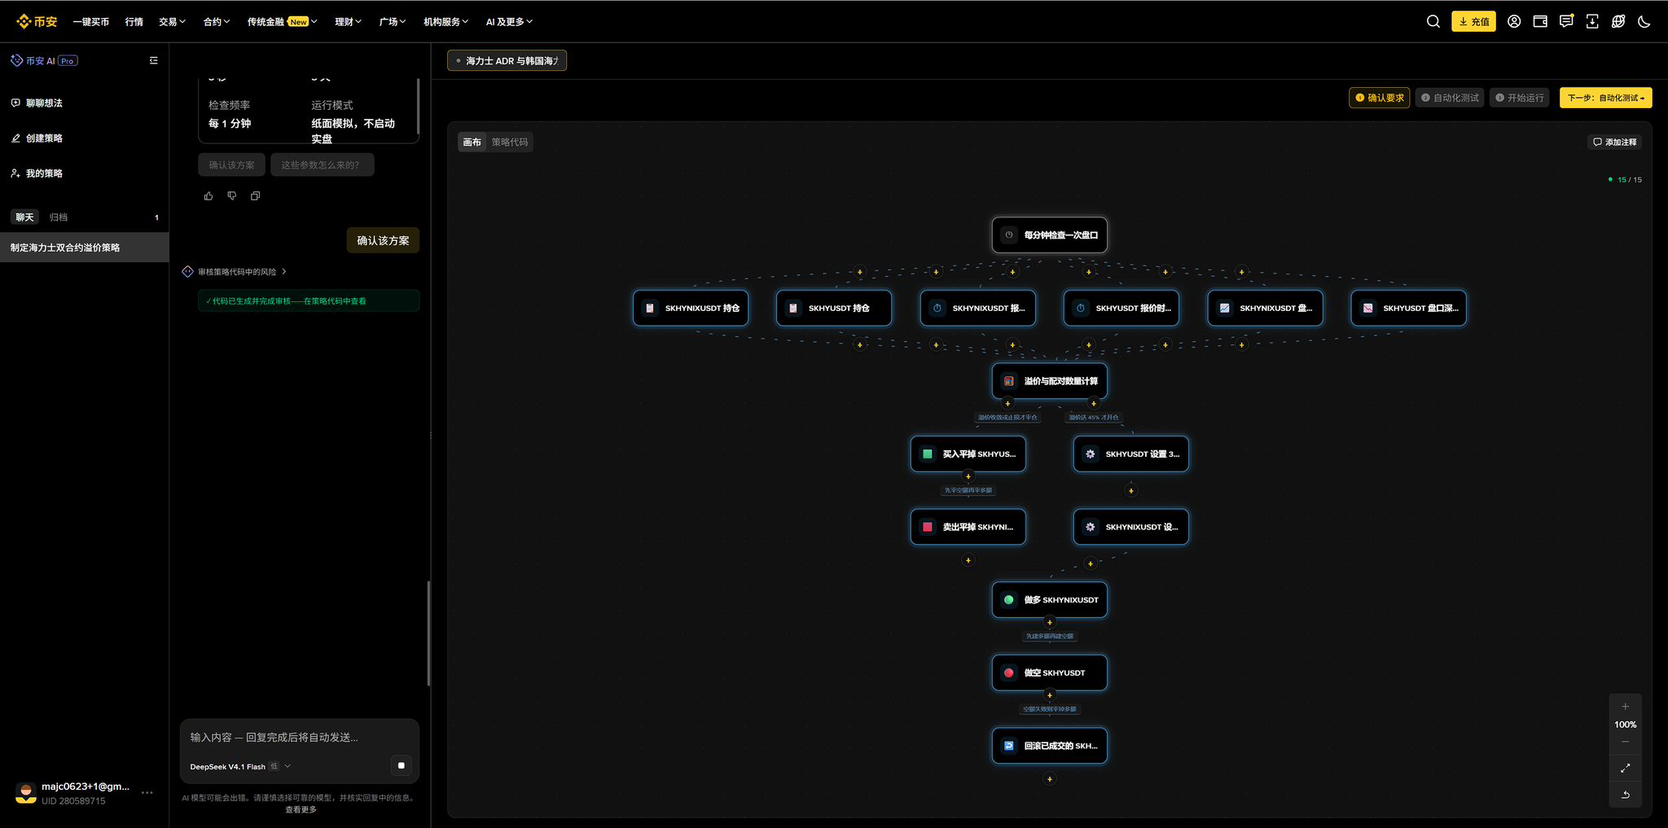
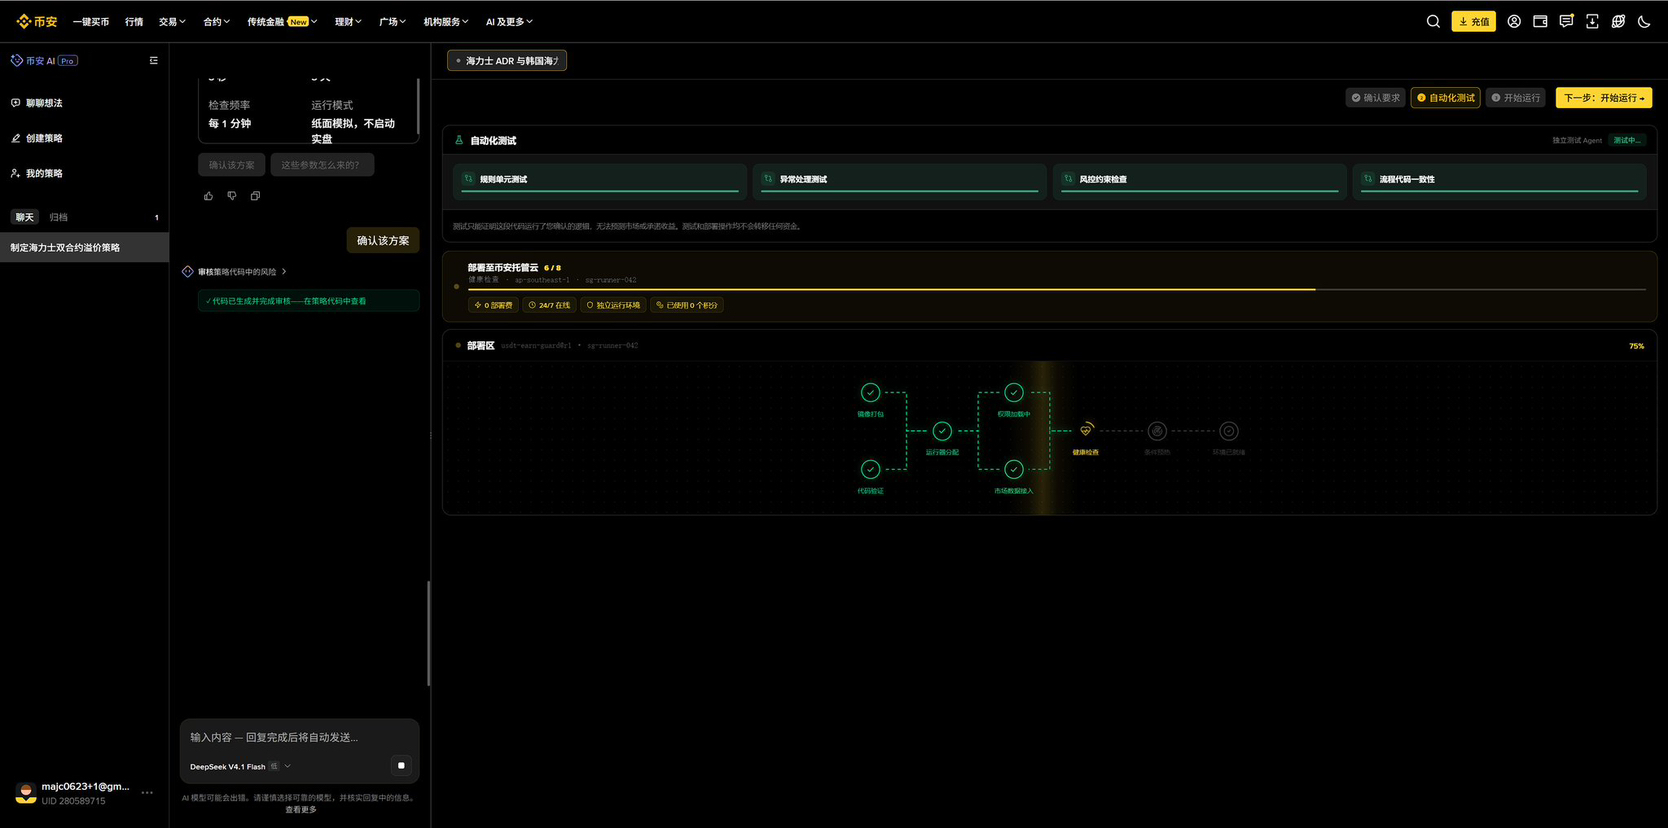
Expliquei a ideia, conversei com a IA para deixar as condições claras, e ela gerou o código e o canvas da estratégia. Depois, testei e implementei — por fim, a estratégia já estava rodando na minha conta. Todo o processo foi muito mais simples do que eu esperava.
Quem já programou antes deve saber que, embora essa estratégia possa ser explicada em apenas duas frases, colocá-la em prática por conta própria não é tão simples. Mercado, interfaces de negociação, servidores, vários erros — cada etapa exige tempo.
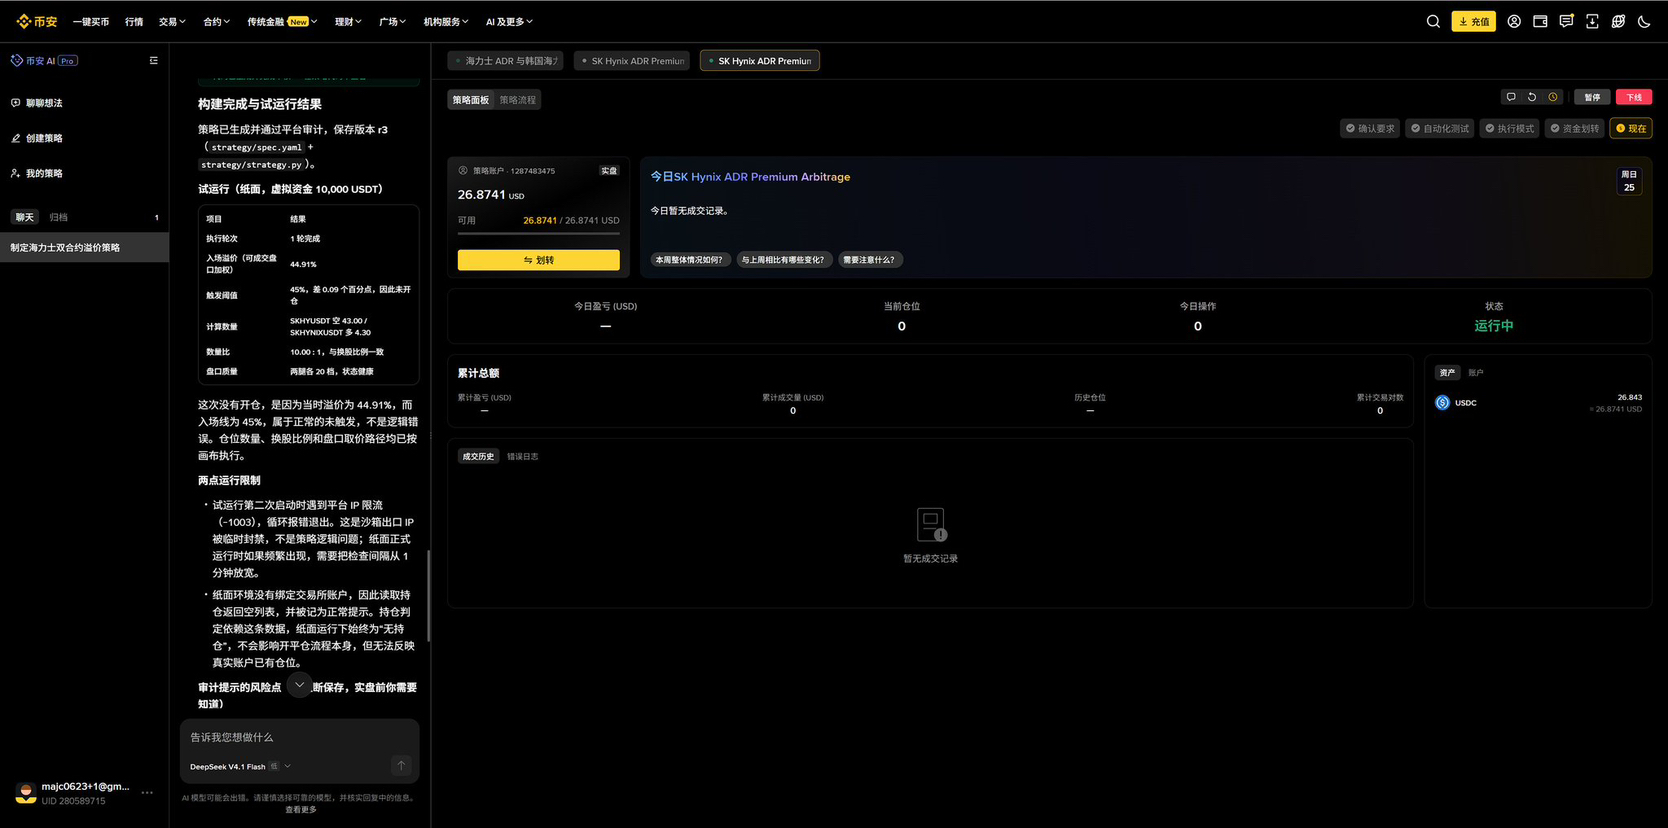
Desta vez, concluí todas essas etapas em uma única página. Quando vi o status “Em execução” no final, realmente achei que isso tinha algo de interessante.
Pela minha experiência desta vez, esta é a melhor IA de negociação de criptomoedas que já usei. Do desenvolvimento da estratégia à implantação em operações reais, a experiência completa demonstra uma vantagem bastante clara.
O que eu mais queria era justamente isto: ter uma ideia de negociação e não precisar mexer novamente em toda a infraestrutura — que a ferramenta simplesmente a implementasse para mim e me deixasse ver se funciona de verdade.
Agora isso é realmente possível.
É claro que, por enquanto, a implantação foi concluída com sucesso, mas ainda não havia ocorrido nenhuma execução quando fiz a captura de tela. Ainda será preciso acompanhar a estabilidade da execução e se a estratégia dá lucro. Uma ferramenta fácil de usar e uma estratégia lucrativa são coisas diferentes.
Mas, pelo menos, daqui para a frente, quando tiver uma ideia de estratégia, vou querer abrir a ferramenta e testá-la na hora. Antes, muitas ideias acabavam esquecidas porque pareciam trabalhosas demais de implementar.
Recomendo que quem realmente negocia e tem ideias próprias de estratégia experimente este produto da Binance. Só ler a apresentação e executar todo o processo por conta própria são experiências bem diferentes.
--------------------------------------------------
Copie com um clique o [prompt] para testar esta estratégia:
Ajude-me a criar uma estratégia de “reversão do prêmio entre o ADR da Hynix e o contrato perpétuo da Hynix na Coreia”. Primeiro, gere o canvas da estratégia e faça uma simulação de negociação; não inicie operações reais.
I. Primeiro, verifique a disponibilidade e a convenção das cotações
Ativos negociados:
SKHYUSDT: contrato perpétuo do ADR da Hynix.
SKHYNIXUSDT: contrato perpétuo da Hynix, listada na Coreia do Sul.
Confirme primeiro:
Se a plataforma atual permite operar esses dois contratos na mesma estratégia e acionar operações nas duas pernas com base na relação entre os preços.
A moeda de cotação dos dois contratos, o multiplicador dos contratos, a quantidade de ações correspondente a cada unidade e se o preço da ação coreana já foi convertido pela taxa de câmbio.
A proporção atual entre o ADR e as ações ordinárias coreanas. Informações públicas indicam que 10 ADRs correspondem a 1 ação ordinária coreana; verifique se isso ainda é válido.
Se faltarem dados necessários ou não houver suporte para qualquer função essencial, informe isso claramente. Não faça suposições nem substitua os ativos por conta própria.
II. Cálculo do prêmio
Depois de padronizar os preços das duas pernas para a mesma moeda e a mesma quantidade de ações subjacentes, calcule o prêmio do ADR em relação às ações coreanas.
Se for confirmado que as cotações dos contratos não têm nenhum fator de escala adicional e que o contrato da ação coreana está cotado em USDT por ação:
Taxa de prêmio = 10 × preço de SKHYUSDT ÷ preço de SKHYNIXUSDT − 1.
Mostre no canvas a fórmula efetivamente utilizada e os fundamentos da conversão para que eu possa verificá-los.
III. Regras de abertura
Se não houver posição aberta nesta estratégia e a taxa de prêmio do ADR atingir ou superar 45%:
Abra uma posição vendida em SKHYUSDT.
Ao mesmo tempo, abra uma posição comprada em SKHYNIXUSDT.
Gerencie as duas pernas em conjunto, como uma posição pareada.
Enquanto a posição estiver aberta, não abra posições repetidas nem aumente a posição.
Só abra a posição quando ambas as pernas tiverem cotações válidas, sincronizadas e executáveis.
Ao avaliar os gatilhos, considere a profundidade do livro de ofertas e a derrapagem correspondentes ao tamanho real das ordens; não use apenas o preço da última negociação.
IV. Regras de fechamento
Enquanto a posição pareada estiver aberta, se a taxa de prêmio cair para 35% ou menos:
Compre para fechar a posição vendida em SKHYUSDT.
Venda para fechar a posição comprada em SKHYNIXUSDT.
Feche apenas as posições desta estratégia, sem afetar outras estratégias.
A decisão de fechar a posição deve usar cotações executáveis na direção efetiva do fechamento.
V. Posição e execução
Explique separadamente as diferenças entre os dois métodos de hedge a seguir:
A. Mesmo valor nocional em USDT nas duas pernas.
B. Correspondência da quantidade de ações subjacentes de acordo com a proporção de conversão do ADR.
Apresente exemplos de posições, riscos residuais e diferenças de retorno dos dois métodos para uma entrada com prêmio de 45%. Eu confirmarei qual método usar; não presuma que sejam iguais.
Explique o mecanismo específico de envio de ordens para as duas pernas. Se uma perna for executada e a outra falhar ou for executada parcialmente, cancele as ordens restantes e elimine a exposição não protegida de acordo com regras confirmadas previamente. Não tente novamente indefinidamente nem mantenha uma posição isolada por muito tempo.
VI. Simulação e parâmetros pendentes de confirmação
Primeiro, apresente o processo completo da operação usando fundos virtuais e registre separadamente:
o prêmio na entrada e na saída;
os preços e as quantidades executadas nas duas pernas;
o lucro ou prejuízo de cada perna e o total;
as taxas, a derrapagem, o financiamento e o lucro ou prejuízo líquido final.
O orçamento da estratégia, a alavancagem, a derrapagem máxima permitida, o critério de expiração das cotações, o tempo máximo de manutenção da posição e as condições de stop-loss caso o prêmio continue aumentando devem ser listados como parâmetros pendentes da minha confirmação.
Primeiro, apresente o resultado da verificação de capacidades e o canvas da estratégia. Não inicie a negociação real antes de eu confirmar os parâmetros acima.