Os grandes bancos anunciam uma taxa de 1,3% nos depósitos a prazo de cinco anos. Aquele vídeo sobre liberdade financeira no celular fala em 4%. Com os mesmos 60 mil de despesas anuais, a diferença entre os resultados dessas duas divisões é de três milhões.
Três milhões: uma pessoa levaria cinquenta anos para juntar essa quantia só economizando.
Bengen propôs essa regra dos 4% em 1994, quando era consultor financeiro. Quatro anos depois, três professores da Universidade Trinity, no Texas, transformaram-na num estudo. Analisaram setenta anos de registros do mercado de ações americano, usando janelas de trinta anos.
A conclusão foi que, com uma carteira composta por metade em ações e metade em títulos, até uma alocação de três quartos em ações, retirar 4% por ano permitia que 95% das janelas durassem os trinta anos completos.
O ponto principal não é o quatro.
É que esse número é um produto daquele período histórico. Li o resumo do estudo: foi porque o mercado de ações americano teve aquele desempenho específico ao longo de setenta anos que se chegou a 95%. Se o período histórico fosse outro, a mesma fórmula daria outra resposta.
Na verdade, mais tarde, o próprio Bengen elevou a taxa para 4,7%. Já as instituições que fazem projeções para o futuro, ao contrário, recomendam 3,9%. A regra foi proposta pela mesma pessoa, mas o criador a revisou para cima e os modelos, para baixo: uma diferença de 20% entre os dois valores.
Esse número não é um teorema.
O verdadeiro denominador é o rendimento que você consegue obter. Com um depósito a prazo de cinco anos rendendo 1,3% nos grandes bancos, para cobrir despesas de 60 mil seriam necessários 4,6 milhões. Não é que a fórmula esteja errada; é que esse denominador simplesmente não se sustenta.
Alguém pode dizer: então é só não deixar o dinheiro na poupança.
Tudo bem. Mas aí é preciso aceitar que o denominador começa a oscilar.
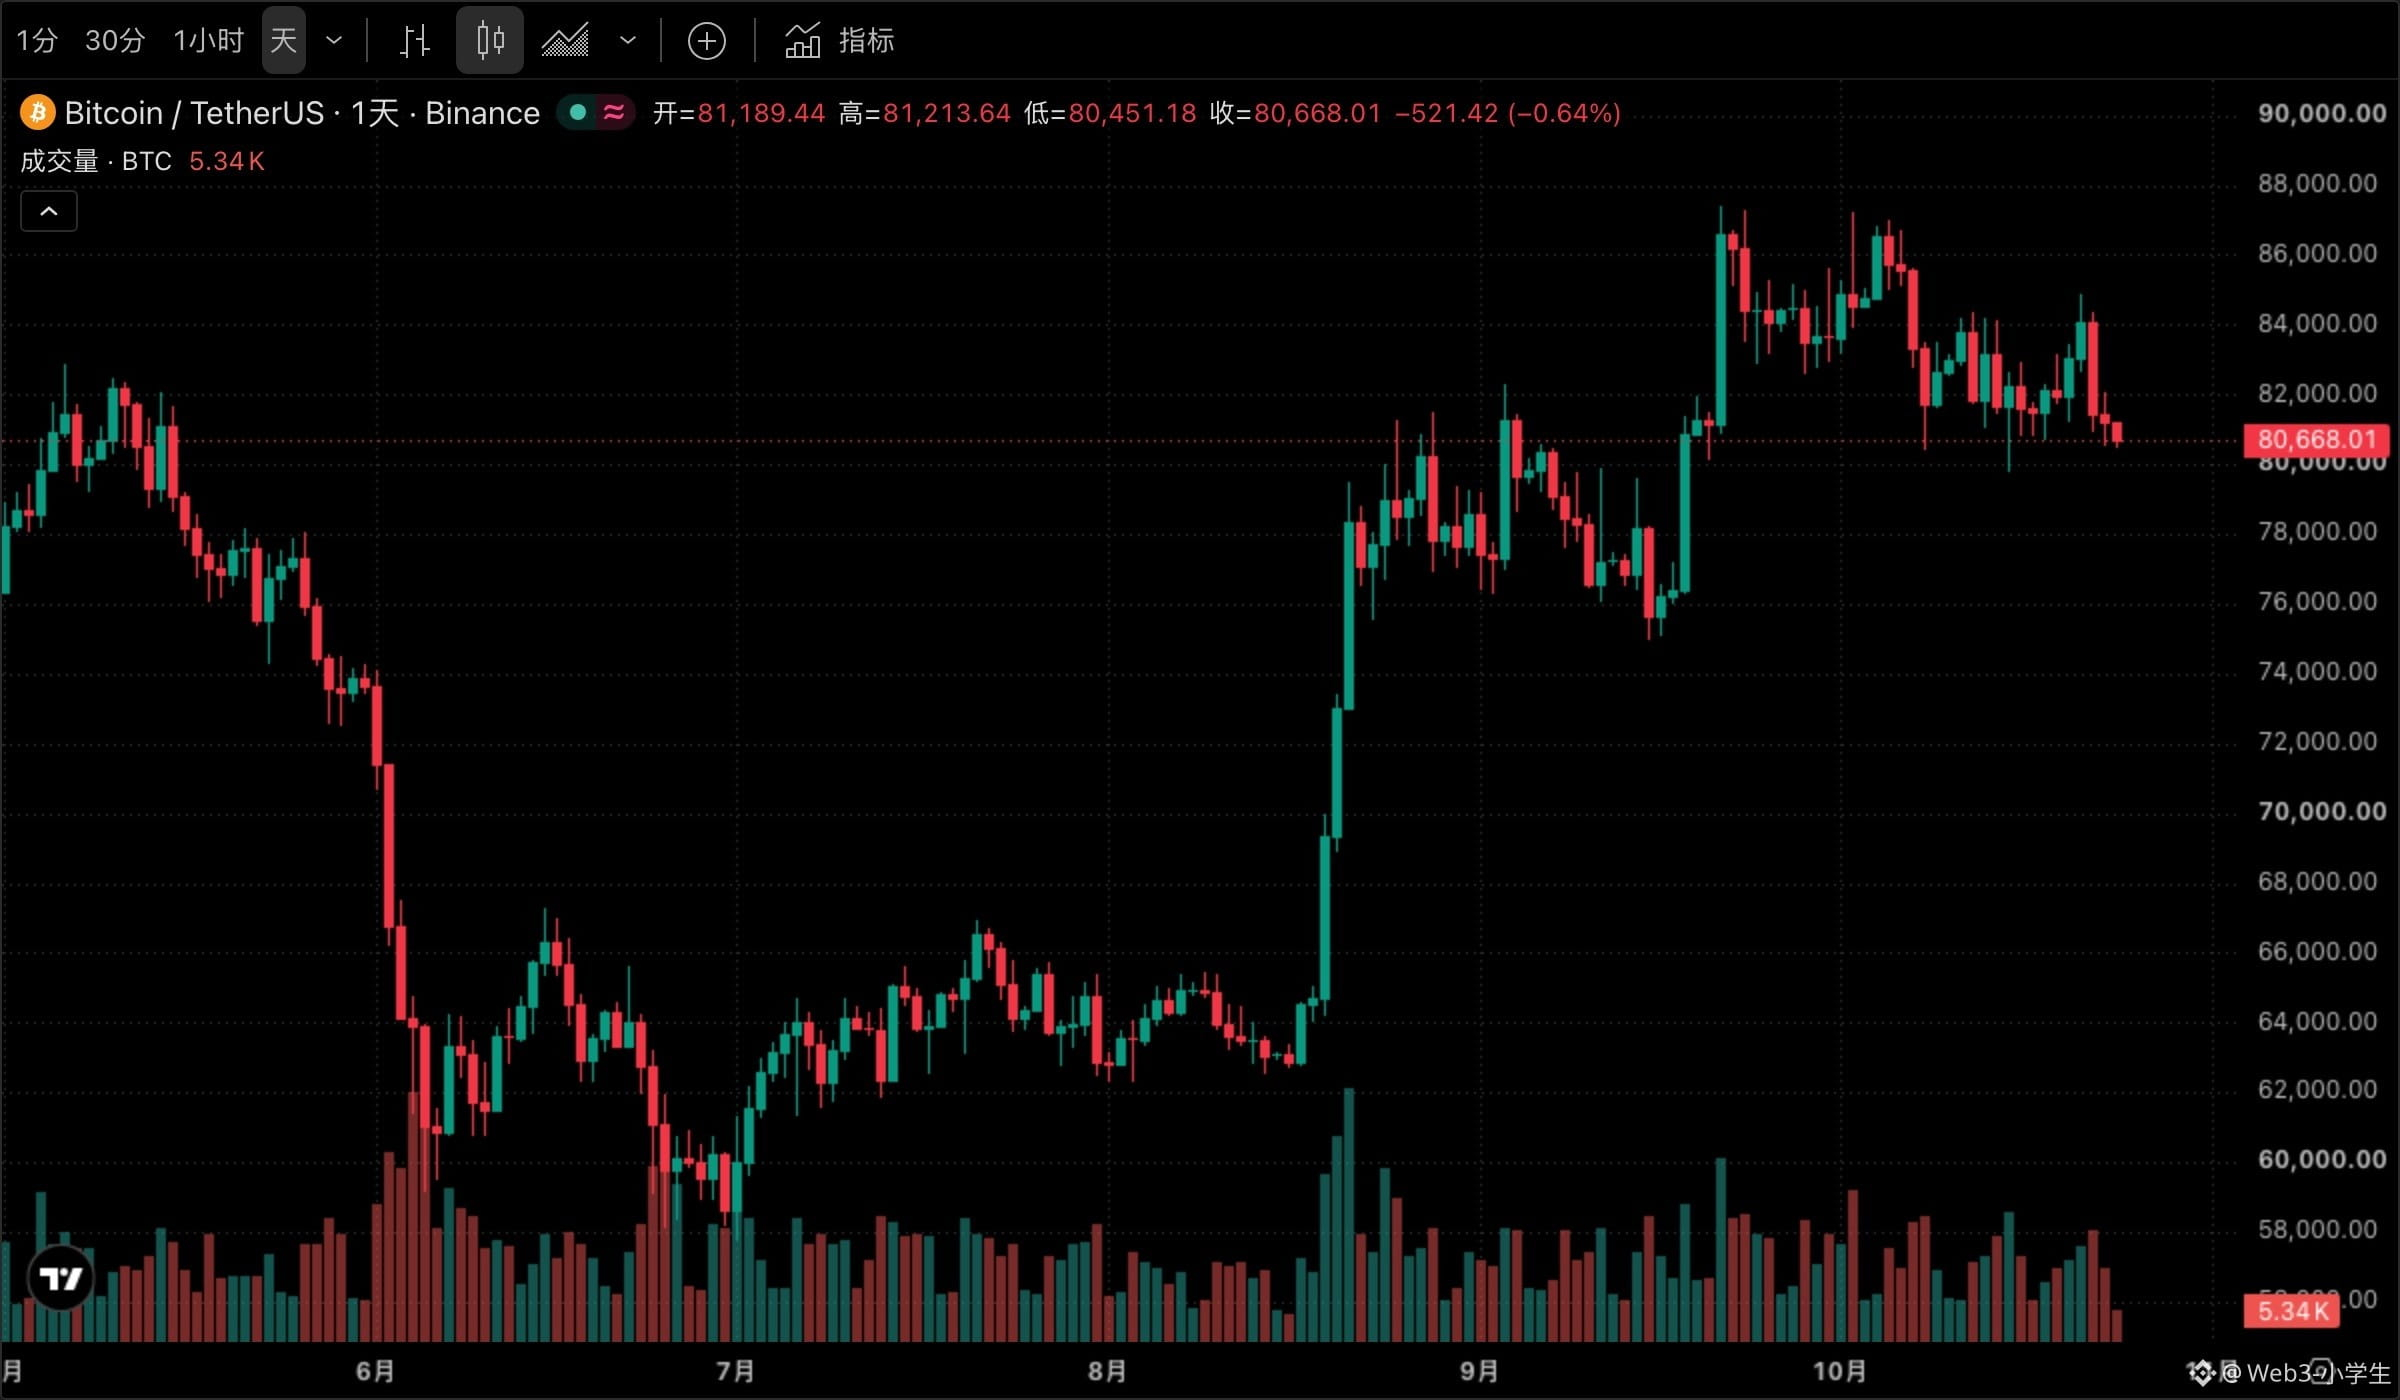
E oscila bastante. No último ano, o Bitcoin caiu 27%. Nesse período, chegou a atingir 114 mil no pico e caiu até 58 mil — no meio do caminho, perdeu metade do valor. A volatilidade anualizada é de 44 pontos percentuais, mais de trinta vezes os 1,3% do depósito. A trajetória do Ethereum é ainda mais acentuada; os recuos de $ETH foram historicamente mais profundos. Quem espera calcular aquele número com base nele precisa primeiro se perguntar se aguentaria ver a conta perder metade do valor em um ano sem vender.
Com a regra dos 25 vezes, chega-se a 1,5 milhão. Se colocar tudo em um ativo tão volátil, haverá meses em que o saldo no papel cai para pouco mais de 700 mil. Vender ou não nessa hora é o que essa pergunta realmente quer saber. E você, aguentaria?
Se vender, perde tudo. Só conta se aguentar.
Quem não quer suportar a volatilidade tem uma terceira opção: trocar dólares por stablecoins e colocá-las para render. O rendimento de $USDC é maior que o dos depósitos, mas o preço é confiar no emissor. Você ganha com o diferencial de juros, mas assume o risco das contas de outra pessoa.
Não dá para saber de antemão se você vai aguentar. A mesma pessoa pode dizer, durante um mercado em alta, que suporta uma queda de 30%; mas, quando isso acontece de verdade, às três da manhã, a mão age por conta própria. Ninguém tem uma resposta certa.
O que vale a pena lembrar é essa estrutura. Qualquer afirmação que transforme a pergunta “quanto é suficiente?” em um múltiplo fixo acabará esbarrando no mesmo problema: de que período histórico veio esse múltiplo? A história nos dá uma média, mas você precisa atravessar aquele ano específico. Hoje, o Bitcoin está em 80.720, com queda de 1,4% nas últimas 24 horas. O gráfico diário de $BTC , quando aberto, tem exatamente esse formato. Primeiro observe um ano inteiro; depois decida qual denominador usar.
#比特币 #美股 #BinanceSquare