

IRS planeja divulgações fiscais mais rápidas e penalidades menores em casos envolvendo criptomoedas
Segundo relatos, o Internal Revenue Service (IRS) dos Estados Unidos está preparando mudanças em seu programa de divulgação voluntária que podem tornar a regularização de certas infrações fiscais menos custosa e mais eficiente — inclusive em casos envolvendo criptomoedas.
De acordo com notícias recentes, a reformulação proposta inclui vários pontos importantes:
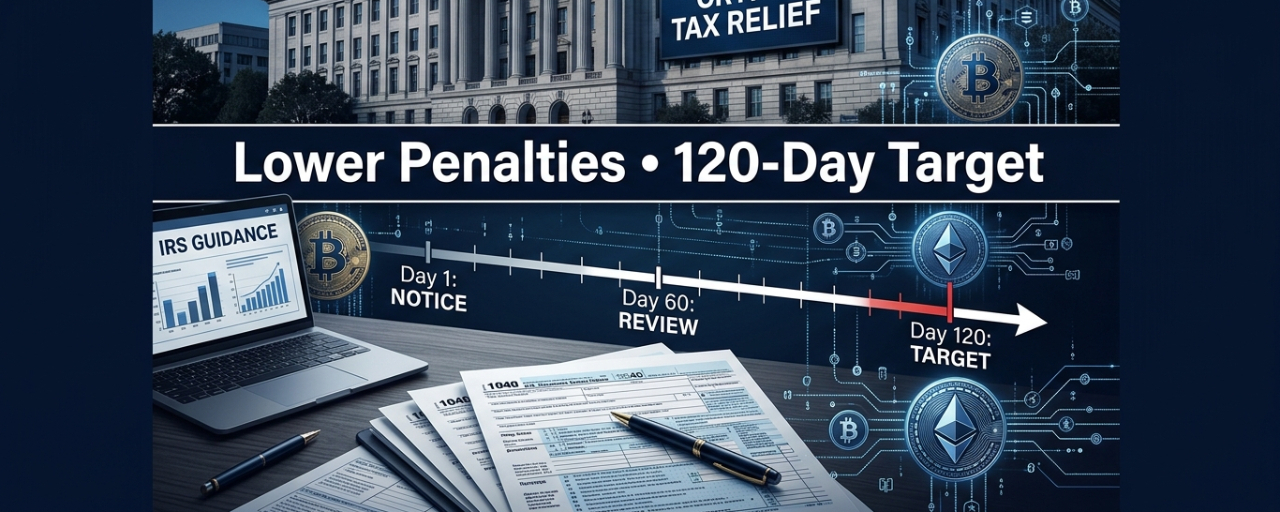
Penalidades menores: segundo relatos, o IRS está considerando reduções substanciais nas penalidades, embora os valores exatos ainda não tenham sido anunciados.
Meta de 120 dias: A agência pretende resolver os casos elegíveis no prazo de 120 dias após os contribuintes concluírem o processo de envio exigido.
Um único regime de divulgação: Os casos relacionados com criptomoedas seriam tratados no âmbito do mesmo programa geral que outras questões fiscais, em vez de através de um processo separado do IRS.
Opções de pagamento flexíveis: Também estarão, alegadamente, a ser consideradas modalidades de pagamento em prestações e propostas de acordo.
Outra proposta fiscal relacionada com criptomoedas também está a avançar.
A Secção 502 da proposta de Lei de Certeza Tributária de Ativos Digitais criaria uma via específica de divulgação para contribuintes elegíveis que detenham criptomoedas e pretendam corrigir infrações anteriores às obrigações de declaração. O projeto de lei foi aprovado pela Comissão de Meios e Recursos da Câmara dos Representantes em setembro, mas ainda não se tornou lei.
O que significa isto para os utilizadores de criptomoedas?
As alterações propostas poderão reduzir a incerteza para os contribuintes elegíveis que pretendam resolver problemas anteriores de cumprimento das obrigações fiscais. No entanto, o programa atual de divulgação voluntária do IRS destina-se sobretudo a casos que envolvam uma potencial exposição a responsabilidade criminal por incumprimento intencional — e não a todos os erros acidentais de declaração.
Por enquanto, os detalhes continuam sujeitos a alterações. Os contribuintes devem aguardar orientações oficiais e procurar aconselhamento fiscal qualificado antes de decidir qual o processo de correção aplicável à sua situação.


