

摘要:BTC横盘两月,支付增长超25%的DeFi代币中位涨18.3%,便宜组仅6.9%,估值倍数不解释回报。
8月22日至10月20日,BTC每一个交易日的收盘价都落在75,600至86,600美元之间。两个月,累计涨幅5.6%。同期ETH下跌2.7%。
同一窗口内,19个向持有者支付收入的DeFi代币中,有14个跑赢BTC。中位数回报+12.9%,是BTC的两倍多。Raydium涨了178%。
但真正值得看的不是谁涨了,而是什么解释了涨跌。
把19个代币切成两半
筛选标准:核心DeFi赛道(DEX、永续、借贷、CDP、流动性质押、收益、聚合器),8月22日市值高于1亿美元,过去一年至少向持有者支付过一次收入。排除公链、预言机、发射台。持有者收入只算回购、销毁和直接支付给代币持有者的钱,不算协议总收入。协议可以赚钱,但一分不给你。
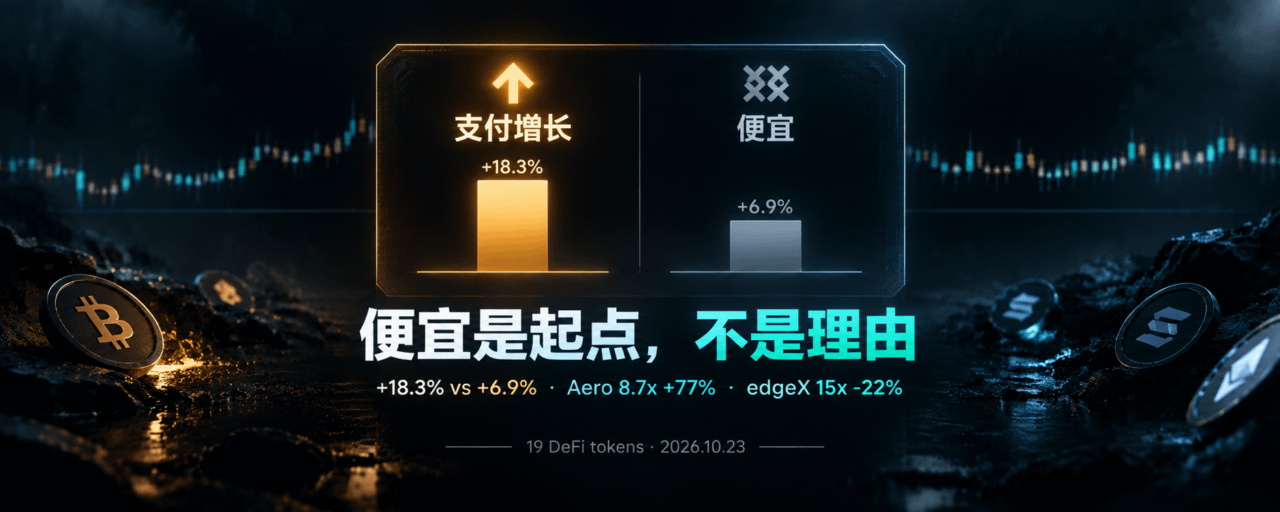
剩下19个。按支付增长是否超过25%切分,结果很干脆:增长组中位回报+18.3%,其余组+6.9%。
市场买的不是今天的支付,是支付将要去的方向。
增长组前三名都有具体原因。Raydium的代币化股票发射台StonkFun在9月5日迁至LaunchLab,RAY回购从7月的36万美元跳到9月的394万美元,11倍。Uniswap的费用开关已经打开,Robinhood Chain贡献了9月约53%的协议收入。Aero在Aerodrome与Velodrome合并后,投票者同时获得交易费和项目购买流动性的付款,9月达到1,490万美元,超过支付给LP的1,050万美元。
反过来也成立。edgeX支付下降15%,价格下跌22%,全表最差。
便宜是起点,不是理由
这张表最反直觉的地方,是估值倍数几乎不解释回报。
Aero最便宜,流通市值/持有者收入只有8.7倍,涨了77%。edgeX第二便宜,15倍,垫底。两个最便宜的标的,一个最好,一个最差。
低倍数本身不告诉你任何关于方向的信息。8.7倍的Aero和15倍的edgeX,差别不在倍数高低,而在支付是在加速还是在减速。
便宜只说明你付的价格低,不说明东西在变好。
三个例外,三种压力
支付增长组内部也有分化,三个反例指向不同的约束。
Hyperliquid支付增长79%,价格只涨6%。流通市值口径19.6倍,FDV约85倍。每月约8亿美元的HYPE解锁,对应约7,500万美元的回购,其中团队部分每月约990万枚HYPE。59天内Hyperliquid向持有者支付了1.469亿美元,占19个代币总支付额的59%。支付很大,但解锁更大。
Sky的支付几乎翻了四倍。8月13日治理投票后,每个支付周期的55%用于回购、45%分配给质押者。价格只涨11%。同期估值倍数从98倍降到28.5倍。支付在涨,倍数在压缩。
Aave整个区间向持有者支付了零美元。4月rsETH事件之后,回购一直暂停。但Aave涨了24%。这个反例说明,市场定价的不仅是已经发生的支付,还包括支付恢复的预期。
支付增长是发动机,解锁和估值是刹车。发动机再强,刹车踩死也跑不动。
下次BTC横盘,查三道
第一,支付是不是已经在增长。不是预期要增长,是数据上已经增长。
第二,有没有催化剂在路上。新的发射台、费用开关带来的增量交易量、合并。催化剂解释支付为什么能继续增长,而不是一次性跳升。
第三,解锁和FDV查过没有。Hyperliquid是现成的教材:支付增长79%,价格只涨6%,因为每月8亿美元的解锁在等着的回购只有7,500万美元。
这份研究不能证明什么
19个代币、59天,不构成结论。再多一个月的数据,表格中段可能重排。支付和价格在同一个两个月窗口内测量,展示的是该看什么,不能证明在8月22日就能挑出赢家。
倍数用的是流通市值。锁仓比例大的代币,看起来比实际便宜。Hyperliquid流通市值口径19.6倍(181亿美元),FDV口径约85倍(778亿美元)。
持有者收入数据来自DeFiLlama,可能不完美,但仍是行业内最好的数据源。部分协议批量支付,Lido的回购按DAO批准的轮次执行,某个月安静不代表停止。Meteora的支付太新,被排除在对比之外。THORChain的持有者收入是销毁为RUNE的swap费用份额,9月12日从5%降到1%,它的价格变动与支付无关。
横盘里的分野
BTC横盘的时候,市场并没有停下来。资金在同一个资产类别内部重新分配,从支付停滞的代币流向支付加速的代币,从解锁压力大的代币流向筹码结构干净的代币。
两个月的数据不足以定义规律。但它至少推翻了一个常见的直觉:便宜不是买入理由。8.7倍的涨了77%,15倍的跌了22%。倍数告诉你价格,支付增长告诉你方向。两件事,不能混为一谈。