🚨 OS RESULTADOS DA TESLA E DA META FORAM DIVULGADOS — E É EXATAMENTE POR ISSO QUE VOCÊ DEVE OLHAR ALÉM DOS NÚMEROS EM DESTAQUE.
$TSLA e $META acabaram de apresentar resultados com histórias bem diferentes.
⚡ TESLA $TSLA
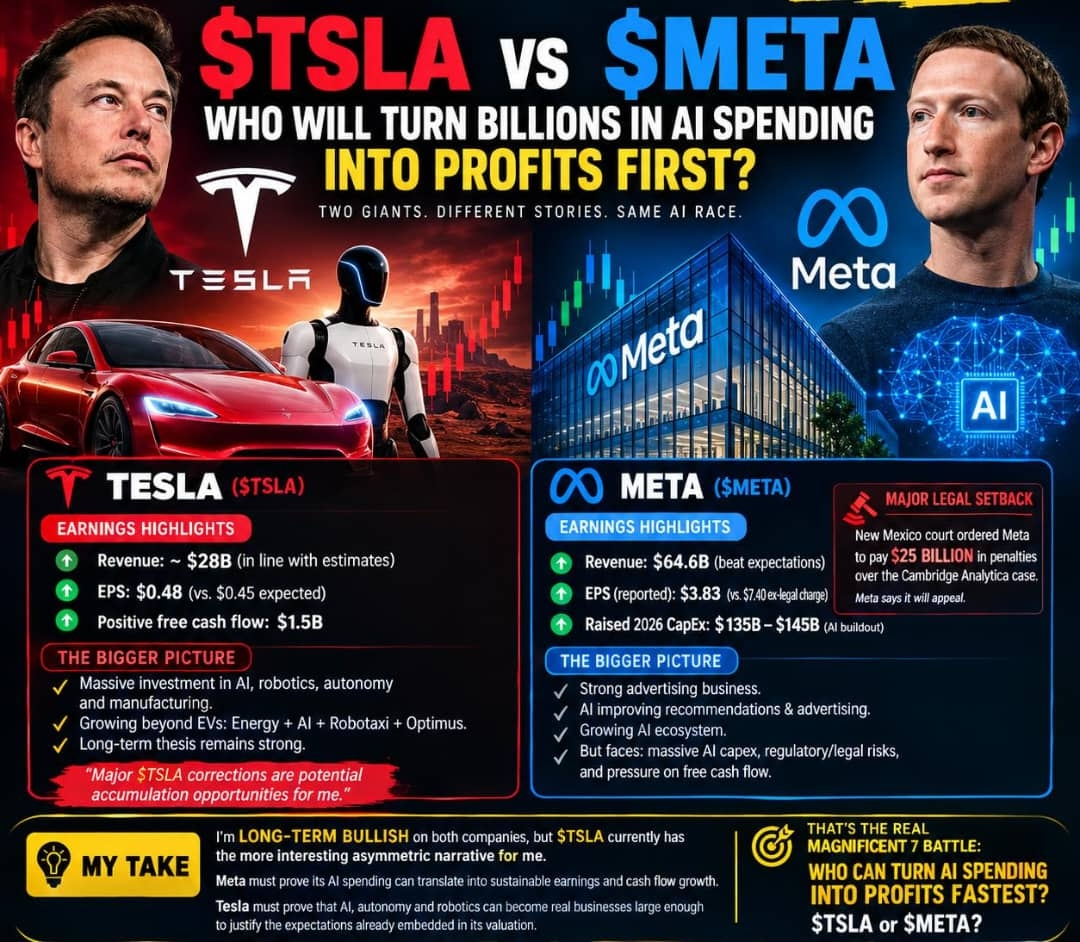
A receita da Tesla ficou em torno de US$ 28 bilhões, aproximadamente em linha com as expectativas, enquanto o lucro superou as estimativas de Wall Street.
Mas a história mais importante está por trás dos números em destaque.
A Tesla gerou fluxo de caixa livre positivo apesar dos enormes investimentos em IA, robótica, autonomia e manufatura.
Para mim, isso reforça a tese de longo prazo.
A Tesla já não é apenas uma empresa de veículos elétricos. Cada vez mais, o mercado é chamado a avaliar a empresa com base em veículos elétricos + energia + IA + Robotáxi/autonomia + Optimus.
Minha visão continua a mesma:
Para mim, grandes $TSLA correções são mais interessantes como possíveis oportunidades de acumulação do que como motivos para abandonar a tese de longo prazo.
⚡ META $META
A Meta registrou US$ 64,6 bilhões em receita, superando as expectativas de Wall Street.
Mas é na rentabilidade que as coisas ficam interessantes.
O lucro divulgado foi bastante afetado por uma grande despesa jurídica, enquanto a Meta continua investindo quantias extraordinárias em infraestrutura de IA.
E, NO MESMO DIA da divulgação dos resultados, outro grande risco ganhou destaque nos noticiários:
Um tribunal do Novo México determinou que a Meta pague US$ 25 BILHÕES em multas civis, após um júri concluir que as declarações do Facebook sobre privacidade dos usuários e práticas de dados, relacionadas ao caso Cambridge Analytica, eram problemáticas.
A Meta planeja recorrer.
Então, temos duas forças em disputa:
🟢 Forte negócio de publicidade
🟢 Receita acima das expectativas
🟢 IA aprimorando recomendações e publicidade
🟢 Ecossistema de IA em expansão
CONTRA
🔴 Despesas de capital enormes com IA
🔴 Exposição regulatória/jurídica
🔴 Pressão sobre o fluxo de caixa livre
🔴 Investidores exigindo retorno desses gastos com IA
MINHA OPINIÃO:
Sou OTIMISTA NO LONGO PRAZO em relação às duas empresas, mas, no momento, a narrativa assimétrica de $TSLA é mais interessante para mim.
A Meta precisa provar que seus enormes gastos com IA podem se traduzir em crescimento sustentável dos lucros e do fluxo de caixa.
A Tesla precisa provar que IA, autonomia e robótica podem se tornar negócios grandes o bastante para justificar as expectativas já incorporadas à sua avaliação.
Essa é a verdadeira disputa das Sete Magníficas:
QUEM CONSEGUE TRANSFORMAR GASTOS COM IA EM LUCROS MAIS RÁPIDO?
$TSLA ou $META?