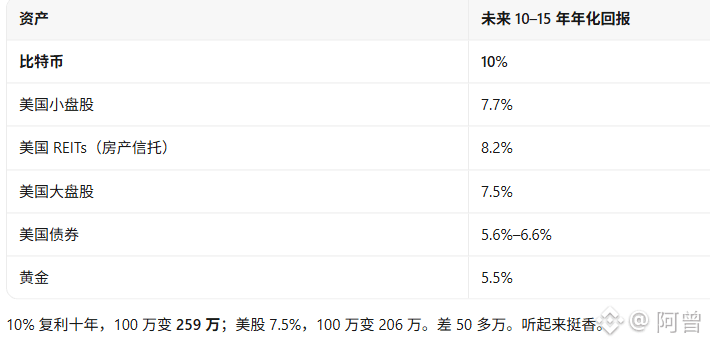
#摩根大通预测比特币十年领跑 O JPMorgan diz que, nos próximos dez anos, o Bitcoin $BTC poderá render em média 10% ao ano, mais do que as ações americanas (7,5%) e o ouro (5,5%).
Mas também diz: isto é apenas uma «previsão», não uma «recomendação para comprar».
Mas há uma condição por trás destes 10% que muita gente não viu,
O relatório também apresenta dois números: retorno médio aritmético de 20,9% e volatilidade anualizada de 55%.
Se olhar apenas para a «média das subidas e descidas anuais», o Bitcoin rende 20,9%; mas o que realmente consegue obter é apenas 10%,
Se cair para metade, tem de subir o dobro para recuperar o que perdeu. É o «imposto da volatilidade», e é invisível. A volatilidade de 55% do Bitcoin é três vezes superior à das ações americanas (18%) e mais de três vezes superior à do ouro (17%). Por isso, o seu «retorno médio» parece o mais elevado, mas o «retorno efetivamente embolsado» fica reduzido a metade.
Neste relatório, o Bitcoin aparece na «tabela de previsões de retorno», mas não no «modelo de alocação de ativos».
Isto significa que o JPMorgan está disposto a dizer-lhe «quanto este ativo poderá render», mas não a dizer-lhe «quanto deve comprar».
Porquê? O próprio relatório aponta três razões:
Volatilidade demasiado elevada; correlação instável com outros ativos (0,33 com as ações americanas, apenas 0,10 com o ouro, e pode mudar a qualquer momento); não gera fluxo de caixa, e os seus fundamentos dependem da «taxa de adoção, da regulamentação e da liquidez», não da tecnologia.
Por isso, classifica o Bitcoin como «um ativo especulativo, além de uma proteção contra a flexibilização monetária», e não como «ouro digital» nem como «uma ferramenta de diversificação do risco».
Esta diferença é muito importante. Uma previsão é «acho que pode subir»; uma alocação é «uso o dinheiro dos clientes para comprar».
Não é preciso responsabilizar-se pela primeira; pela segunda, sim.
O JPMorgan limitou-se à primeira.