

最近发现一个挺有意思的标的:$BNC。
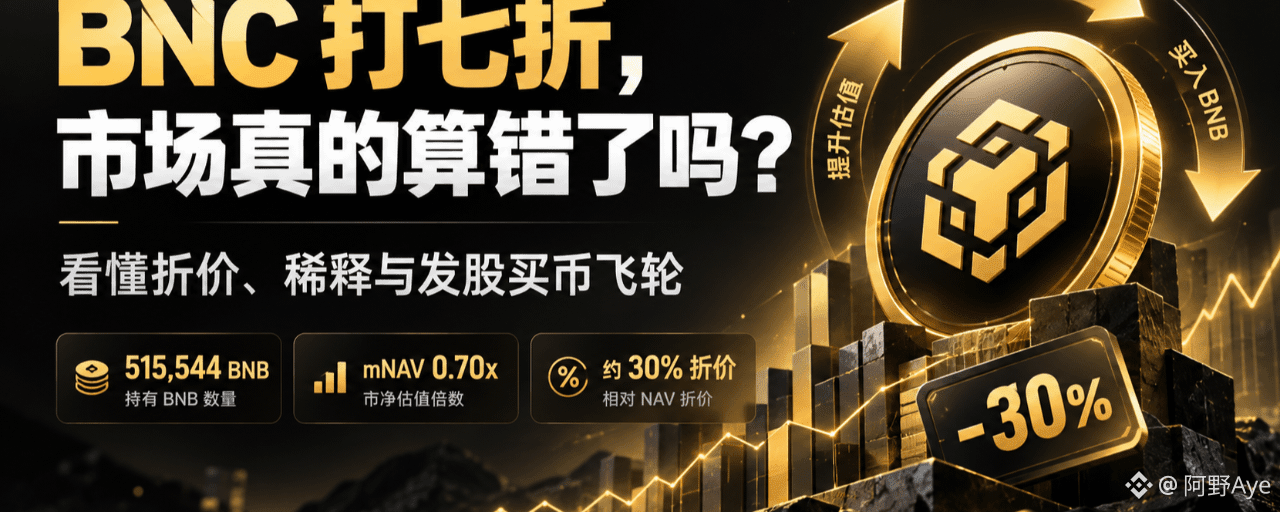
这家公司在纳斯达克上市,手里囤了超过 51 万枚 BNB。
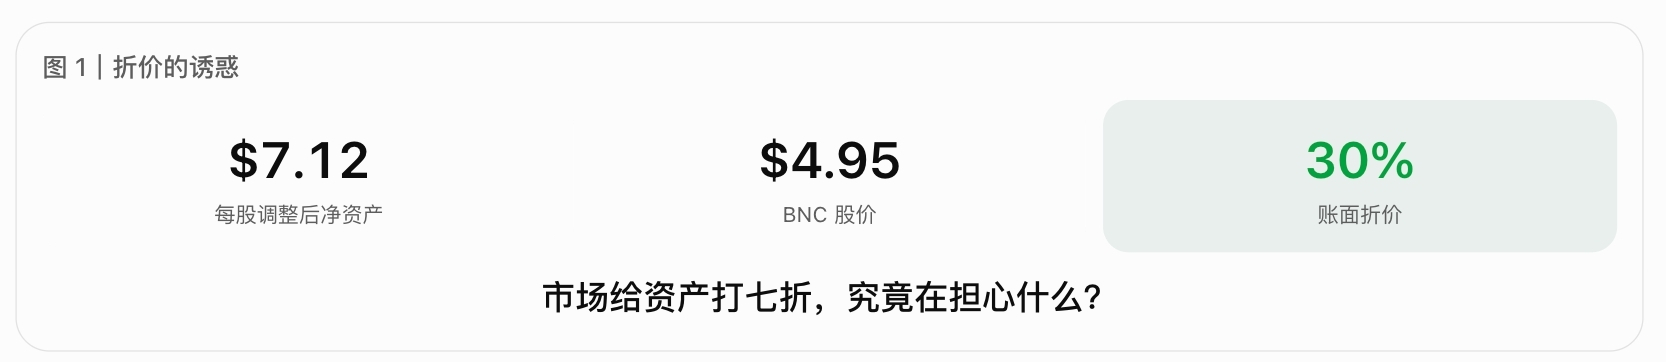
但截至 10 月 20 日,市场只愿意给它约 0.70 倍 mNAV。
什么意思?
相当于你花 $70 买股票,理论上对应约 $100 的公司调整后净资产。
如果 BNB 一分钱不涨,仅仅是 mNAV 从 0.7 修复到 1,理论股价就有约 43% 的上涨空间。
听起来像白捡钱?
但市场不傻。为什么打折,才是重点。
01|BNC 为什么打七折?
主要是三件事:
治理内斗: 此前有控制权争议,影响公司正常推进财库战略。
管理费争议: 原管理协议涉及年化约 1.4% 的费用,长期下来会侵蚀股东价值。
稀释风险: 如果公司在折价时大量发新股,老股东每股对应的 BNB 可能反而减少。
所以 BNC 的折价,本质上反映了市场对管理层的不信任。
02|最值得搞懂的:发股买币飞轮
逻辑很简单:
股票溢价 → 发股募资 → 买更多 BNB → 每股含币量增加 → 吸引更多投资者。
但这里有个关键分水岭:mNAV = 1。
举个例子:
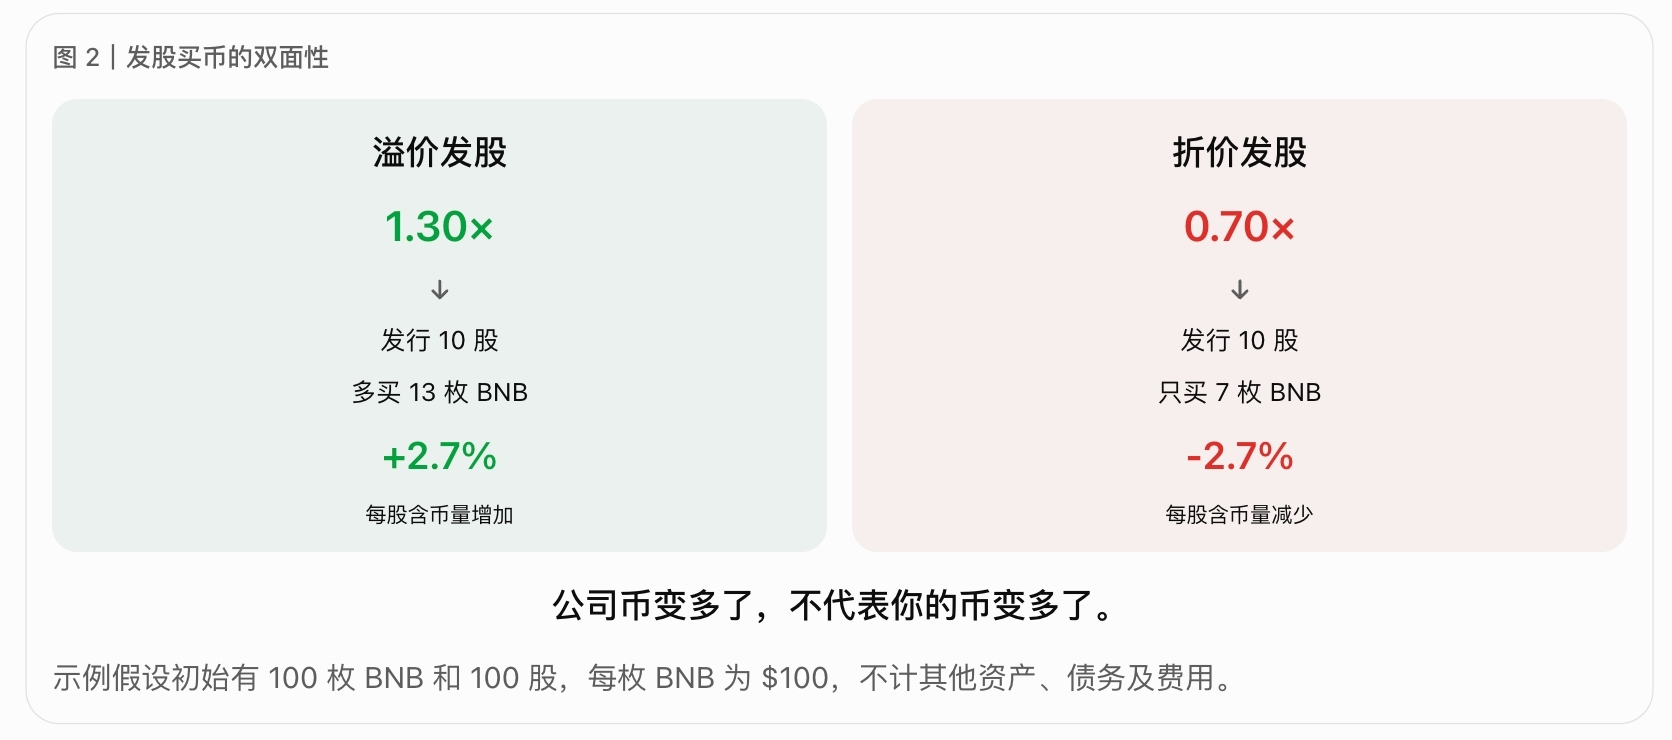
公司原来持有 100 枚 BNB、100 股股票,每股对应 1 枚 BNB。
mNAV = 1.3: 增发 10 股,可以买 13 枚 BNB,每股含币量增长约 2.7%。
mNAV = 0.7: 增发 10 股,只能买 7 枚 BNB,每股含币量下降约 2.7%。
(假设币价不变、没有其他资产负债和发行费用。)
发现区别了吗?
公司买的币越来越多,不代表你每股分到的币越来越多。
所以现在 BNC 最怕的,不是它不买币,而是它在折价时乱发股。
03|为什么新 CEO 是关键变量?
10 月 19 日,Alex Odagiu 正式出任 BNC CEO,拥有 YZi Labs 投资背景。
市场关注三个变化:
治理: 能否解决此前的管理费争议与内部问题?
收益: 计划自营 BNB Chain 验证节点,让囤着的 BNB 产生收益。
激励: CEO 部分绩效考核与每股净 BNB 增长、股价相对 BNB 的表现挂钩。
但这些目前更多是预期,能否兑现还需要观察。
04|BNC 真正的机会在哪里?
我觉得有两层逻辑:
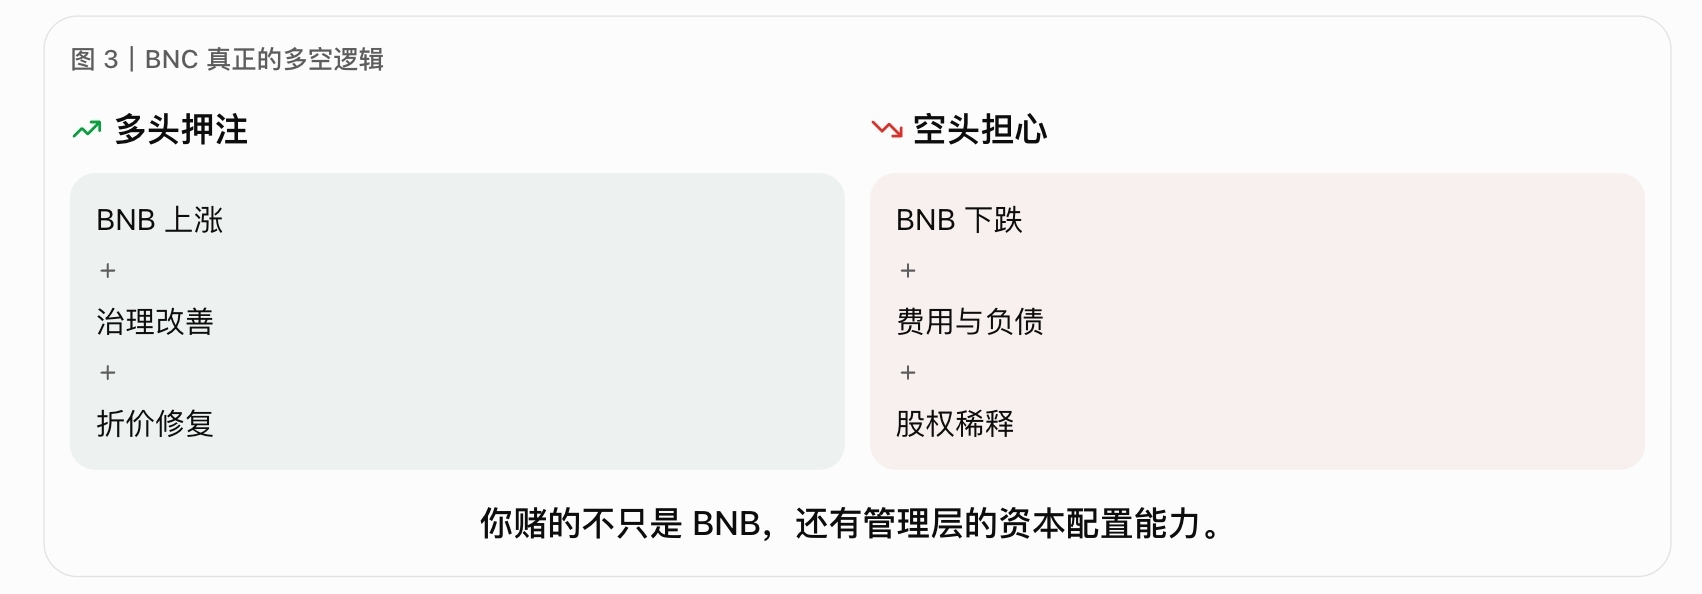
第一层:BNB 涨价。 底层资产升值,推动公司净资产增长。
第二层:折价修复。 如果新管理层改善治理、降低成本,mNAV 可能从 0.7 逐步向 1 靠近。
两者叠加,BNC 可能跑赢 BNB。
但反过来,BNB 下跌 + 折价扩大,也可能让 BNC 跌得更狠。
05|我的判断
BNC 目前最值得研究的,不是它已经持有多少 BNB,而是新管理层能不能做好三件事:
解决管理费和治理问题。
提高每股净 BNB,而不只是总持币量。
真正落地验证节点,产生可持续收益。
说到底,BNC 表面上是在交易 BNB,实际上是在交易市场对这家公司的信任。
七折不代表一定便宜。
真正的机会,在于市场为什么打折,以及这个折扣有没有消失的理由。
仅供研究交流,不构成投资建议。数据为 2026 年 10 月 20 日附近公开披露口径,具体以公司公告及实时市场数据为准。