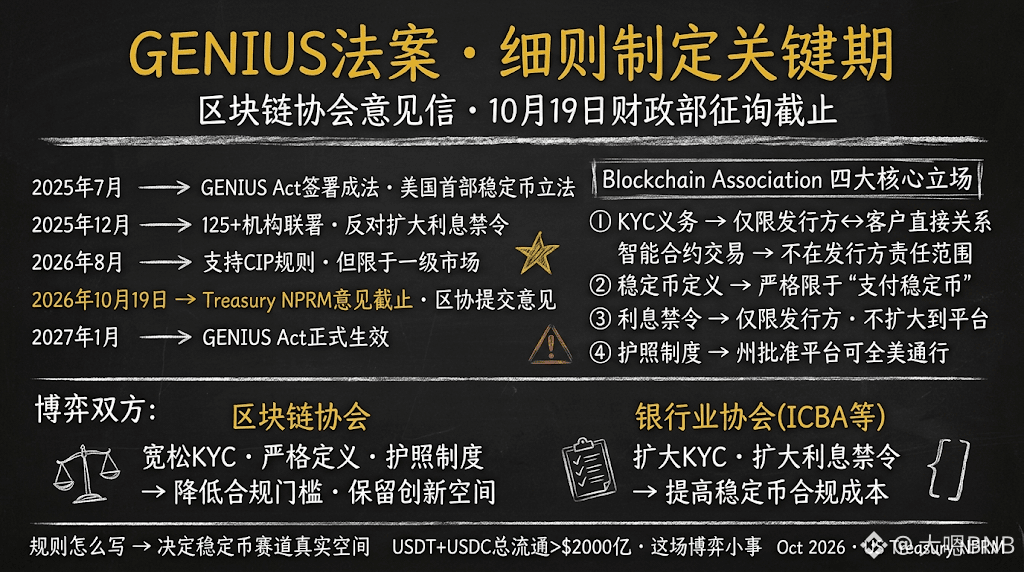

Encerrou-se o prazo para enviar comentários ao Departamento do Tesouro sobre o GENIUS Act.
Vale a pena marcar esta data: a primeira lei específica sobre stablecoins da história dos Estados Unidos está entrando na fase mais importante de elaboração das regras detalhadas.
Há alguns pontos centrais da posição da Blockchain Association nesta rodada de elaboração de regras que merecem ser esclarecidos:
Primeiro, as obrigações de KYC não podem se estender indefinidamente.
O GENIUS Act exige que os emissores de stablecoins estabeleçam procedimentos de identificação de clientes (CIP). A posição da Blockchain Association é que essa obrigação deve se aplicar apenas à relação direta no mercado primário entre emissores e clientes, sem se estender às negociações no mercado secundário nem às interações com contratos inteligentes.
A lógica é a seguinte: as transações em blockchain são executadas automaticamente por contratos inteligentes, sem qualquer participação dos emissores. Exigir que eles assumam responsabilidade de KYC por cada transação on-chain da qual não participaram é tecnicamente inviável e também excede a autorização concedida pelo GENIUS Act.
Segundo, a definição do escopo das stablecoins deve ser rigorosa.
A associação quer que o Departamento do Tesouro limite estritamente o escopo regulatório do GENIUS Act às “stablecoins de pagamento” — em vez de permitir que reguladores incluam todos os tipos de tokens no regime de stablecoins com base em definições vagas.
Terceiro, a proibição de juros/rendimentos não pode ser ampliada em excesso.
O GENIUS Act proíbe que emissores de stablecoins paguem juros diretamente aos detentores — para diferenciá-las dos fundos do mercado monetário. Mas o setor bancário vem defendendo que essa proibição seja ampliada para abranger programas de recompensas/rendimentos oferecidos por plataformas. A associação se opõe firmemente: a lei proibiu os emissores, não as plataformas.
Quarto, avançar com um “regime de passaporte”.
Ainda não está claro se uma plataforma aprovada em um estado pode operar em todo o país. A associação pede a criação de um mecanismo federal de passaporte, para evitar que os estados fragmentem o mercado de stablecoins com seus próprios requisitos de licenciamento.
Desde a assinatura do GENIUS Act, em julho de 2025, o debate passou da esfera legislativa para a elaboração das regras detalhadas. A forma como as regras forem redigidas determinará o verdadeiro espaço de crescimento do setor de stablecoins.
$USDC
#美国区块链协会提交genius法案意见