


Todos estão de olho no Bitcoin, nas ações de IA e na próxima grande alta do mercado. Mas acho que há outra parte do mercado financeiro que merece atenção especial neste momento: os bancos americanos estão tendo dificuldade para convencer os investidores de que está tudo bem.
E os números estão ficando difíceis de ignorar.
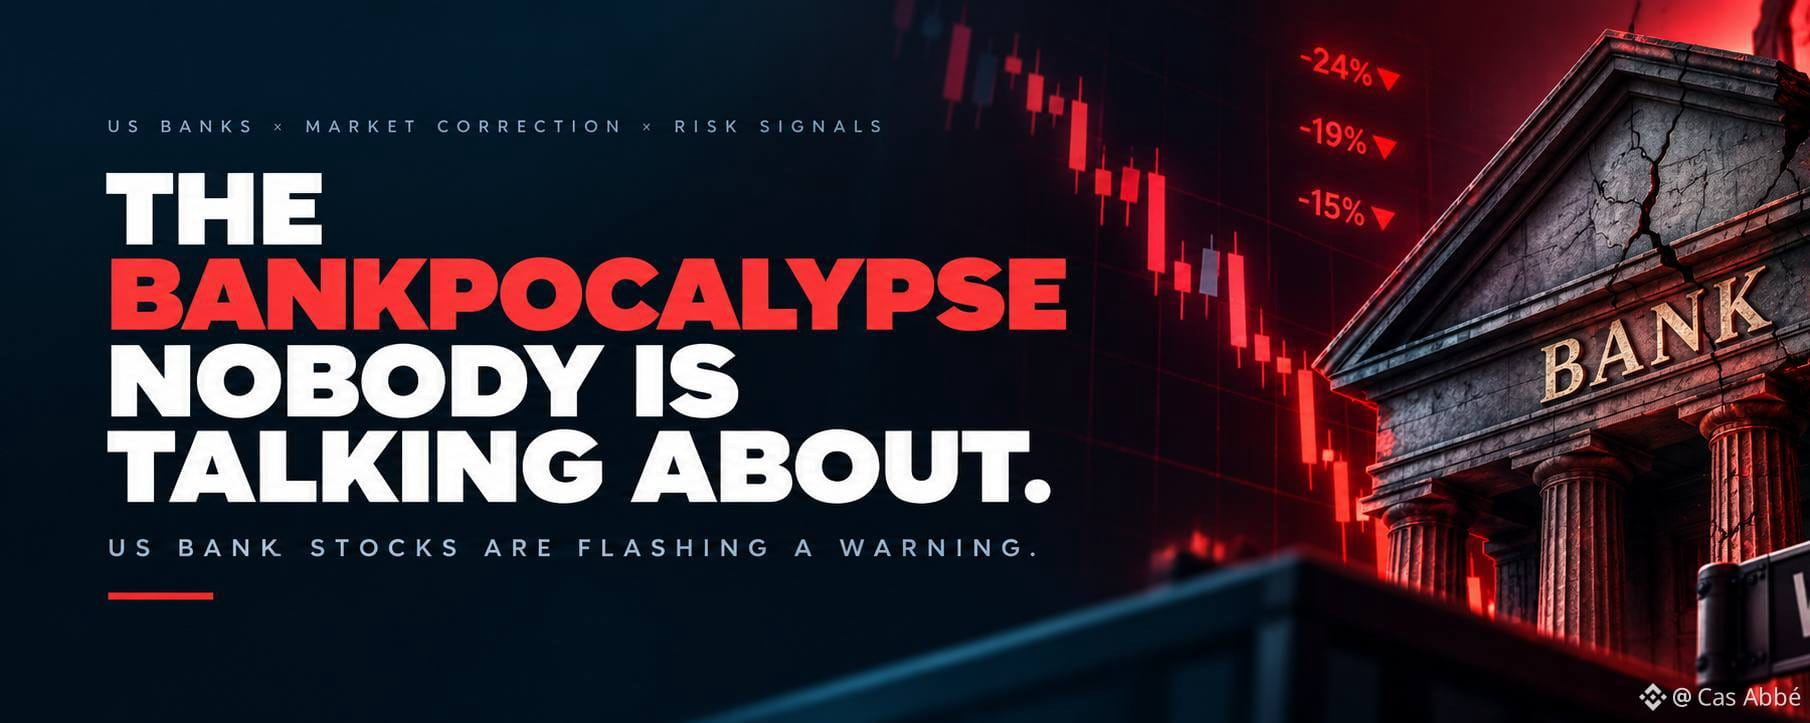
Segundo relatos, Goldman Sachs e Capital One caíram cerca de 24% a 25% em relação às suas máximas, enquanto o Bank of America e o Morgan Stanley sofreram quedas próximas de 19%.
São movimentos expressivos para alguns dos maiores nomes do setor financeiro americano.
O que torna isso ainda mais interessante é que a fraqueza não se limita a um único banco. As instituições têm modelos de negócio diferentes, mas a pressão está se espalhando pelo setor. Isso sugere que os investidores estão olhando além dos resultados individuais e questionando o cenário em que essas empresas operam.
E aqui está o que considero particularmente interessante: o mercado acionário em geral tem se sustentado muito melhor do que os bancos.
Essa divergência importa. Quando os investidores perdem a confiança em um setor enquanto o mercado em geral permanece relativamente forte, quero entender o que o mercado pode estar precificando antes de tirar conclusões precipitadas.
POR QUE OS BANCOS ESTÃO SOB PRESSÃO?
Na minha opinião, três grandes forças merecem atenção.
Primeiro, as taxas de juros e os rendimentos dos títulos.
O Federal Reserve elevou as taxas de juros em 16 de setembro, pela primeira vez em três anos, e a inflação persistente continua pressionando as perspectivas para a política monetária. Taxas mais altas podem ajudar os bancos a ganhar mais com determinados empréstimos, mas também podem elevar os custos de depósitos e captação, pressionar as carteiras de títulos e encarecer os empréstimos para os clientes. O resultado depende da rapidez com que a receita e os custos de cada banco se ajustam.
Segundo, o negócio de operações financeiras de Wall Street está perdendo parte do seu impulso.
O banco de investimento depende muito de empresas emitirem ações, tomarem empréstimos e concluírem fusões e aquisições. Quando os custos dos empréstimos aumentam e a incerteza cresce, as empresas podem adiar essas decisões. A Reuters informou que a redução das operações financeiras prejudicou o banco de investimento durante o terceiro trimestre, enquanto a alta dos rendimentos dos títulos e a incerteza em torno da IA aumentaram as preocupações dos investidores.
Terceiro, o mercado está questionando se o boom da IA continuará dando resultados.
A IA criou enormes oportunidades para as empresas de tecnologia, mas os bancos também estão expostos ao outro lado dessa história. Eles financiam empresas, oferecem serviços de mercado de capitais e dependem de clientes que mantenham uma situação financeira saudável. Se o financiamento dos investimentos relacionados à IA ficar mais caro ou os retornos esperados decepcionarem, partes do sistema financeiro poderão sentir o impacto.
Há outra preocupação de longo prazo: os agentes de IA podem acabar mudando a maneira como os clientes administram seu dinheiro e interagem com as instituições financeiras. Isso não representa uma ameaça imediata para todos os bancos, mas os investidores começam a considerar como a tecnologia pode transformar a economia do setor bancário tradicional.
MAS SERÁ QUE ESTE É MESMO OUTRO 2008?
É aqui que eu teria cautela.
A queda no preço das ações de um banco não significa automaticamente que ele esteja insolvente, e uma correção nas ações do setor bancário não é a mesma coisa que uma crise financeira.
Na verdade, os resultados recentes do terceiro trimestre mostram um quadro mais complexo. A Reuters informou em 16 de outubro que vários bancos regionais, incluindo o PNC Financial e o US Bancorp, continuaram registrando forte demanda por empréstimos. O PNC relatou crescimento de 14,2% nos empréstimos, o que sugere que partes do sistema bancário ainda apresentam uma atividade comercial significativa.
Esse é um contraponto importante.
A atual onda de vendas pode refletir preocupações com a rentabilidade, os custos de captação, os rendimentos dos títulos e as condições econômicas futuras, e não ser evidência de falências bancárias generalizadas.
Para mim, a questão central não é se as ações dos bancos estão caindo. É se a fraqueza nos preços dessas ações acabará aparecendo nos negócios subjacentes.
Eu acompanharia a inadimplência em empréstimos, as provisões para perdas de crédito, a estabilidade dos depósitos, os custos de captação e os critérios para concessão de crédito.
Se esses indicadores piorarem ao mesmo tempo, a situação se torna mais preocupante. Se os lucros e a qualidade do crédito continuarem resilientes, o mercado talvez esteja precificando um pessimismo maior do que os fundamentos justificam.
POR QUE ESTOU ACOMPANHANDO ISSO COMO INVESTIDOR EM CRIPTOMOEDAS
É aqui que a história se torna particularmente relevante para mim.
O mercado de criptomoedas não funciona isoladamente. Ele faz parte de um ambiente financeiro moldado pela liquidez, pelas taxas de juros, pela confiança dos investidores e pelo acesso a capital.
Se a pressão sobre os bancos se espalhar e levar a uma concessão de crédito mais restrita e a uma atividade econômica mais fraca, os ativos de risco poderão enfrentar mais um desafio. Bitcoin e altcoins podem ter dificuldades se os investidores reduzirem sua exposição a ativos voláteis e o acesso à liquidez se tornar mais difícil.
Mas eu não transformaria isso automaticamente em uma previsão pessimista para o Bitcoin.
Se o estresse financeiro acabar levando a expectativas de uma política monetária mais flexível, alguns investidores poderão começar a buscar ativos escassos, como o Bitcoin. No entanto, esse resultado não é garantido. Em um movimento inicial de aversão ao risco, as criptomoedas podem cair junto com as ações, à medida que os investidores vendem ativos para levantar dinheiro.
A sequência importa. Primeiro vem a reação do mercado. Depois, vem a resposta das autoridades monetárias, se ela for necessária.
Por isso, prefiro acompanhar as evidências a presumir que uma liquidação de ações de bancos necessariamente será positiva ou negativa para as criptomoedas.
MINHA OPINIÃO: O ALERTA É REAL, MAS A CONCLUSÃO AINDA NÃO ESTÁ DEFINIDA
O que chama minha atenção não é a palavra dramática Bankpocalypse. É a possibilidade de os investidores estarem reavaliando, ao mesmo tempo, o custo do dinheiro, a sustentabilidade dos investimentos relacionados à IA e as perspectivas de lucro das instituições financeiras tradicionais.
Uma queda de cerca de 13% no KBW Bank Index, combinada com uma sequência de perdas de seis semanas, é significativa o bastante para ser acompanhada. Mas as evidências ainda não justificam tratá-la como prova de que uma nova crise no estilo de 2008 está se desenrolando.
Meu próximo passo seria observar o desempenho dos bancos após a divulgação dos resultados, se a qualidade do crédito começar a enfraquecer e se a alta dos rendimentos continuar pressionando o setor.
Porque os mercados raramente enviam apenas um sinal. Às vezes, a pista mais útil está na divergência entre o que os investidores estão celebrando e o que estão vendendo discretamente.
A pergunta para a qual quero uma resposta é simples: os investidores estão reagindo de forma exagerada à pressão sobre os lucros dos bancos ou as ações bancárias estão nos alertando sobre um problema mais amplo que o restante do mercado ainda não incorporou totalmente aos preços?
É isso que vou acompanhar.