



美国四大行第三季度合计新增营收约68.52亿美元,但它们新增的净利息收入,却达到了68.95亿美元。
也就是说,四家银行合计增加的营收,几乎全部来自净利息收入。
那问题来了:
今年上半年还在增长的其他业务,到了第三季度怎么突然失去了增长动力?
这里先解释一下,净利息收入究竟是什么:
银行一边吸收客户存款,一边将资金用于能够产生利息的资产,比如债券及对外贷款等,这些资产/产品产生的利息,扣除银行需要支付给存款客户等资金提供方的利息成本,剩下的就是净利息收入。
把摩根大通 $JPM、美国银行 $BAC.US、花旗 $C 和富国银行 $WFC.US 四份财报放在一起看,净利息收入贡献了几乎所有的营收,那就意味着这四家其他业务的增长需要做解释。
也就是涉及投行业务、股票和债券交易、资管以及部分投资相关收益的[非利息收入],大家可以看一下我做的这份图表:
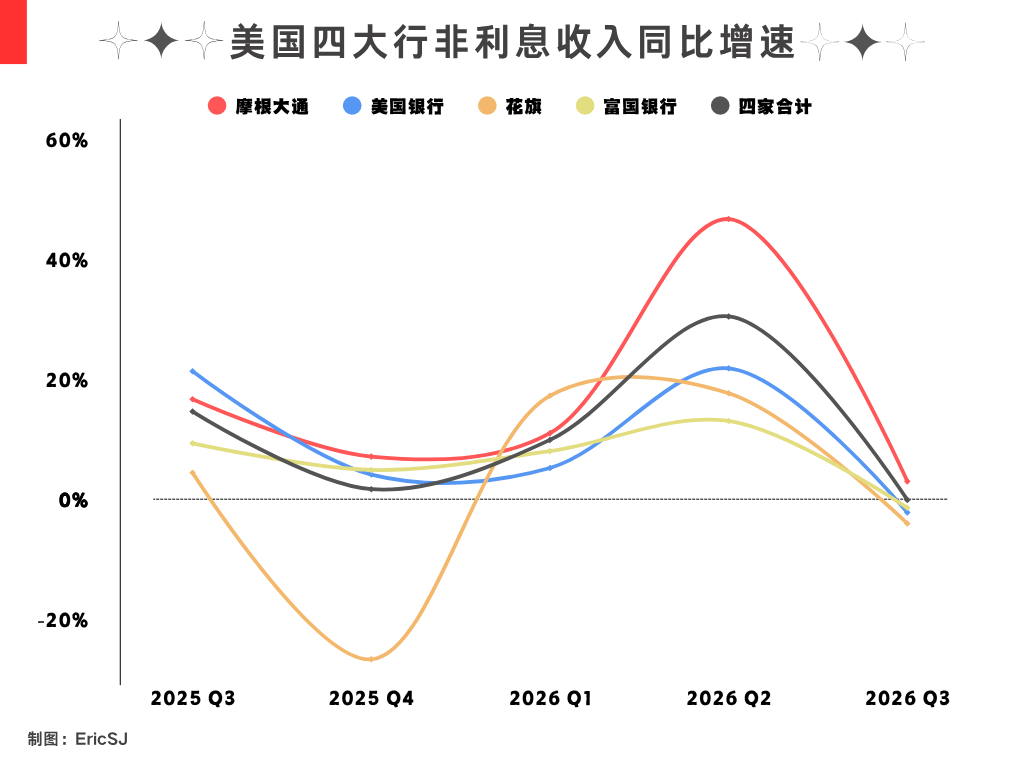
会很明显的发现,此前几个季度的非利息收入几乎都是同比增长。
而且在第二季度,四家银行合计新增的非利息收入超过150亿美元,远远高于净利息收入带来的增量。
但是到了第三季度,就从高点急转直下,只有摩根大通一家依旧维持正增长。
为什么?
需要把各家的营收结构给拆开来看,在此我就不刻意的堆数据了,直接说结论:
(1)美国银行除股票交易收入正增长外,固收产品、外汇和大宗商品等交易业务均同比减少
(2)富国银行的资产管理及投顾手续费仍在增长,但交易收益同比减少21%,股权投资收益、租赁收入和房贷相关手续费也出现下降,最终抵消了其他业务的增长
(3)花旗则是为机构客户提供股票、债券、外汇交易及融资服务的非利息收入有同比减少
(4)而唯一维持非利息收入正增长的摩根大通是交易和证券投资部分业务收益下降,抵消了资产管理、投行等手续费收入增长
把四家银行放在一起,答案其实就比较清晰了:部分债券交易和企业融资业务,正在受到利率环境变化的影响。
第三季度一个很重要的外部变化,就是美债收益率快速上升。
以10年期美债为例,收益率从6月底的4.44%提高至9月底的5.29%,一个季度上涨了85个基点。
这会带来两个影响:
1.债券市场的价格调整和波动,影响了部分机构客户的交易活动
比如美国银行就在财报中提到,抵押贷款债券、市政债券和信用产品是固定收益交易收入下降的主要来源。
2.而融资成本上升,也让部分企业选择推迟上市、发债和并购等资本市场活动。
对于企业而言,借钱更贵了,部分发债和并购融资自然会受到影响,那么对于银行而言,原本可以通过这些交易赚取的手续费,也可能因此推迟兑现。
当然,它并不能解释全部变化,因为从本季度数据来看,股票交易仍然相当活跃。
但至少在外部市场环境上,第三季度的主要变化可以从这轮资金成本的快速上升上找到解释,融资成本的快速上升,对部分资本市场业务形成压力。
回到开头,美国四大行的这次财报,究竟在告诉我们什么?
净利息收入继续扩张,但此前同样能够推动营收增长的非利息收入,却几乎失去了全部新增贡献。
而作为美国最具有代表性的四家银行,非利息业务的普遍下行并不是银行的盈利能力突然变差了。
因为第三季度的利率和资本市场环境,正是部分资本市场业务面临压力的重要背景。
它确实反映出,第三季度主要银行的不同收入来源增长表现因为这种宏观因素出现了明显分化。
这也是为什么,需要把这四份财报在每个季度都放在一起看,才更加有说服力,同时,这次财报也至少说明了一件事:银行整体营收在增长,并不代表它的各项业务都在同步变好。