


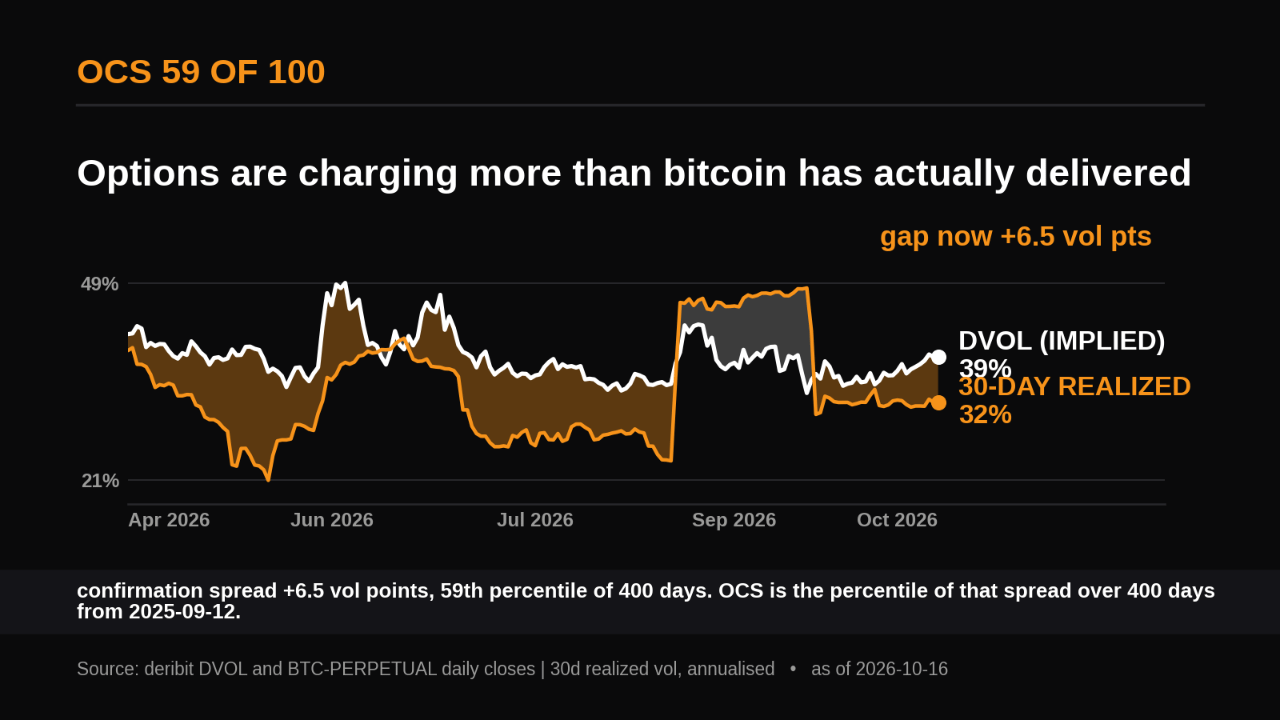
Ao longo de 1.602 dias, de abril de 2022 a setembro de 2026, o índice DVOL da Deribit precificou mais volatilidade do que o bitcoin apresentou nos 30 dias seguintes em 73,6% deles, com uma mediana de 10,6 pontos de volatilidade.
Essa diferença existe por um motivo simples. Quem vende opções assume o risco de movimentos bruscos, e quem as compra paga por proteção, assim como os proprietários pagam por seguros. O prêmio é o preço dessa cobertura.
Hoje, a mesma diferença persiste, mas é estreita. O DVOL está em 38,75, contra uma volatilidade realizada de 32,24 em 30 dias — um diferencial de 6,51 pontos —, com o preço à vista em US$ 82.302 após a divulgação de um CPI elevado. Os traders estão pagando um pouco mais por opções de venda para proteção contra quedas do que por opções de compra para apostar em altas, com o skew de 25-delta em -2,71.
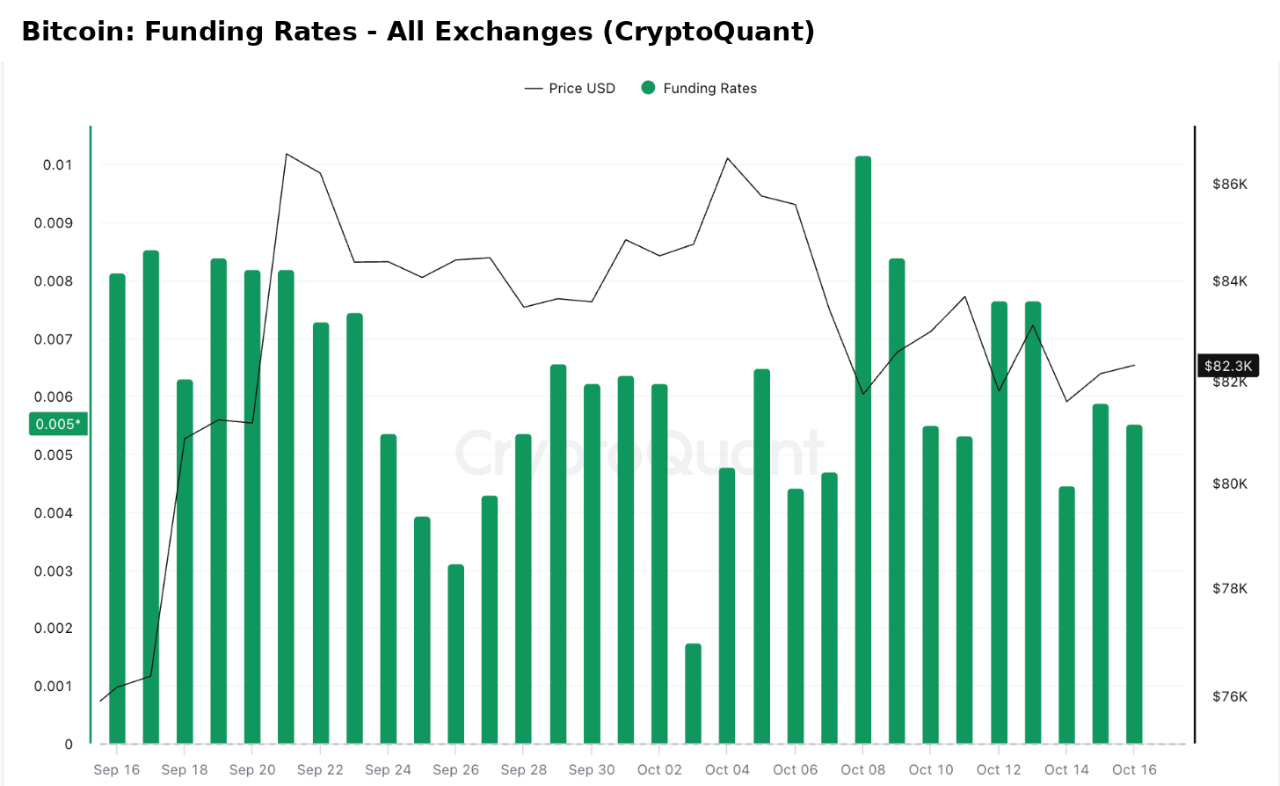
O mercado de perpétuos não está congestionado em nenhuma das direções. As taxas de financiamento agregadas de todas as corretoras da CryptoQuant tiveram uma média de 0,0059% em 15 de outubro, abaixo da referência neutra de 0,01%, e mantiveram-se entre 0,0018% e 0,0102% nos últimos 30 dias. Algumas corretoras registaram valores negativos; o agregado, não.
Convém começar com uma ressalva: um prémio é normal, não é um sinal. Em cerca de um quarto dos dias, o mês seguinte registou mais movimento do que o precificado pelas opções, e um spread estreito não indica que tipo de mês está para vir.
As opções estão a cobrar por um mês calmo, enquanto os traders de perpétuos inclinam-se ligeiramente para posições curtas.
Duas leituras mudariam esta avaliação. Se a volatilidade realizada a 30 dias subir acima da DVOL antes do vencimento de 30 de outubro, os vendedores receberam menos do que deviam e o prémio inverteu-se. Se a DVOL cair abaixo de 32 enquanto o financiamento se mantiver abaixo de 0,01%, as opções estarão a precificar diretamente um período calmo, e a margem de segurança terá desaparecido.
Escrito por The Daily Digits