


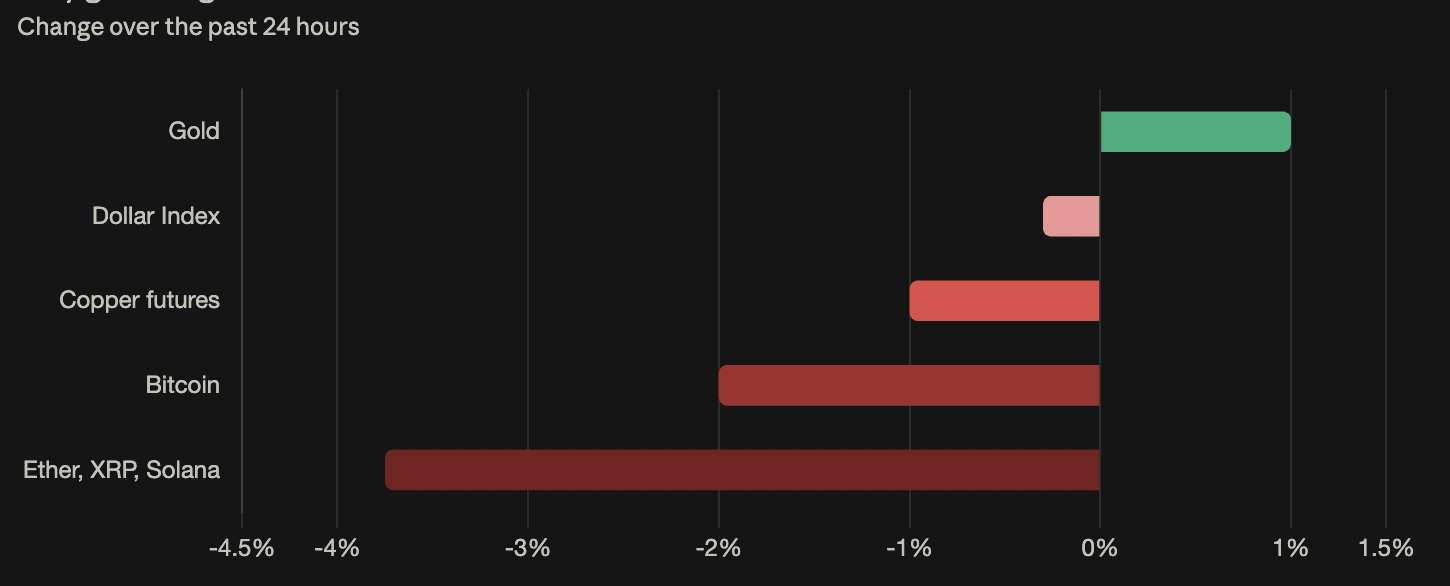
O PPI de setembro ficou em 6,3% em termos homólogos (contra 5,3% esperados), com o núcleo do PPI em 0,7% na comparação mensal — mais do dobro da previsão de 0,3% — confirmando que o choque energético se disseminou aos preços em geral. Mas a reação do mercado foi inversa: o rendimento dos títulos a 30 anos caiu 14 pontos-base, para 5,385%; o ouro subiu 1%, para US$ 4.155; o dólar recuou; e o cobre caiu — uma configuração estagflacionária que reflete expectativas de crescimento mais fraco, em vez de uma política monetária mais restritiva. O Bitcoin caiu abaixo de US$ 81.000. O KOSPI acionou um mecanismo de interrupção das negociações após cair 6%; a Samsung recuou 7% e a SK Hynix, 8% — a reversão dos investimentos em infraestrutura de IA agora impulsiona um movimento entre diferentes classes de ativos que inclui os spreads de crédito (títulos da CoreWeave com rendimento de cerca de 15%), e não apenas as ações. Os ETFs de Bitcoin registraram saídas de US$ 262 milhões na quarta-feira; os fundos de XRP foram a única categoria com fluxos positivos.
O Bitcoin caiu para cerca de US$ 80.559 (queda superior a 2% em 24 horas) após o PPI registrar alta anual de 6,3% e o PPI núcleo subir 0,7% na comparação mensal — mais que o dobro da previsão —, mas o rendimento dos títulos de 10 anos caiu 8 pontos-base, para 5,08%, o ouro subiu cerca de 1% e o dólar recuou. Essa configuração reflete um problema de crescimento, não de juros: os mercados estão tratando os custos mais altos dos insumos como algo que vai pressionar a atividade, em vez de algo que levará o Fed a reagir. A queda do Bitcoin ocorre junto com a do cobre (-1%, ampliando a perda de 1,6% de quarta-feira), a baixa dos futuros do Nasdaq e o recuo das moedas sensíveis ao risco — um único fator impulsiona diferentes classes de ativos, não se trata de um movimento específico das criptomoedas. Antes da divulgação, a probabilidade de alta de juros em outubro era de 29%, depois de já ter recuado de um pico próximo de 47% após o CPI — ao longo da semana, a tendência tem sido de afastamento de uma alta, mesmo com os dados de inflação ficando progressivamente mais fortes. A 10x Research recomenda manter Bitcoin enquanto a desalavancagem se desenrola, mas apenas acima de US$ 78.000 (cerca de 3,2% abaixo dos níveis atuais); usar ETH como proteção contra posições compradas em BTC.
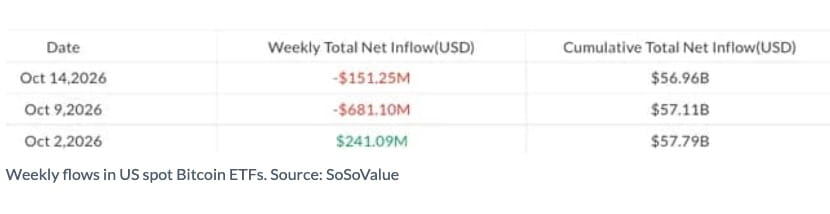
ETFs de Bitcoin registram saídas de US$ 261 milhões, enquanto fundos de XRP contrariam tendência semanal
ETFs de Bitcoin registraram saídas de US$ 262 milhões na quarta-feira, revertendo a entrada de US$ 176 milhões de terça-feira e elevando as saídas líquidas da semana para US$ 151 milhões — após saídas líquidas de US$ 681 milhões na semana anterior. ETFs de Ether perderam US$ 130 milhões na quarta-feira (US$ 190 milhões na semana, após US$ 542 milhões e US$ 138 milhões nas semanas anteriores). ETFs de Solana ampliaram sua sequência de perdas para oito sessões (saídas semanais de US$ 3 milhões). ETFs de Zcash atraíram US$ 3,7 milhões na quarta-feira, mas ainda acumulam saldo negativo de US$ 3,2 milhões na semana. ETFs de XRP foram a única categoria com fluxos semanais positivos, adicionando US$ 740 mil na quarta-feira — as entradas acumuladas nos ETFs de XRP desde o lançamento já somam US$ 1,81 bilhão, acima dos US$ 1,59 bilhão de Solana. O desempenho superior dos fluxos de XRP durante uma ampla liquidação no mercado cripto é coerente com o padrão observado desde o fracasso da Lei CLARITY: ETFs de XRP têm sido a história defensiva de fluxos, enquanto Bitcoin e Ether registram resgates institucionais.
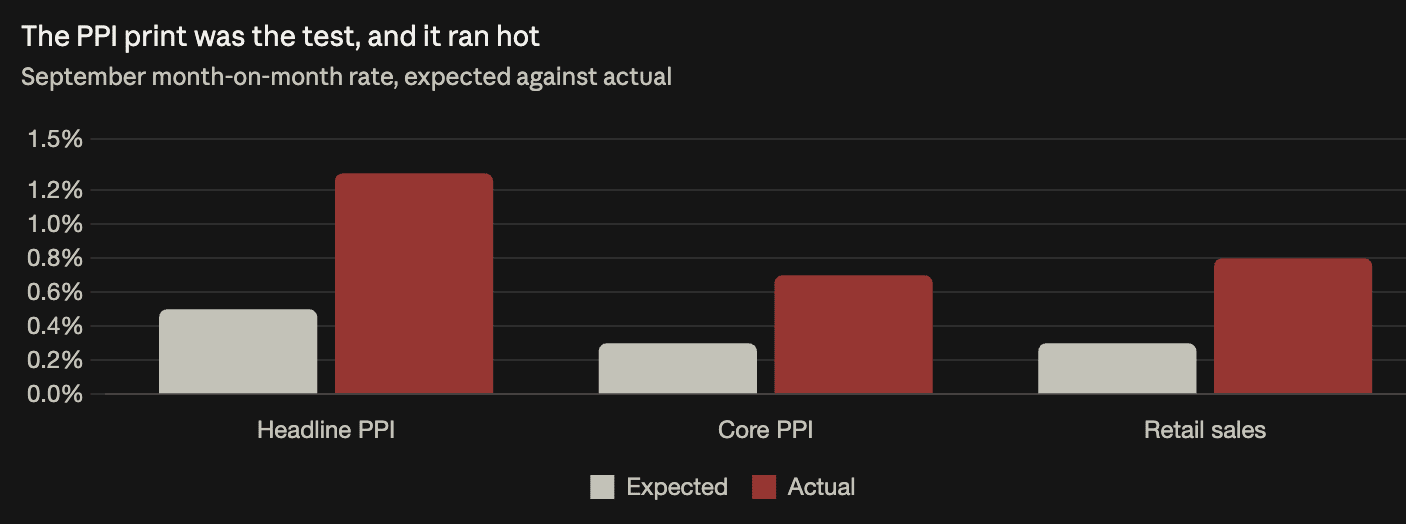
PPI geral de setembro: +1,3% na comparação mensal e +6,3% na anual (ante expectativa de 5,3%, após 5,6%). PPI núcleo: +0,7% na comparação mensal (ante expectativa de 0,3%) e +5,0% na anual. A CNN descreveu o resultado como o maior salto da inflação no atacado em quatro anos. O número do núcleo é o mais importante: mesmo excluindo a energia, o PPI núcleo dobrou a previsão — o que significa que os produtores estão repassando os custos dos combustíveis aos preços em geral. A 5,0% ao ano, a inflação dos preços ao produtor no núcleo está em torno do dobro da meta de 2% do Fed, usando uma medida que entra diretamente no cálculo do PCE. A diferença entre o PPI (6,3%) e o CPI (3,7%) significa que as empresas estão absorvendo custos ainda não repassados aos consumidores — isso se resolve por meio de uma compressão das margens (que aparece nos resultados) ou de uma recuperação dos preços ao consumidor (que aparece em futuros dados do CPI). Vendas no varejo: +0,8%, ante expectativa de +0,3%; porém, a alta mensal de 7,3% na gasolina infla mecanicamente a categoria de postos de combustível — trata-se de volume, não de resiliência.
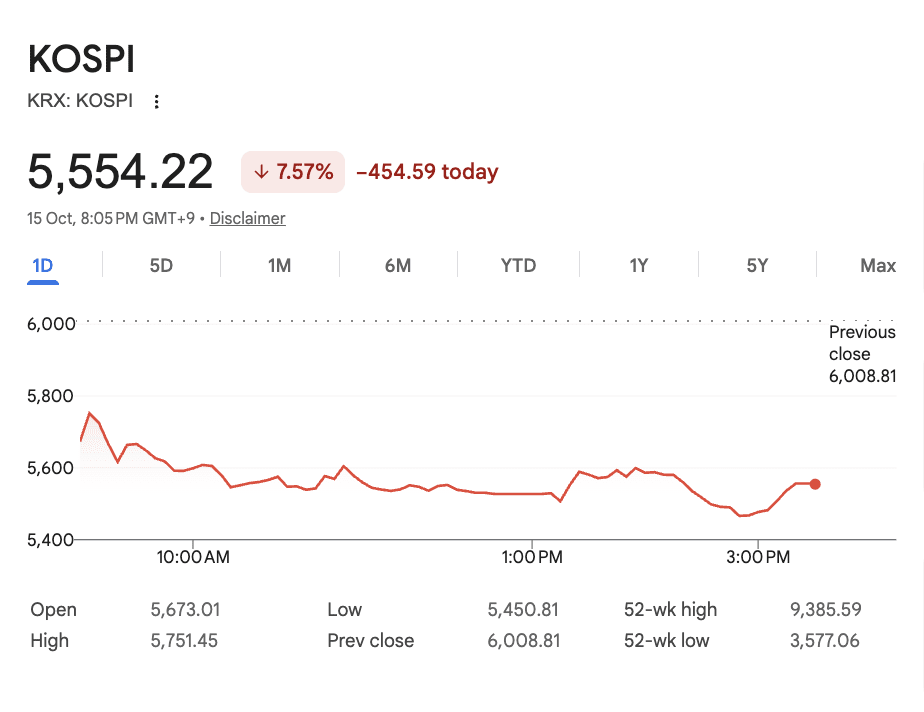
Ações sul-coreanas caem 6% e atingem mínima de quase três meses
O KOSPI caiu 6% durante o pregão, atingindo seu nível mais baixo desde 31 de julho, antes de a Bolsa da Coreia ativar um mecanismo sidecar que suspende ordens programáticas de venda — a sétima sessão consecutiva de perdas. Samsung Electronics: -7%; SK Hynix: -8%. O Nikkei japonês caiu mais de 3% durante o pregão; Kioxia recuou mais de 8%. O mercado coreano é a expressão mais concentrada globalmente da aposta em infraestrutura de IA, devido à exposição a chips de memória, e agora acumula queda superior a 25% desde o pico de junho. O fator que impulsiona a liquidação deixou de ser a preocupação com avaliações e passou a ser o estresse de crédito: os títulos da CoreWeave são negociados perto de 80 centavos por dólar, com rendimento de cerca de 15%, e o Índice de Semicondutores da Filadélfia caiu por seis sessões consecutivas. Rendimentos mais altos ameaçavam o financiamento barato de data centers; agora os rendimentos estão caindo, mas os spreads de crédito estão aumentando — a reprecificação ocorre nos spreads, não na taxa de referência, então a queda dos Treasuries não resolve o problema.
Rendimento dos títulos de 20 anos: -14,6 pontos-base, para 5,434%; de 30 anos: -14,1 pontos-base, para 5,385%; de 10 anos: -13,6 pontos-base, para 5,054%; de 5 anos: -11,5 pontos-base. A ordem do movimento é o sinal: os vencimentos mais longos caíram mais (achatamento de alta), não os mais curtos. Os Treasuries de curto prazo acompanham a taxa de juros esperada do Fed — se os mercados estivessem reavaliando as perspectivas para o Fed, os títulos de 5 anos teriam se movido mais. Foram os que menos se moveram. Os Treasuries de longo prazo refletem as expectativas de crescimento de longo prazo: a queda dos rendimentos longos diante de um dado de inflação forte indica que o mercado precifica um enfraquecimento futuro do crescimento que supera a persistência da inflação. Inflação forte junto com rendimentos longos em queda só se encaixa em uma narrativa: os investidores esperam que choques nos custos dos insumos comprimam a atividade mais rapidamente do que a inflação persiste. A curva não prevê um Fed mais dovish — prevê uma economia mais fraca. Ouro: +1%, a US$ 4.155; DXY: -0,3%, a 102,22; cobre: -1% (ampliando a queda de 1,6% de quarta-feira) — uma configuração de estagflação coerente entre diferentes classes de ativos.