



A inflação acelerou: por que o ouro caiu?
O Bitcoin não é uma proteção contra a inflação? Por que também está caindo?
Se ontem à noite você ficou de olho apenas no número “3,7%”, é fácil interpretar esses dois movimentos ao contrário.
O mercado está mais preocupado com outra questão: até que nível essa inflação levará o Fed a elevar o preço do dinheiro.
Às 20h30 de 14 de outubro, no horário de Pequim, os EUA divulgaram o CPI de setembro.
O índice geral subiu 3,7% em relação ao ano anterior, acima dos 3,6% esperados e dos 3,4% da leitura anterior.
O índice geral subiu 0,6% em relação ao mês anterior, ante 0,4% na leitura anterior.
O índice subjacente subiu 2,6% em relação ao ano anterior, acima dos 2,5% esperados e dos 2,4% da leitura anterior.
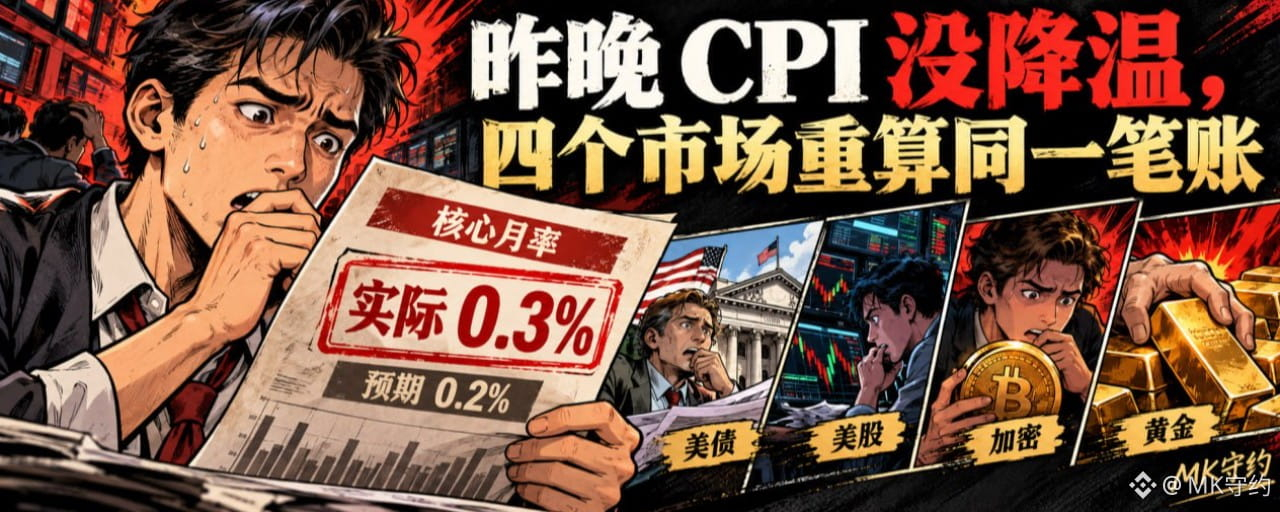
O índice subjacente subiu 0,3% em relação ao mês anterior, acima dos 0,2% esperados e igual aos 0,3% da leitura anterior.
É justamente nesta última linha que está a discrepância mais importante a observar na noite de ontem.
O mercado esperava que a variação mensal do núcleo caísse de 0,3% para 0,2%, mas isso não aconteceu.
1. O petróleo contribui para a alta, mas não se pode culpá-lo por tudo
Em setembro, os preços da gasolina subiram 9,1% em relação ao mês anterior, respondendo por mais da metade da alta mensal do CPI geral.
Isso mostra que a energia foi um dos principais motores da retomada da inflação neste ciclo.
Mas a variação mensal dos preços da moradia também subiu de 0,3% para 0,4%, enquanto a variação mensal do núcleo, que exclui alimentos e energia, permaneceu em 0,3%.
É difícil explicar completamente esses dados usando apenas a expressão “efeito dos preços do petróleo”.
A avaliação da Shouyue é que este CPI tornou mais difícil apostar que “a inflação vai cair gradualmente por conta própria”.
Mas o fato de estar difícil não significa que o Fed certamente vá subir os juros na próxima reunião.
Os dados alteram as expectativas sobre a política monetária, mas as decisões também precisam levar em conta o emprego, o crescimento e as condições financeiras. Interpretar diretamente um dado acima das expectativas como “alta de juros garantida” também pode sair caro.
2. Os Treasuries levaram um golpe primeiro, mas depois recuperaram boa parte das perdas
Vamos deixar clara a direção primeiro: a alta dos rendimentos dos Treasuries corresponde à queda dos preços dos títulos de taxa fixa já em circulação.
Após a divulgação dos dados, o rendimento dos títulos do Tesouro americano de 10 anos chegou a superar 5,32%, mas depois devolveu a maior parte da alta. Os rendimentos de curto prazo também subiram bruscamente e, em seguida, recuaram.
Essa evolução é mais reveladora do que observar apenas a máxima intradiária.
Na primeira onda, o mercado reavaliou a possibilidade de juros mais altos, vendeu títulos e elevou os rendimentos.
A recuperação dos preços dos títulos mais tarde mostra que o impacto inicial não se manteve intacto até o fim. A demanda por ativos de proteção, os ajustes de posições e outros fatores também podem ter contribuído; não se pode atribuir toda a oscilação apenas ao CPI.
Para as negociações, a diferença é enorme.
Uma disparada repentina dos rendimentos durante o pregão é um choque.
Só quando os rendimentos permanecem elevados é que se criam pressões mais duradouras sobre o financiamento e as avaliações.
Se você recortar apenas o gráfico do primeiro minuto e disser que “os títulos do Tesouro americano despencaram a noite toda”, vai deixar de fora o que aconteceu depois.
3. A queda das ações americanas: quanto o mercado está disposto a pagar hoje pelos lucros futuros
No fechamento de ontem, o S&P 500 caiu cerca de 1,1%, o Nasdaq Composite recuou aproximadamente 1,9% e o Dow Jones caiu por volta de 0,1%. As ações ligadas à IA lideraram as perdas.
O mesmo CPI afetou os três índices de maneiras diferentes.
Quando as expectativas de juros sobem, as ações cuja avaliação depende de lucros mais distantes costumam ser mais sensíveis. Dos cem dólares que serão ganhos no futuro, o mercado pode estar disposto a pagar menos hoje.
Isso não significa que os pedidos de uma empresa tenham desaparecido no instante em que os dados foram divulgados.
Isso significa que o mercado passou a exigir retornos maiores para continuar assumindo os riscos dessas histórias de crescimento.
Vale ainda mais a pena notar que, mesmo depois de os rendimentos recuarem das máximas de ontem à noite, a pressão sobre as ações não desapareceu ao mesmo tempo. As observações intradiárias da Bolsa de Valores de Nova York registraram claramente essa divergência.
Por isso, para saber se as ações americanas vão se recuperar, é preciso considerar tanto os juros quanto os lucros das empresas. Atribuir toda a pressão já existente sobre os setores de chips e IA ao CPI é simplificar demais a questão.
4. No mercado cripto, a primeira coisa negociada são as condições do dólar; para o Bitcoin, também é preciso ver se há compradores
No retrato do mercado às 14h30, horário do leste dos EUA, na Bolsa de Valores de Nova York, o Bitcoin estava cotado a cerca de US$ 81,6 mil.
Este é um retrato do mercado durante o pregão, não um “preço de fechamento” oficial e único do mercado cripto.
A narrativa de escassez do Bitcoin no longo prazo pode coexistir com as negociações de curto prazo motivadas pela liquidez em dólares.
Se uma inflação mais alta levar o mercado a temer juros maiores e financiamento mais caro, os investidores poderão, sim, reduzir no curto prazo suas posições mais voláteis.
Se houver concentração de posições compradas alavancadas, a queda dos preços também poderá acionar liquidações forçadas e ampliar o impacto. Mas, sem dados de liquidação verificados, não podemos atribuir toda a queda de ontem à noite a “liquidações em cascata”.
A Shouyue sempre enfatizou que o BTC é a âncora do mercado cripto.
A estabilização do BTC é uma condição importante para observar a recuperação das outras principais criptomoedas; mas a estabilidade da âncora não significa que todas as moedas vão subir juntas. Também é preciso observar a demanda no mercado à vista, o volume negociado e se a recuperação voltou a superar níveis estruturais importantes.
Um cenário macroeconômico desfavorável é motivo para elevar a exigência para entrar comprado. Para vender a descoberto, ainda é preciso esperar que o preço confirme essa direção.
5. Se o ouro protege contra a inflação, por que também caiu desta vez?
Quando a Reuters publicou a notícia, o ouro à vista caía cerca de 1,45%, para US$ 4.096,58 por onça; o índice do dólar subia aproximadamente 0,35%.
O ouro não paga juros.
Se uma inflação mais alta elevar primeiro as expectativas de juros, os rendimentos dos títulos e o dólar, o custo de oportunidade de manter ouro e a pressão de sua cotação em dólares poderão, de início, superar sua demanda como proteção contra a inflação.
Por isso, o fato de o ouro proteger contra a perda do poder de compra no longo prazo não garante que ele vá subir no dia em que o CPI superar as expectativas.
Há aqui outro ponto que pode causar confusão.
Não se pode subtrair a variação anual do CPI atual do rendimento nominal dos títulos de 10 anos e tratar o resultado como a taxa real de juros do mercado. Para avaliar a pressão dos juros reais, é preciso observar indicadores de mercado, como os rendimentos dos títulos protegidos contra a inflação.
Não podemos concluir que os juros reais também subiram na mesma proporção só porque os rendimentos nominais subiram durante o pregão.
O rumo do ouro daqui para a frente dependerá do efeito conjunto do dólar, dos juros reais e da demanda por proteção. Dizer apenas “a inflação está alta, compre ouro” é deixar várias contas de fora.
6. O que a Shouyue vai acompanhar daqui para a frente
Eu começaria observando os rendimentos dos Treasuries de curto prazo para avaliar se as expectativas de alta dos juros conseguem se sustentar.
Depois, observe os rendimentos dos títulos de longo prazo e o dólar para avaliar se a pressão sobre o financiamento persistiu.
Depois, observe as ações de tecnologia e o BTC: quando a pressão dos juros diminuir, os compradores vão realmente voltar? Se os títulos já se recuperaram, mas os ativos de risco continuam sem reagir, é preciso ficar atento a outras pressões no mercado.
Por fim, observe se o ouro consegue encontrar demanda sustentada diante das mudanças no dólar e nos juros.
Não podemos analisar esses quatro mercados como se cada um contasse uma história isolada, nem presumir que sempre vão subir e cair juntos.
A questão comum de ontem à noite era: se a inflação se mostrar mais persistente do que o esperado, ainda vale a pena assumir riscos a esse preço?
Minha estratégia é bem clara.
Primeiro, reconheça o impacto dos dados sobre o apetite por risco; depois, observe se o mercado conseguiu absorvê-lo. Trate as recuperações intradiárias de acordo com a estrutura do próprio dia e espere confirmações em prazos maiores antes de avaliar a tendência.
Não condene todos os ativos por causa de um único dado.
E não pense que o dinheiro voltou a ficar mais barato só porque houve uma recuperação.
Os ativos que você possui podem ser diferentes, mas todos precisam responder à mesma pergunta: o retorno oferecido por este preço é suficiente para compensar o risco que você está assumindo?