


Muitas pessoas conhecem $XRP porque ele já teve uma disparada de preço ou por causa do processo judicial que a Ripple e a SEC travaram durante anos.
Mas há um motivo muito importante para eu continuar otimista com $XRP : desde muito cedo, a Ripple nunca teve a intenção de fazer negócios apenas no mundo das criptomoedas.
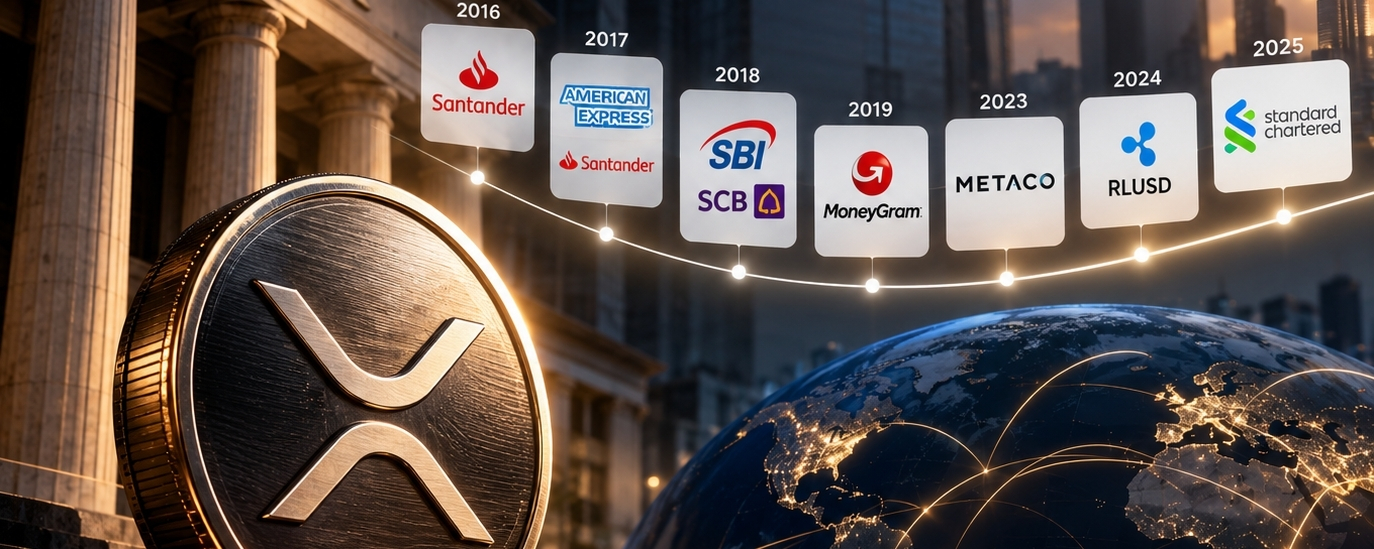
Já em 2016, a Ripple se uniu a instituições financeiras como o Banco Santander, o Royal Bank of Canada e o Bank of America para promover o Grupo de Direção de Pagamentos Globais (GPSG), numa tentativa de estabelecer novos padrões para pagamentos internacionais.
Em 2017, a American Express e o Banco Santander anunciaram uma parceria para usar a tecnologia da Ripple e melhorar os pagamentos internacionais entre empresas dos EUA e do Reino Unido.
Em 2018, a Ripple também firmou uma parceria com a Autoridade Monetária da Arábia Saudita para realizar um projeto-piloto de pagamentos bancários transfronteiriços. No mesmo ano, instituições como o Siam Commercial Bank, da Tailândia, e a japonesa SBI também avançaram em aplicações relacionadas.
Em 2019, a empresa global de remessas MoneyGram começou a usar o serviço ODL da Ripple, utilizando XRP como ativo-ponte para pagamentos transfronteiriços.
Embora essa parceria tenha sido encerrada mais tarde, ela provou ao menos uma coisa: o XRP não é apenas um token para as pessoas comprarem e venderem em exchanges. A Ripple realmente tentou integrá-lo a fluxos reais de pagamentos transfronteiriços.
Em 2023, a Ripple adquiriu a empresa suíça de custódia de criptoativos Metaco, avançando ainda mais no mercado institucional de custódia de ativos digitais.
Em 2024, a Ripple lançou a stablecoin atrelada ao dólar RLUSD, expandindo seus negócios para pagamentos e liquidações com stablecoins.
Agora, a RLUSD também começa a ser discutida em aplicações de custódia bancária e de garantias institucionais.
Quando conectamos esses fatos, percebemos que a trajetória da Ripple é bastante clara.
De redes de pagamentos bancários e liquidação transfronteiriça a custódia institucional e stablecoins, há mais de dez anos a empresa vem tentando entrar no sistema financeiro tradicional.
É claro que a parceria da Ripple com bancos não significa que todos eles usarão XRP. A receita dos negócios da Ripple e o nível de adoção da RLUSD também não se traduzem necessariamente em uma alta no preço do XRP.
Mas o que me deixa otimista é o fato de a Ripple já ter acumulado mais de dez anos de experiência em parcerias com instituições financeiras — não começou a falar sobre a adoção de blockchain pelos bancos só recentemente. Muitos projetos ainda estão tentando fazer com que o setor financeiro tradicional os conheça; há dez anos, a Ripple já estava sentada na sala de reuniões dos bancos.