


Vou dizer uma coisa que talvez desagrade a muita gente otimista: nesta divulgação do CPI, o que mais me preocupa não é o dado vir acima do esperado, e sim o fato de que todo mundo sabe que a inflação vai subir, mas ainda assim continua correndo atrás da alta do petróleo com tudo.
Às vezes o mercado é bem interessante. O petróleo sobe, todo mundo grita inflação; a inflação vem, todo mundo grita alta de juros; a expectativa de alta de juros esquenta, e então começam, em bloco, a apostar contra os Treasuries.
Parece logicamente impecável, mas se operar fosse realmente tão simples assim, provavelmente não haveria tanta gente presa no mercado.
Em 14 de outubro, o CPI de setembro dos Estados Unidos será divulgado. Na minha opinião, a importância desse dado talvez não fique muito abaixo de uma decisão de juros do Federal Reserve.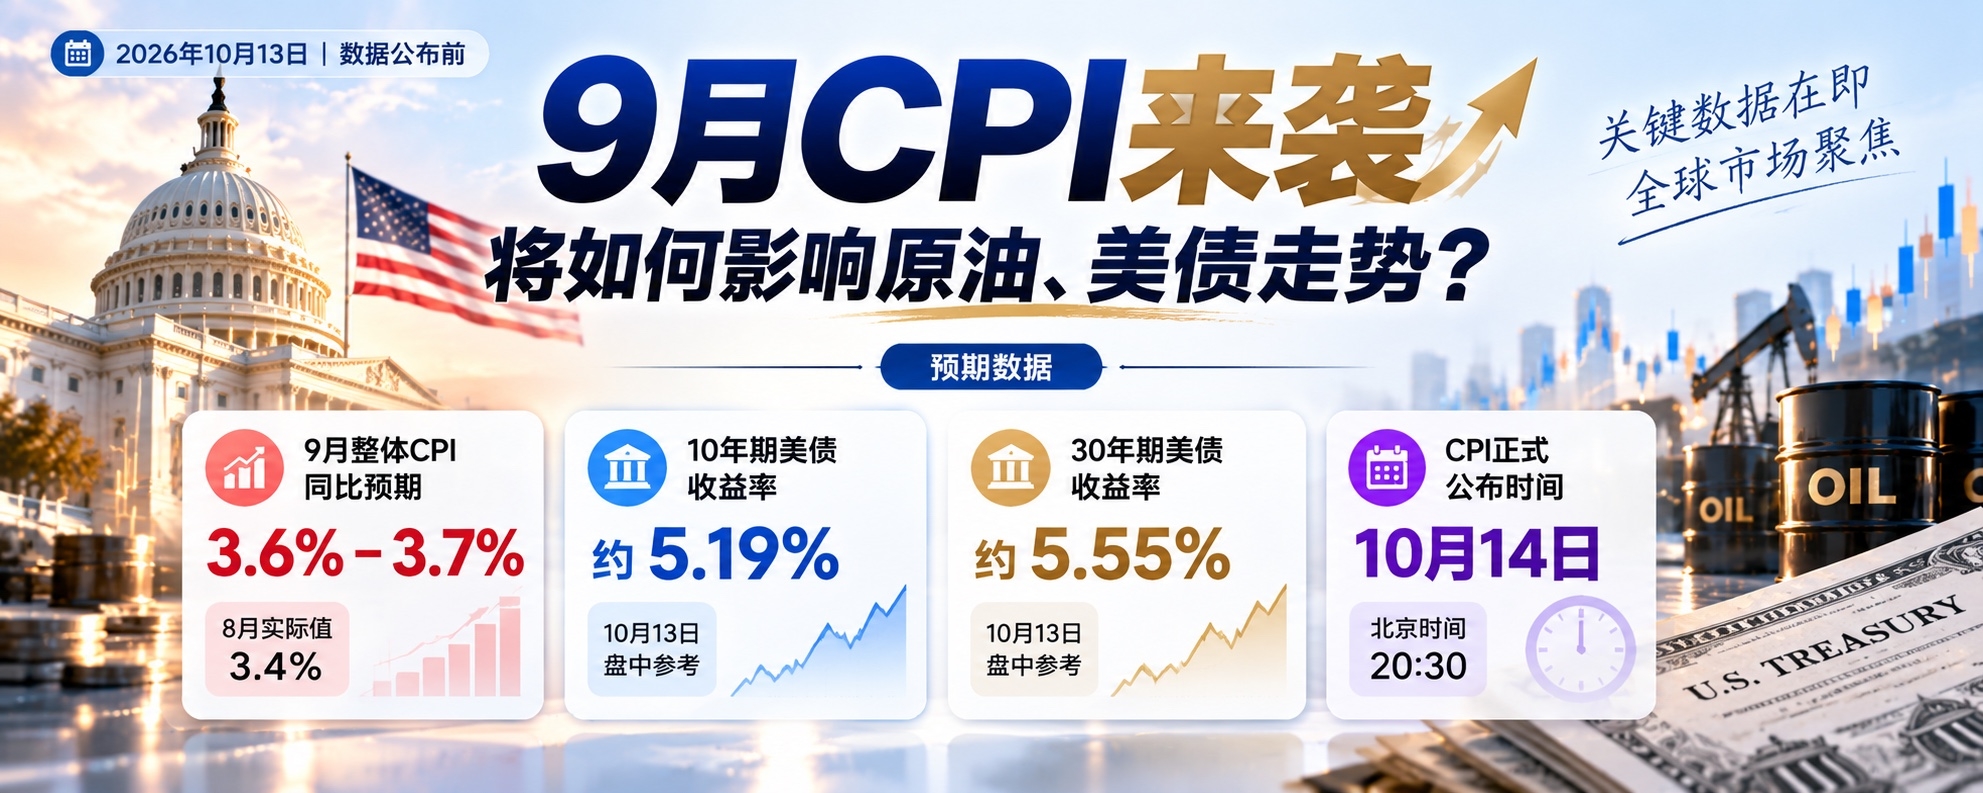
A razão é simples: o petróleo bruto já incorporou antecipadamente os conflitos geopolíticos, e as obrigações do Tesouro dos EUA também já descontaram parte das expectativas de subida das taxas. Agora, o que realmente determina o mercado não é o nível da inflação, mas a dimensão da diferença entre os dados efetivos e as expectativas do mercado.
I. O CPI ainda não foi divulgado, mas o mercado já se posicionou antecipadamente
Vejamos primeiro alguns dados que merecem atenção.
Em agosto, o CPI dos EUA subiu 3,4% em termos homólogos, e as previsões do mercado para o CPI de setembro concentram-se em torno dos 3,6%–3,7%. Ou seja, o regresso da inflação já não é segredo para ninguém.
Mais importante ainda, as previsões do mercado para o CPI subjacente rondam os 2,4%–2,5%.
Há aqui uma distinção muito importante.
Se o CPI geral subir sobretudo devido a uma forte disparada dos preços da energia, enquanto o CPI subjacente se mantiver relativamente estável, isso poderá significar que as pressões inflacionistas desta vez resultam sobretudo de um choque externo na oferta.
Mas, se o CPI subjacente também ficar claramente acima das expectativas, a situação complica-se.
Isso porque indica que os preços elevados do petróleo podem estar a repercutir-se noutros setores, através dos custos de transporte, produção e serviços.
O primeiro pode ser um choque inflacionista temporário; o segundo é que representa uma inflação persistente, que realmente causa dores de cabeça à Fed.
Por isso, desta vez não vou olhar apenas para o valor homólogo do CPI. Vou prestar especial atenção à variação mensal do CPI subjacente e a se os custos da energia se estão a repercutir noutros bens e serviços.
II. Petróleo bruto BZUSDT: não nego os argumentos a favor da subida, mas comprar agora pode ser a opção mais arriscada
Vou começar por deixar clara a minha opinião: o petróleo bruto continua a ter suporte a médio prazo, mas, no curto prazo, não é aconselhável comprar às cegas depois de uma subida.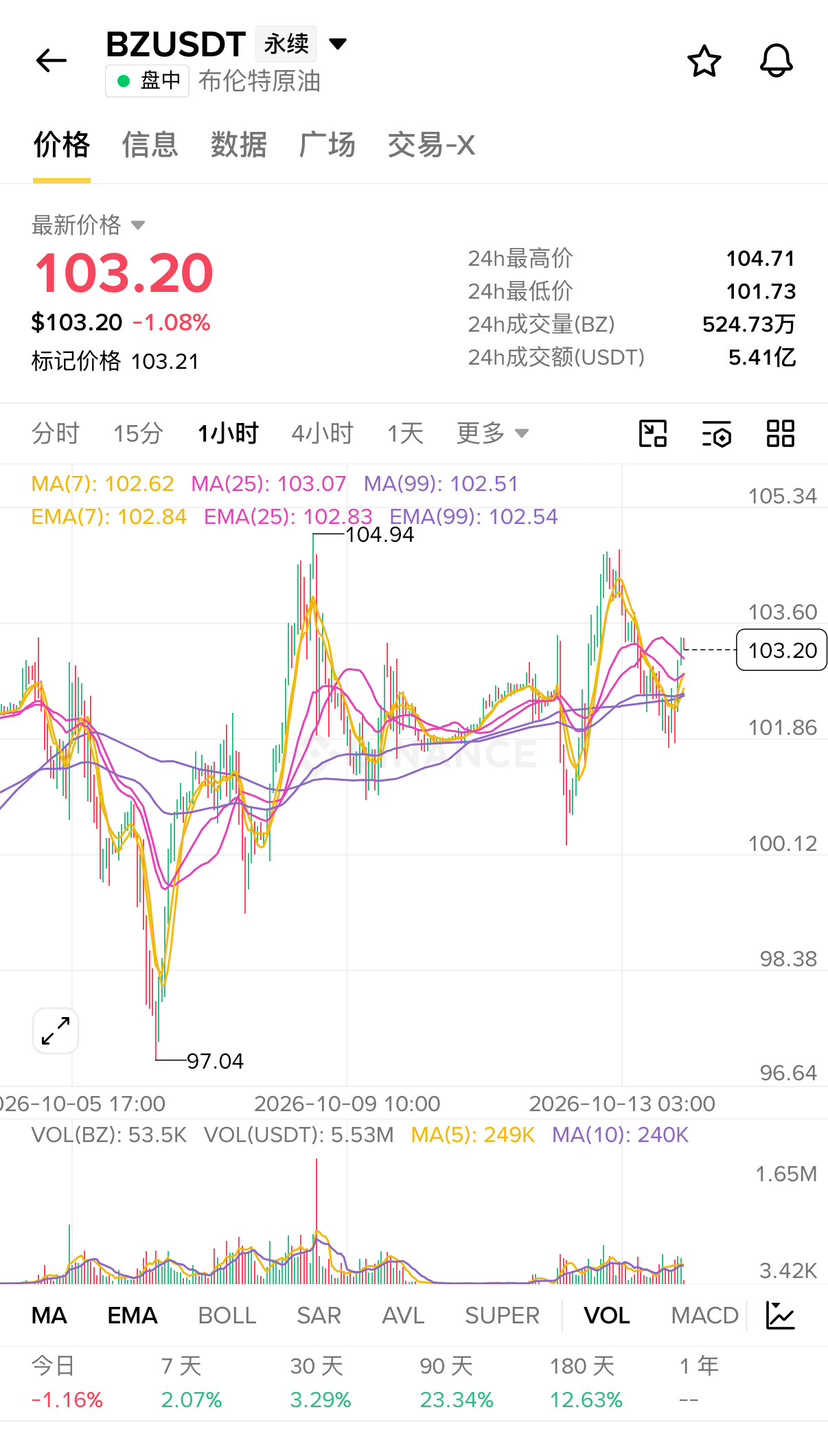
Os conflitos geopolíticos no Médio Oriente continuam a afetar o transporte e o abastecimento de energia. O aumento dos custos de seguro dos petroleiros, os desvios nas rotas de transporte e as restrições ao fornecimento de parte do petróleo bruto são custos muito reais.
Nas perspetivas de outubro, a Administração de Informação sobre Energia dos EUA (EIA) também assinalou que, devido a interrupções no abastecimento e aos custos de transporte, os preços do petróleo poderão manter-se elevados até que as restrições ao fluxo de petróleo bruto do Médio Oriente diminuam.
Por isso, não acho que a subida do petróleo bruto seja mera especulação do mercado.
O problema é que os mercados nunca se baseiam apenas nos fundamentos.
Quando todos sabem que os conflitos geopolíticos vão dar suporte ao preço do petróleo, uma parte considerável do prémio de risco poderá já estar incorporada no preço.
Um CPI elevado, mas em linha com as expectativas, seria mesmo suficiente para fazer o preço do petróleo continuar a subir muito?
Não necessariamente.
Pelo contrário, acho que o petróleo bruto pode seguir um de três caminhos:
Primeiro cenário: CPI acima das expectativas, mas o preço do petróleo sobe e depois recua. A notícia favorável para a inflação já foi incorporada nos preços, e alguns investidores poderão aproveitar a divulgação dos dados para realizar lucros.
Segundo cenário: CPI em linha com as expectativas e o petróleo bruto continua a oscilar. O mercado volta a concentrar-se na situação no Médio Oriente, na oferta efetiva e nas variações dos inventários.
Terceiro cenário: CPI abaixo das expectativas e tensões geopolíticas a aliviar. Esta é a combinação que, na minha opinião, os otimistas quanto ao petróleo bruto devem realmente temer.
Quanto ao BZUSDT, a minha estratégia está bem definida: não perseguir subidas repentinas provocadas por notícias; prefiro esperar pela confirmação de suporte após um recuo.
Se ultrapassar o máximo anterior, mas não se conseguir manter acima dele, vou prestar especial atenção ao risco de recuo no curto prazo.
Prefiro perder uma parte da subida a ficar com a última batata quente quando todos estão eufóricos.
III. Obrigações do Tesouro dos EUA: rendimentos em máximos — oportunidade ou armadilha?
Na verdade, estou mais atento às obrigações do Tesouro dos EUA do que ao petróleo bruto.
Até 13 de outubro, o rendimento das obrigações do Tesouro dos EUA a 10 anos chegou a recuar para perto de 5,19%, e o rendimento das obrigações a 30 anos caiu para perto de 5,55%.
Mas não se esqueçam de que, ainda na semana passada, o rendimento das obrigações do Tesouro dos EUA a 10 anos chegou a 5,365%, e o das obrigações a 30 anos atingiu mesmo 5,733%.
O que é que isso significa?
As obrigações do Tesouro dos EUA de longo prazo estão a sofrer uma pressão de valorização bastante evidente.
Um aviso para quem está a começar a negociar obrigações:
Uma subida dos rendimentos das obrigações do Tesouro dos EUA costuma significar uma descida dos preços das obrigações de taxa fixa existentes; uma descida dos rendimentos costuma significar uma recuperação dos preços das obrigações.
Por isso, se o CPI continuar acima das expectativas e o mercado voltar a reforçar as perspetivas de subida das taxas, os preços das obrigações do Tesouro dos EUA poderão voltar a sofrer pressão.
Mas não pretendo, por isso, assumir uma posição totalmente pessimista em relação às obrigações do Tesouro dos EUA.
Porque o mercado obrigacionista tem um fenómeno bastante interessante: quando todos acham que os rendimentos ainda vão subir, basta que os dados efetivos não sejam tão maus quanto se imaginava para que o fecho de posições curtas impulsione uma rápida recuperação dos preços das obrigações.
Além disso, os rendimentos das obrigações do Tesouro dos EUA não são influenciados apenas pela inflação, mas também pelo défice orçamental, pela oferta de títulos do Tesouro, pelo prémio de prazo e pelas expectativas de crescimento económico.
Por isso, não pensem que uma ligeira descida do CPI significa necessariamente uma forte subida das obrigações do Tesouro dos EUA.
A minha avaliação é a seguinte: as obrigações do Tesouro dos EUA estão perto de uma janela de reavaliação que merece atenção, mas ainda não se pode concluir que o fundo já foi atingido apenas porque os rendimentos estão elevados.
IV. Como escolheria entre TBT, TMFUSDT e RWUSD?
A minha atitude em relação a estes ativos não é a mesma.
TBT: posição defensiva no curto prazo; não vou perseguir subidas às cegas.
O TBT reflete sobretudo as variações do preço das obrigações do Tesouro dos EUA de longo prazo através de uma exposição alavancada inversa. Em geral, beneficia quando o preço dessas obrigações cai.
Se o CPI ficar claramente acima das expectativas e os rendimentos de longo prazo voltarem a disparar, o TBT poderá oferecer oportunidades de negociação no curto prazo.
Mas não vou assumir uma posição grande antes da divulgação dos dados, porque o mercado já incorporou muitas expectativas de uma política monetária mais restritiva.
Além disso, o TBT tem uma característica de reajuste diário da alavancagem; por isso, o seu desempenho ao longo de vários dias pode diferir do simples múltiplo inverso.
TMFUSDT: estou mais atento a oportunidades de recuperação, mas é indispensável esperar por confirmação.
A exposição relacionada com o TMF costuma estar associada a ETFs alavancados que apostam numa subida tripla das obrigações do Tesouro dos EUA de longo prazo. Antes de negociar, é necessário confirmar as regras do contrato na plataforma.
Se o CPI ficar abaixo das expectativas, a inflação subjacente abrandar e o rendimento das obrigações do Tesouro dos EUA a 10 anos continuar a descer, os argumentos a favor de uma recuperação das obrigações de longo prazo ficarão claramente mais fortes.
No entanto, estes produtos de elevada alavancagem são muito voláteis. Não vou comprar na baixa só porque o preço caiu muito.
RWUSD: colocá-lo-ia na categoria de gestão de capital.
Quanto ao capital em relação ao qual ainda não tenho certezas, prefiro manter uma parte em liquidez, em vez de abrir posições à força só para participar no movimento do mercado.
Se utilizar produtos de rendimento como o RWUSD, vou primeiro verificar a origem concreta do rendimento, o mecanismo de resgate, os riscos dos ativos e as regras da plataforma. Não o vou equiparar diretamente a obrigações do Tesouro dos EUA sem risco.
Às vezes, esperar também é uma estratégia de negociação.
V. Como tenciono agir antes e depois da divulgação do CPI?
Defini três cenários para mim.
Cenário A: CPI claramente acima das expectativas e inflação subjacente também em alta.
Neste caso, começaria por observar se os rendimentos das obrigações do Tesouro dos EUA voltam a subir. Se os rendimentos ultrapassarem um nível-chave e se mantiverem acima dele, a tendência de curto prazo favorece o TBT, e manteria cautela em relação ao TMFUSDT.
Quanto ao petróleo bruto, não tenho pressa em abrir posições longas. O mais importante é observar se, após a divulgação de notícias favoráveis, há uma subida seguida de uma queda.
Cenário B: CPI praticamente em linha com as expectativas.
Acho que este é o cenário que mais facilmente prejudica quem compra em alta e vende em baixa.
Porque o mercado pode primeiro oscilar violentamente e, depois, voltar à lógica de negociação anterior.
Neste tipo de mercado, prefiro reduzir a posição e esperar que a direção fique clara.
Cenário C: CPI abaixo das expectativas e inflação subjacente também a abrandar.
Este é o cenário que mais me interessa.
Se os rendimentos das obrigações do Tesouro dos EUA também descerem e houver compras sustentadas de obrigações de longo prazo, vou procurar sobretudo oportunidades de recuperação no curto prazo relacionadas com o TMFUSDT.
Quanto ao petróleo bruto, vou observar se o prémio de risco geopolítico começa a diminuir, em vez de assumir mecanicamente que uma inflação baixa é necessariamente negativa para o preço do petróleo.
E há mais uma regra: em princípio, não vou perseguir a primeira oscilação acentuada após a divulgação dos dados. Vou esperar, pelo menos, que o mercado conclua a avaliação inicial antes de decidir se se trata de uma verdadeira rutura ou de um falso movimento.
VI. Algumas palavras finais que talvez não sejam muito populares
Reparei que muitas pessoas que negoceiam com base na macroeconomia gostam especialmente de tentar adivinhar os números.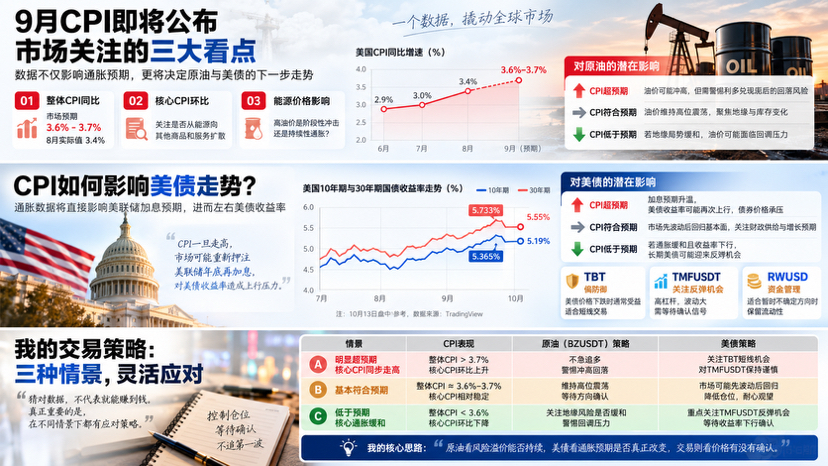
Tentar adivinhar o valor do CPI, se a Fed vai subir as taxas de juro e até onde o preço do petróleo pode continuar a subir.
Mas cada vez mais me parece que acertar nos dados não significa que se consiga ganhar dinheiro.
Acertaste na previsão de subida do CPI, mas o petróleo já tinha subido antecipadamente; acertaste na previsão de aumento das expectativas de subida das taxas, mas as obrigações do Tesouro dos EUA já tinham caído demasiado.
No fim, acertas na direção, mas a conta continua no prejuízo.
É este o aspeto mais frustrante da negociação macroeconómica.
Por isso, desta vez não vou apostar antecipadamente todas as minhas fichas numa única direção.
A minha ideia principal resume-se a uma frase:
No petróleo bruto, importa saber se o prémio de risco consegue persistir; nas obrigações do Tesouro dos EUA, se as expectativas de inflação mudaram realmente; e, na negociação, se o preço confirma a direção.
Pessoalmente, tenho mais cautela com o risco de comprar petróleo bruto depois de uma subida e estou mais atento à possibilidade de recuperação das obrigações do Tesouro dos EUA de longo prazo após a divulgação dos dados da inflação.
Mas uma opinião é apenas uma opinião: enquanto o mercado não confirmar a direção, não tenho pressa em entrar.
Nunca faltam oportunidades no mercado; o que falta são pessoas capazes de manter a cabeça fria nos momentos decisivos.
Uma última pergunta para todos: se, desta vez, o CPI ficar realmente acima das expectativas, vão optar por comprar petróleo bruto, continuar a apostar na queda das obrigações do Tesouro dos EUA ou posicionar-se no sentido contrário para aproveitar uma recuperação das obrigações?
A minha posição inicial é esta: não correr atrás da primeira subida; esperar que o mercado revele as suas cartas.