

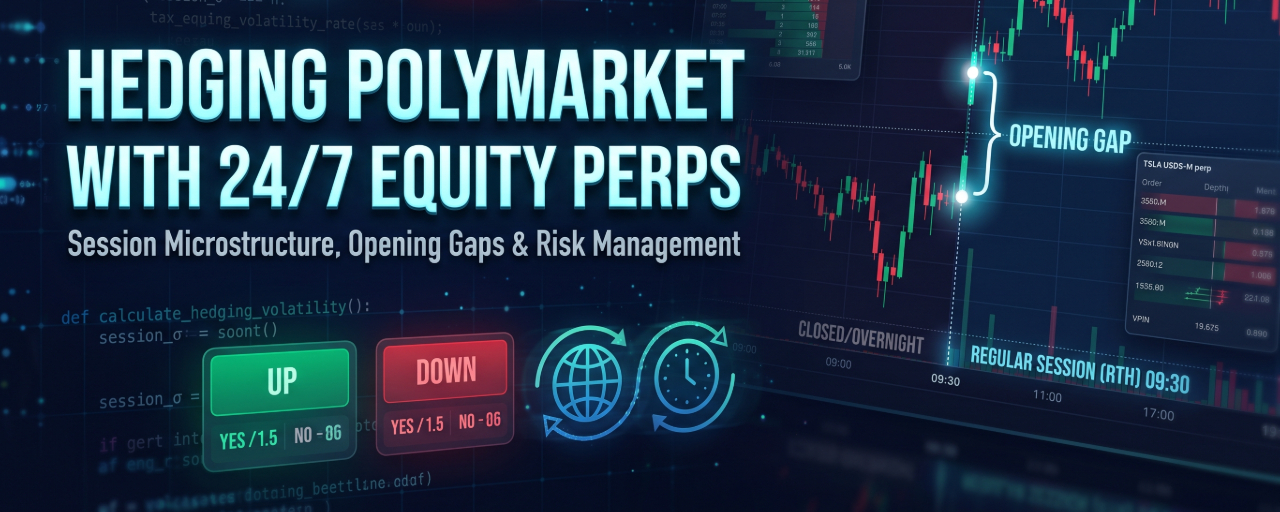
📊 Fazendo Hedge de Ações Tokenizadas: Perps 24/7 vs Gaps do Mercado dos EUA
Perps de ações 24/7 (como os perps USDⓈ-M da Binance em TSLA, NVDA, AAPL) podem fazer hedge de mercados de previsão baseados em ações contra o risco de gap overnight?
Analisamos 1.663 aberturas do mercado dos EUA em 12 perps de ações e 1.276 mercados reais da Polymarket para testar a precificação de gaps, a volatilidade da sessão e sinais de microestrutura fora do horário de negociação.
🔑 Principais conclusões
O Perp Precifica o Gap Primeiro:
Ao regredir o gap de abertura dos EUA contra o movimento do perp da Binance, obtém-se uma inclinação de 1,00 ($R^2 = 0,998$). De um gap de abertura mediano de 74 bps, o resíduo não precificado às 09:29 ET é de apenas 4,3 bps.
Sinais fora do horário não oferecem alfa:
O VPIN e o fluxo de takers fora do horário não preveem o risco residual de gap não precificado. Eles se correlacionam com o gap apenas porque o fluxo movimenta o próprio preço do perp.
A volatilidade ($\sigma$) ajustada à sessão é crucial:
A mudança da volatilidade padrão de criptomoedas baseada no "relógio" 24/7 para $\sigma$ ajustado à sessão reduziu em 57% a dispersão do P&L e diminuiu o Expected Shortfall de 5% para $-\$526$ (com um custo de hedge de $\$27$, em vez de $\$83$).
Alarmes de cripto falham com ações:
Os Z-scores padrão de volume de 24 horas disparam alarmes falsos em ~50% dos minutos de abertura, devido às aberturas regulares do pregão. Referências de sessão de um intervalo para outro reduzem esse valor para ~1%.
📖 Leia o estudo completo na comunidade DEV:
https://dev.to/followsm/hedging-polymarket-stock-markets-with-247-equity-perps-session-microstructure-opening-gaps-and-5gj8
#BinanceFutures #algoTrading #RiskManagement #Polymarket #CryptoResearch