


O resseguro, como qualquer outra área financeira, é um negócio com fins lucrativos. As resseguradoras selecionam, precificam e negociam cuidadosamente os tratados, tendo em vista um objetivo principal: cumprir suas obrigações perante a seguradora e, ao mesmo tempo, maximizar as margens. Para a resseguradora média, isso significa gerar mais valor para os acionistas. Para a Re, os lucros de subscrição contribuem para o rendimento dos detentores de reUSD e reUSDe.
Mas o que determina a equação do lucro? Quais custos e receitas entram nela? E como o resultado é medido? Vamos explorar.
O tratado
Antes de qualquer troca de dinheiro, é necessário definir os termos do acordo. Esse é o papel do tratado de resseguro: o contrato entre a seguradora e o ressegurador. Determina que atividade está coberta, quanto risco o ressegurador assume, como será remunerado por assumir esse risco e em que circunstâncias será responsável pelos sinistros.
Alguns tratados podem incluir limites para o montante que se espera que o ressegurador pague, enquanto outros não. Alguns exigem que os resseguradores paguem uma parte das perdas cobertas desde o início, ao passo que outros podem exigir que as perdas seguradas atinjam primeiro determinado nível. Os detalhes exatos podem variar bastante, mas o objetivo básico é o mesmo.
Os fatores a considerar
Ao decidir se aceita um tratado, o ressegurador tem de responder a duas perguntas: vale a pena assumir este risco? E, em caso afirmativo, que prémio devemos cobrar por ele?
Há muitos fatores a considerar nesta decisão. Por exemplo:
Histórico de sinistros: com que frequência ocorreu este tipo de sinistro e quanto custou quando ocorreu?
Modelos de risco: ferramentas estatísticas que estimam a probabilidade e a gravidade de perdas futuras.
Exposição: as características específicas do risco coberto (como tipos de veículos, área geográfica, classificação do setor ou dimensão da força de trabalho).
Referências de mercado: quanto cobram outros resseguradores por riscos semelhantes e porquê?
Vejamos o ramo automóvel comercial, a segunda maior categoria de atividade da Re (em outubro de 2026). Antes de apoiar negócios de automóveis comerciais, os subscritores de resseguro analisam fatores como a dimensão da frota, os tipos de veículos e a sua utilização principal; os locais de operação (as rotas urbanas costumam ter mais acidentes do que as rurais); o histórico de sinistros da seguradora a longo prazo; e a própria saúde financeira da seguradora.
O objetivo é criar uma imagem precisa da probabilidade de ocorrência dos sinistros, dos custos que terão e, acima de tudo, de saber se o prémio justifica o risco. O prémio tem de ser suficientemente elevado para cobrir os sinistros esperados e os custos operacionais e, ainda assim, gerar um bom retorno para os resseguradores.
No fim, o desempenho de um tratado resume-se a uma comparação simples: quanto dinheiro o ressegurador ganhou em prémios em comparação com o montante que teve de pagar em custos.
Os custos
Sinistros
Quando se pensa em seguros (e, por consequência, em resseguros), o principal custo que provavelmente vem à mente são os sinistros. Os tomadores de seguros apresentam pedidos de indemnização quando ocorrem eventos cobertos, e a seguradora paga de acordo com os termos da apólice. O mesmo se aplica, em grande medida, aos resseguradores: quando ocorrem eventos cobertos por um tratado de resseguro, o ressegurador paga à seguradora nos termos do contrato celebrado entre ambos.
Mas a categoria de sinistros não inclui apenas o custo do pagamento dos sinistros. Inclui também os custos associados a esses sinistros. Por exemplo, o processamento de sinistros pode exigir o pagamento de advogados de defesa, testemunhas especializadas, investigadores de fraudes, contabilistas forenses, custas judiciais, entre outros. Há também os custos gerais de manter um departamento de sinistros: salários, infraestrutura geral e até o escritório onde a equipa trabalha.
Outras despesas
Além dos sinistros, há as despesas mais comuns. Gerir uma empresa custa dinheiro, desde o investimento necessário para captar negócios até aos custos operacionais mais corriqueiros. São despesas previsíveis: incluem desde renda, serviços públicos e manutenção do edifício até mobiliário, equipamento, computadores e software, alojamento na nuvem, preparação de declarações fiscais, assessoria jurídica externa e salários. Podem também incluir comissões de corretagem de resseguro, custos associados à negociação de tratados, auditorias financeiras, entre outros.
A receita
A receita dos contratos de resseguro provém dos prémios pagos pelas seguradoras. Tal como as seguradoras recebem prémios dos tomadores de seguros em troca de cobertura, também os resseguradores os recebem das seguradoras. O montante pago ao ressegurador depende dos termos do tratado e pode variar bastante.
Os prémios representam a componente da receita na equação do desempenho da subscrição. Ao determinar o desempenho da subscrição, todos os custos são comparados com eles.
Os resultados
Isto leva-nos à métrica mais importante da economia do resseguro: o rácio combinado. É o principal indicador da rentabilidade (ou falta dela) da subscrição.
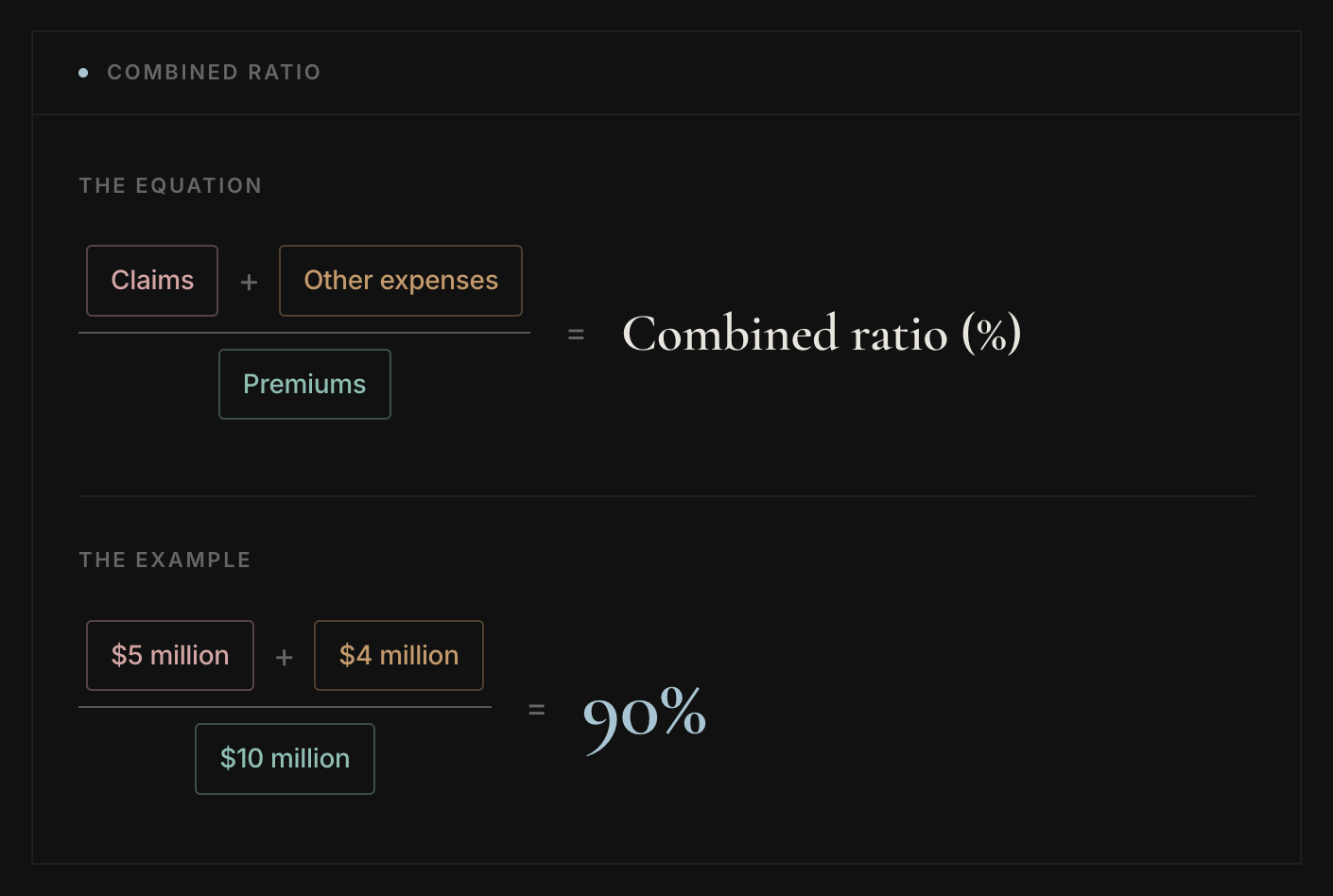
O rácio combinado é uma fórmula simples: somam-se os sinistros e as outras despesas, divide-se esse total pelos prémios recebidos e converte-se o resultado numa percentagem.
Imaginemos que, num determinado tratado, os sinistros totalizaram 5 milhões de dólares, que as outras despesas acrescentaram mais 4 milhões de dólares e que os prémios foram de 10 milhões de dólares. Isso resultaria num rácio combinado de 90%, indicando que houve lucro de subscrição. Em termos simples, o ressegurador ganhou um dólar em prémios por cada 90 cêntimos que gastou no tratado.
É raro um ressegurador ter apenas um tratado. Os resseguradores variam muito em dimensão; a maioria pode ter dezenas, centenas ou até (no caso dos verdadeiros gigantes) milhares de tratados em vigor a qualquer momento. Para qualquer ressegurador, a manifestação mais importante do rácio combinado não é o desempenho de um tratado específico, mas sim o da sua carteira como um todo. Esta agrega o desempenho de todos os tratados da carteira do ressegurador. 100% significa que o ressegurador atingiu o ponto de equilíbrio. Acima de 100% significa prejuízo. Abaixo de 100% significa lucro de subscrição.
O desempenho da Re
Até à data, a carteira da Re foi rentável (ou seja, apresentou um rácio combinado inferior a 100%) em cada ano desde o seu lançamento. Desde o lançamento, registou um rácio combinado global de 92%¹.
92%¹ Rácio combinado global desde o lançamento
Vários fatores ajudam a explicar esse desempenho. Em primeiro lugar, uma equipa de subscrição competente e diligente. Em segundo, a preferência por limites de sinistros significativamente elevados (quando aplicável) antes de a Re começar a pagar os sinistros. E, por fim, uma carteira altamente diversificada, com uma exposição limitada a catástrofes.
¹ O desempenho passado não é um indicador fiável dos resultados futuros.
Consulte os dados
O resseguro tradicional é opaco. Os detalhes dos tratados raramente chegam muito além da seguradora e do ressegurador. Quase nunca estão disponíveis ao público.
A Re adota uma abordagem diferente. Quem fornece capital à carteira tem uma visão detalhada da forma como esse capital está a ser utilizado, desde a estratégia geral até aos detalhes e dados de desempenho de cada tratado, incluindo prémios, garantias depositadas, sinistros projetados e o rácio combinado.
Para consultar essa informação e muito mais, visite a Re App (https://app.re.xyz).
Publicado originalmente em re.xyz: https://re.xyz/insights/claims-costs-and-premiums
\u003ct-94/\u003e \u003ct-96/\u003e \u003ct-98/\u003e
Divulgações: Apenas para fins educativos e informativos. Nada nesta publicação constitui aconselhamento de investimento, financeiro, jurídico ou fiscal, nem uma oferta, solicitação ou recomendação para comprar, vender ou manter qualquer ativo digital, incluindo reUSD e reUSDe (em conjunto, os «Tokens»). Esta publicação não cria qualquer relação de consultoria ou fiduciária; os leitores devem consultar profissionais qualificados nas áreas jurídica, fiscal e financeira antes de tomarem qualquer decisão. Os rendimentos são variáveis, não são garantidos e podem mudar a qualquer momento. O desempenho passado não é um indicador fiável dos resultados futuros. Os ativos digitais e os produtos baseados em blockchain envolvem riscos significativos, incluindo a perda total do capital, volatilidade do mercado, restrições de liquidez, vulnerabilidades de contratos inteligentes e protocolos, riscos de oráculos e de garantias, risco de contraparte e incerteza regulamentar. Os Tokens não são depósitos bancários, não estão cobertos pelo FDIC nem por qualquer agência governamental e não estão protegidos por qualquer garantia de depósitos ou regime de proteção de tomadores de seguros. A marca «re», o protocolo re e re.xyz são operados pela Resilience Foundation Cayman LLC («Resilience Foundation»), uma empresa de fundação de garantia limitada isenta, constituída nas Ilhas Caimão com responsabilidade limitada e registada sob o número IC-414560, em conjunto com as suas afiliadas Resilience (BVI) Ltd e Resilience Inv SPC. A Resilience Foundation, a Resilience BVI e a Resilience Inv não prestam serviços de seguro ou resseguro, não atuam como corretoras ou agentes de seguros e não detêm uma licença de seguros. Todas as atividades regulamentadas de resseguro são conduzidas exclusivamente pela Cover Reinsurance SPC Ltd. («Cover Re SPC»), uma sociedade de carteira segregada isenta, licenciada como Classe B(iii) nas Ilhas Caimão, que opera sob a marca «Cover Re» em https://coverre.com. A titularidade de um Token não faz de si uma pessoa segurada, tomador de seguro ou beneficiário de qualquer seguradora ou resseguradora.
Os Tokens estão disponíveis apenas para pessoas elegíveis que não sejam dos EUA (conforme definido no Regulamento S da Lei dos Valores Mobiliários dos EUA de 1933), em jurisdições permitidas, e estão sujeitos a requisitos de verificação KYC/AML e de sanções. A utilização por pessoas ou residentes dos EUA, ou por pessoas em qualquer jurisdição proibida, é estritamente proibida; esta publicação não se destina nem constitui uma oferta ou solicitação dirigida a qualquer pessoa desse tipo. Os Tokens podem ser classificados como valores mobiliários em determinadas jurisdições, e a participação está sujeita a requisitos de elegibilidade, verificação KYC/AML e restrições específicas de cada jurisdição. Os websites, dados e serviços de terceiros aqui mencionados são disponibilizados apenas por conveniência e não são aprovados, verificados nem controlados por nós.
Os termos vinculativos dos acordos aplicáveis, incluindo os Termos de Serviço e, quando aplicável, os Termos e Condições do Portal de Reclamações, regem e prevalecem sobre este resumo, que não altera qualquer disposição desses documentos. Consulte a nossa Divulgação e os Termos de Serviço completos em https://re.xyz/disclosure para obter informações adicionais importantes.