


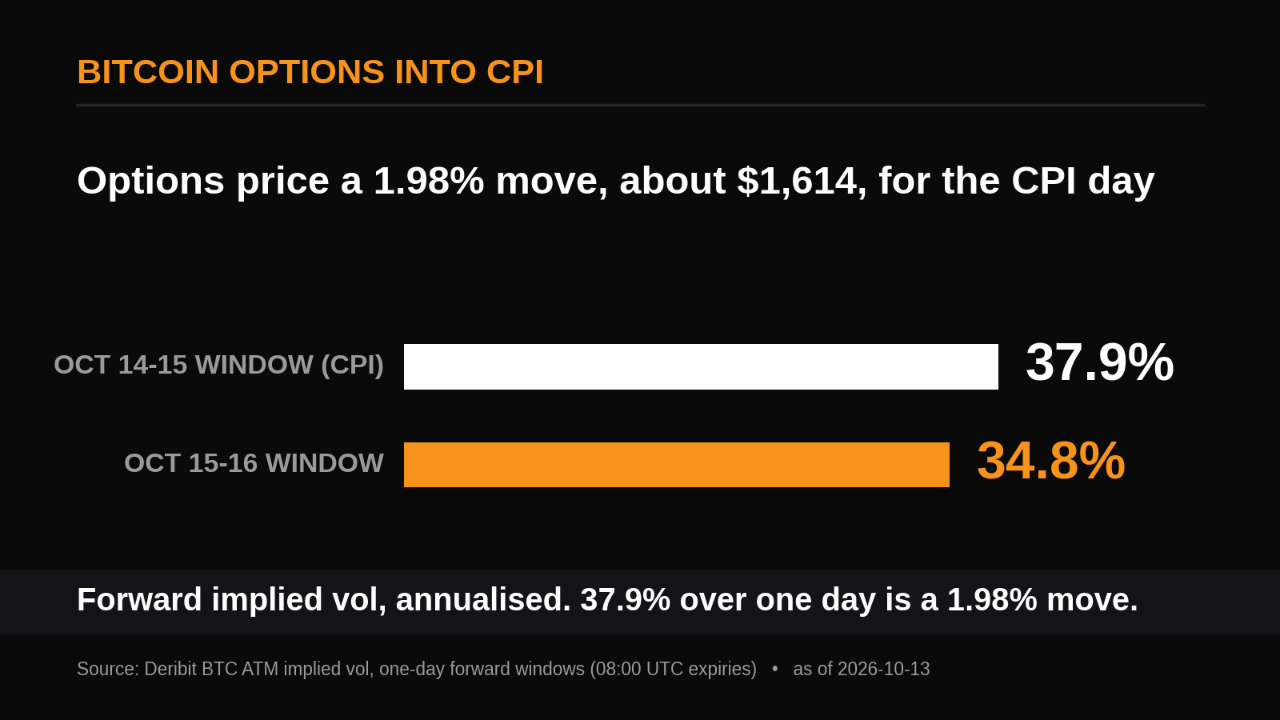
As opções da Deribit precificam uma oscilação de 1,98% no bitcoin, cerca de US$ 1.614, na janela de um dia entre 14 e 15 de outubro, que inclui a divulgação do IPC dos EUA na quarta-feira.
Esse valor vem da estrutura a termo. A volatilidade implícita para a janela que abrange o IPC fica em 37,9%, contra 34,8% para a janela logo em seguida. Os operadores estão pagando um pequeno valor adicional para manter as opções durante a divulgação, mas apenas um pouco. O cenário geral também é tranquilo: a volatilidade implícita de 30 dias está abaixo da registrada em 91% dos dias da série histórica do DVOL da Deribit, que começa em março de 2021.
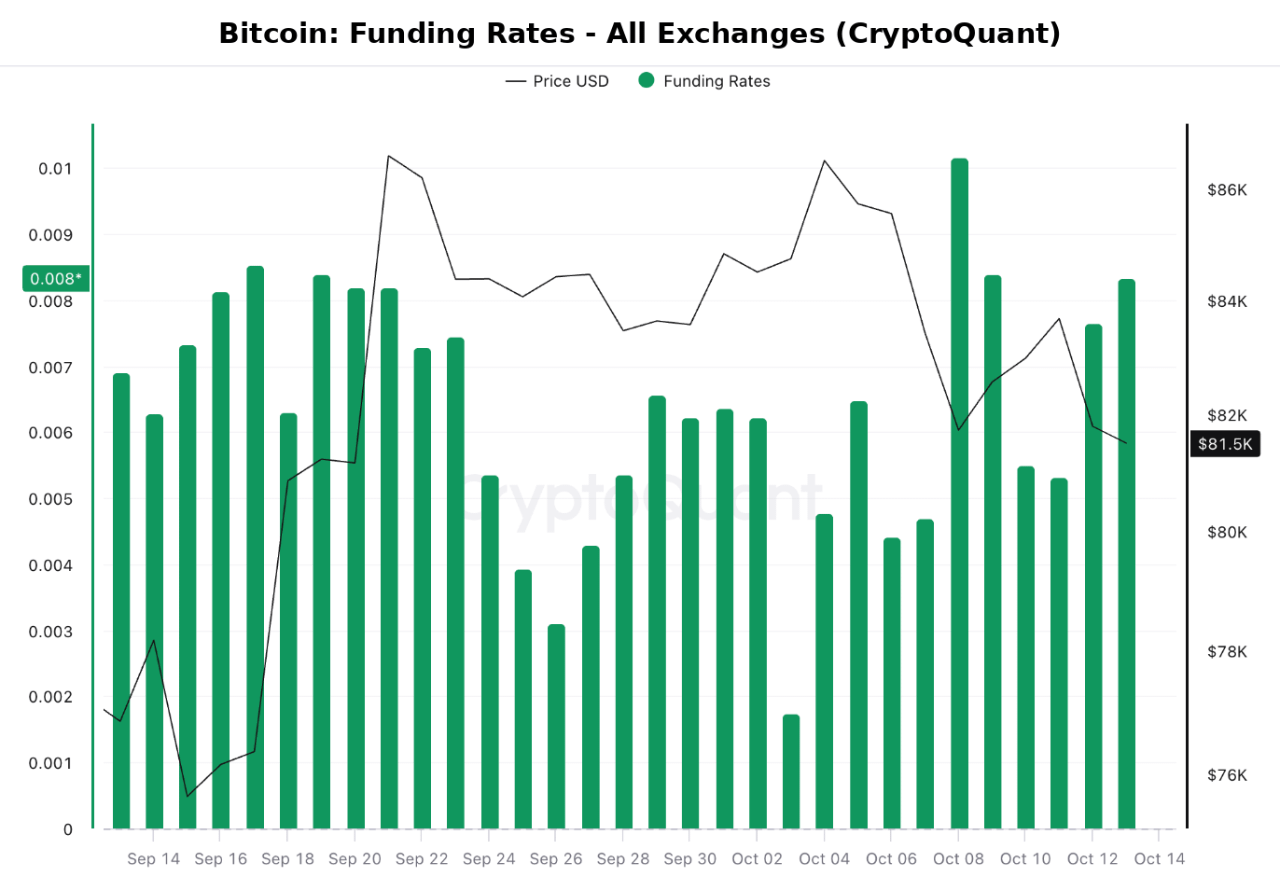
O mercado de contratos perpétuos conta a mesma história. As taxas de financiamento de todas as exchanges da CryptoQuant marcaram 0,0077% em 12 de outubro e permaneceram entre aproximadamente 0,002% e 0,010% no último mês, na maior parte do tempo abaixo do nível de 0,01% que costuma indicar um mercado neutro. Ninguém está pagando caro para manter posições compradas com dinheiro emprestado antes da divulgação do dado.
Um movimento precificado não é uma previsão, e um preço calmo não significa que seja barato. Ao longo de 1.599 dias de histórico, o DVOL precificou mais volatilidade do que a observada nos 30 dias seguintes em 73,5% das vezes, com uma mediana de 10,6 pontos de volatilidade. As opções geralmente cobram caro demais pela possibilidade de movimento, então um prêmio modesto para o CPI é o estado normal deste mercado.
Opções e contratos perpétuos concordam: os traders estão precificando um CPI tranquilo.
O que invalidaria essa leitura: um movimento superior a US$ 1.614 em qualquer direção entre quarta-feira, às 08:00 UTC, e quinta-feira, às 08:00 UTC, significaria que as opções subestimaram o dado; e uma alta das taxas de financiamento para acima de 0,01% junto com esse movimento indicaria que os comprados em contratos perpétuos estão perseguindo a alta. Se o bitcoin permanecer dentro dessa faixa e as taxas de financiamento se mantiverem onde estão, a leitura de tranquilidade se estende até o vencimento de 30 de outubro, quando o ponto de dor máxima está em US$ 78.000, contra o preço à vista de US$ 81.443. A dor máxima é o preço no qual os detentores de opções, em conjunto, têm a maior perda — não é um preço-alvo.
Escrito por The Daily Digits