

Agora é madrugada de 12 de outubro; hoje, o mercado à vista de títulos do Tesouro dos EUA está fechado.
Como é o Dia de Colombo, a curva oficial não é atualizada; a janela de precificação fica restrita a terça e quarta-feira.
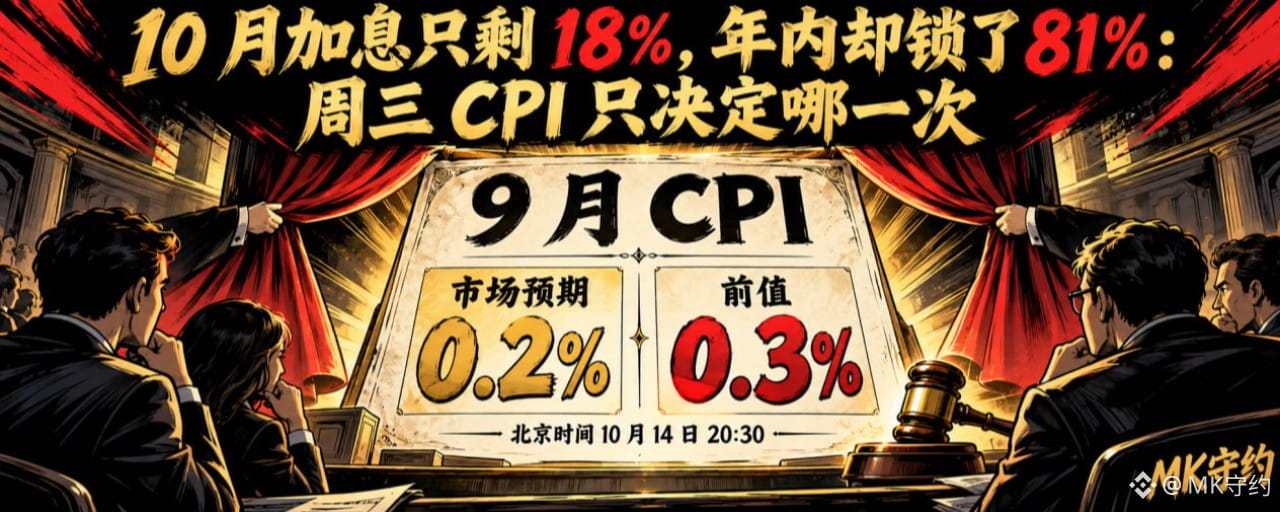
Na quarta-feira à noite, às 20h30, será divulgado o CPI de setembro.
O mercado não quer saber se a inflação está alta ou não.
O que se quer é um cronograma.
Um cronograma significa que esses dados não mudam a direção, apenas a data do aumento dos juros.
Em 16 de setembro, o Fed elevou os juros para 3,75% a 4,00%, no primeiro aumento desde 2023.
12 a 0, aprovação unânime.
Nas atas da reunião de setembro, a maioria dos dirigentes considerou apropriado fazer mais um aumento dos juros ainda este ano.
No gráfico de pontos, 16 dos 18 dirigentes preveem que ainda haverá novas altas.
Mas o mercado atribui apenas 18% de probabilidade a uma alta dos juros em outubro.
O mercado atribui 81% de probabilidade a pelo menos uma alta dos juros ainda este ano.
O mercado atribui probabilidade zero a cortes nos juros ainda este ano.
Portanto, a divergência não está na direção, mas apenas na data.
Agir em 28 de outubro ou adiar para 9 de dezembro.
A trajetória dos juros deste ano já se inverteu: no início do ano, o mercado apostava em cortes; agora, aposta em quando levará o próximo golpe.
Portanto, a verdadeira questão não é se a inflação vai recuar, mas por qual cenário o mercado já começou a pagar.
Se reduzirmos isso aos dados, resta apenas um número para acompanhar.
Desta vez, quem decide é a taxa mensal do núcleo.
O valor anterior foi 0.3%, e a expectativa do mercado é de 0.2%.
A taxa mensal do núcleo é decisiva porque as oscilações dos preços da energia e dos alimentos podem ser explicadas; as do núcleo, não.
A expectativa para a taxa anual do núcleo é de 2.5%, ante 2.4% anteriormente.
A expectativa para a taxa anual geral é de 3.6%, ante 3.4% anteriormente.
A expectativa para a taxa mensal geral é de 0.6%, ante 0.4% anteriormente.
Portanto, a inflação que o mercado espera não vai recuar: vai acelerar.
E os juros de longo prazo já começaram a cobrar por isso.
Os Treasuries de 10 anos estão em 5.24%, e os de 30 anos, em 5.60%.
As taxas de curto prazo também estão em torno de 5%.
A curva inteira está inclinada para cima.
Há duas explicações para os juros de longo prazo elevados: uma aponta para a inflação, a outra para a oferta de títulos decorrente da emissão de dívida.
Essas duas explicações têm implicações totalmente opostas para a política monetária; por isso, os juros de longo e de curto prazo estão contando histórias diferentes.
Se um dado permite duas interpretações distintas, a volatilidade que ele provoca será sempre maior do que a causada pela própria direção.
Os juros de longo prazo estão se protegendo contra a inflação.
Os juros de curto prazo estão à espera dos dados de emprego.
Em 1º de outubro, os Treasuries de 10 anos chegaram a 5.342%, o nível mais alto desde o início de 2002.
A taxa real dos Treasuries de 10 anos está em 2.91%.
Juro real significa que o custo efetivo de tomar dinheiro emprestado continua muito alto, mesmo descontada a inflação.
É isso que pressiona o ouro e as avaliações das ações.
Há ainda outro aspecto pouco mencionado: as expectativas de inflação.
Na leitura preliminar de outubro da Universidade de Michigan, a expectativa de inflação para 1 ano está em 4.7%, ante 4.6% anteriormente.
As expectativas de inflação para os próximos 5 a 10 anos estão em 3.5%, ante 3.4% anteriormente.
Ambos estão subindo.
E as expectativas de inflação são justamente aquilo que o Fed menos quer ver sair do controle; são mais difíceis de conter do que a própria inflação.
É mais difícil conter as expectativas do que os preços.
Mas, no mesmo relatório, o índice da situação atual caiu para 44.7.
Uma queda acentuada em relação ao valor anterior.
As expectativas estão subindo, enquanto a situação atual desaba.
Esta não é uma curva de pouso suave; é uma curva de estagflação.
Por isso, nem mesmo dentro do Fed há consenso.
Um dirigente disse que a alta de setembro foi uma espécie de seguro contra a inflação persistente.
Também houve dirigentes que disseram que a medida servia para evitar que os preços da energia se propagassem a outros setores.
Os dados de emprego da semana passada não justificam um aperto monetário adicional: em setembro, foram criados apenas 29 mil empregos fora do setor agrícola.
A taxa mensal do núcleo do PCE em agosto foi de 0.2%, também abaixo da expectativa do mercado.
A energia tem sido o componente mais imprevisível nas últimas semanas; o preço do petróleo subiu cerca de 14% em setembro.
A situação agora é esta: as expectativas de inflação estão subindo e o emprego está enfraquecendo. Não dá para ignorar nenhum dos lados.
Então, o que você deve observar agora?
É este o panorama entre as diferentes classes de ativos.
O índice do dólar está em 102.23, preso abaixo de 102.50.
Desta vez, o dólar não acompanhou os juros; está preso nesse nível há vários dias.
O ouro está a 4,205 dólares nos contratos perpétuos da Binance, com máxima intradiária de 4,212.
O ouro se mantém acima de 4,200 apesar de uma taxa real de 2.91%; isso merece um segundo de reflexão.
O S&P 500 está em 7,811 pontos, e o QQQ, do Nasdaq 100, está a 751 dólares.
A alta do S&P 500 e do Nasdaq nunca dependeu apenas dos lucros; também depende de taxas de desconto baixas.
Ambos continuam em níveis historicamente elevados.
O Bitcoin está a 83.700 dólares, com 51.95 bilhões de dólares em contratos em aberto.
A taxa de financiamento é de apenas 0.0026%, e a proporção comprado/vendido dos grandes investidores é de 1.55.
Na faixa entre 84,450 e 84,500 dólares acima, há apenas 31.56 milhões de dólares em ordens.
Essa barreira é frágil.
É fácil disparar para cima.
A estrutura deste ciclo das criptomoedas é completamente diferente da do ano passado: a alavancagem já foi eliminada uma vez, por isso a volatilidade é menor.
A alavancagem no lado das avaliações ainda não foi eliminada.
Para terminar, vou indicar a direção.
Se a taxa mensal do núcleo for de 0.2%, manterá a precificação de juros inalterados em outubro e de uma alta em dezembro.
O dólar deve enfraquecer primeiro; entre os beneficiados, o ouro vem antes das criptomoedas.
Os juros de longo prazo podem não cair, porque a questão da emissão de dívida não mudou.
Mesmo que fique em 0.2%, isso não deve ser interpretado como algo positivo; apenas empurra a questão para dezembro.
Se a taxa mensal do núcleo for de 0.3% ou mais, as apostas numa alta dos juros em outubro voltarão.
O dólar deve testar acima de 102.50, e o Treasury de 10 anos deve testar 5.342%.
Por outro lado, 0.3% também não é o começo de um colapso; apenas antecipa o cronograma em um mês e meio.
Naquela altura, as criptomoedas não serão as mais prejudicadas.
A taxa de financiamento das criptomoedas é de apenas 0.0026%; a alavancagem está baixa.
O que mais sofre são as avaliações: o S&P 500 e o Nasdaq estão em níveis elevados, e, quando os juros sobem, são eles os primeiros a apanhar.
A diferença entre os dois cenários para as criptomoedas está no ritmo, não na direção.
Por isso, também não consigo dar uma resposta definitiva.
É por isso que não faço uma previsão categórica neste texto.
Então, na noite de quarta-feira, basta acompanhar três números.
A taxa mensal do núcleo do CPI, o dólar a 102.50 e os Treasuries de 10 anos a 5.342%.
Dos três números, só precisa ver qual rompe primeiro.
Até lá, não parta do princípio de que a inflação está recuando.
Mas o que você ainda precisa temer é a sua própria alavancagem.
— MK mantém a palavra
\u003ct-330/\u003e\u003cc-331/\u003e\u003cc-332/\u003e\u003ct-333/\u003e