

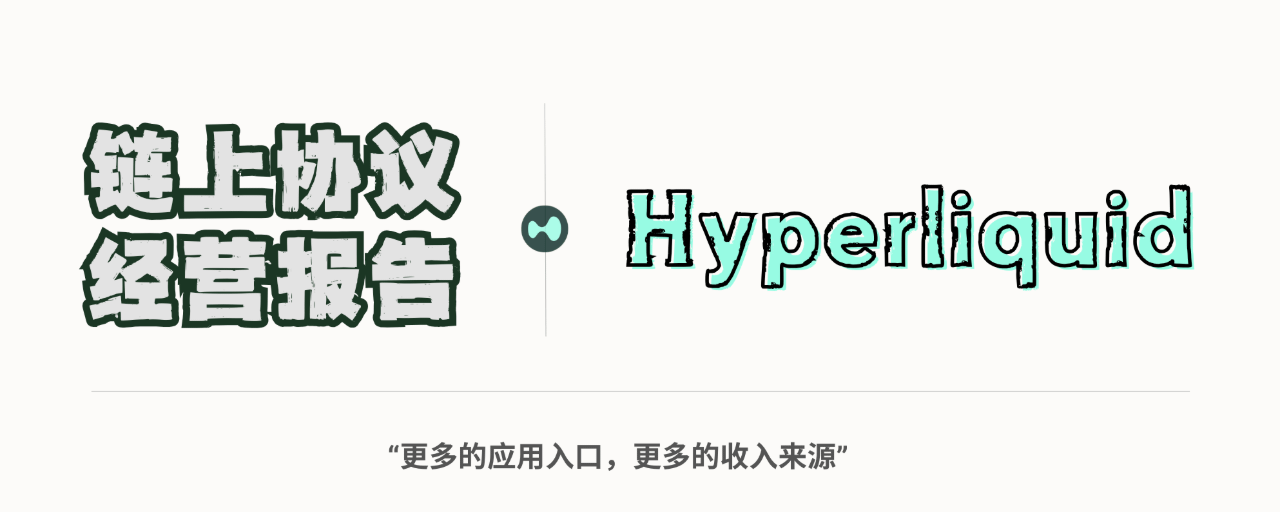


Entre os dados de receita da Hyperliquid no terceiro trimestre, uma despesa se destacou pelo forte crescimento: as taxas de código de builder (Builder Code Fees), que passaram de US$ 16,38 milhões no segundo trimestre para US$ 23,95 milhões.
O aumento foi de US$ 7,57 milhões em um único trimestre, uma alta de aproximadamente 46,2% em relação ao trimestre anterior.
Vale explicar que esse dinheiro é dividido com aplicativos de terceiros. Por exemplo, o fomo usa a Hyperliquid como infraestrutura subjacente para contratos on-chain. Quando os usuários acessam o fomo para negociar, uma parte das taxas geradas fica com o fomo, enquanto a outra corresponde às taxas de negociação cobradas pela Hyperliquid pela infraestrutura subjacente.
Os usuários permanecem na plataforma que já conhecem, a fomo oferece o ponto de acesso às negociações e a Hyperliquid cuida da execução subjacente. Cada lado tem sua própria fonte de receita: todos ganham.
1. Como esse negócio funciona, na prática
Para uma plataforma que já controla a carteira ou a plataforma de negociação dos usuários, oferecer negociação de contratos perpétuos não significa que seja necessário construir do zero todo um mercado de negociação.
Ela pode se conectar ao mercado de liquidez já existente da Hyperliquid e concentrar seus esforços na própria interface, na experiência de conta e nas ferramentas de negociação.
Para a Hyperliquid, também não é necessário exigir que todos os usuários acessem primeiro sua própria página de negociação.
Um usuário pode simplesmente abrir um aplicativo que já usa para negociar — seja ele descentralizado ou não —, mas a ordem acaba sendo enviada à Hyperliquid.
No terceiro trimestre, essa atividade gerou US$ 23,94 milhões em taxas. Considerando o período de pouco mais de um ano coberto por esta tabela, esse negócio foi um dos mais estáveis entre todas as atividades da Hyperliquid.
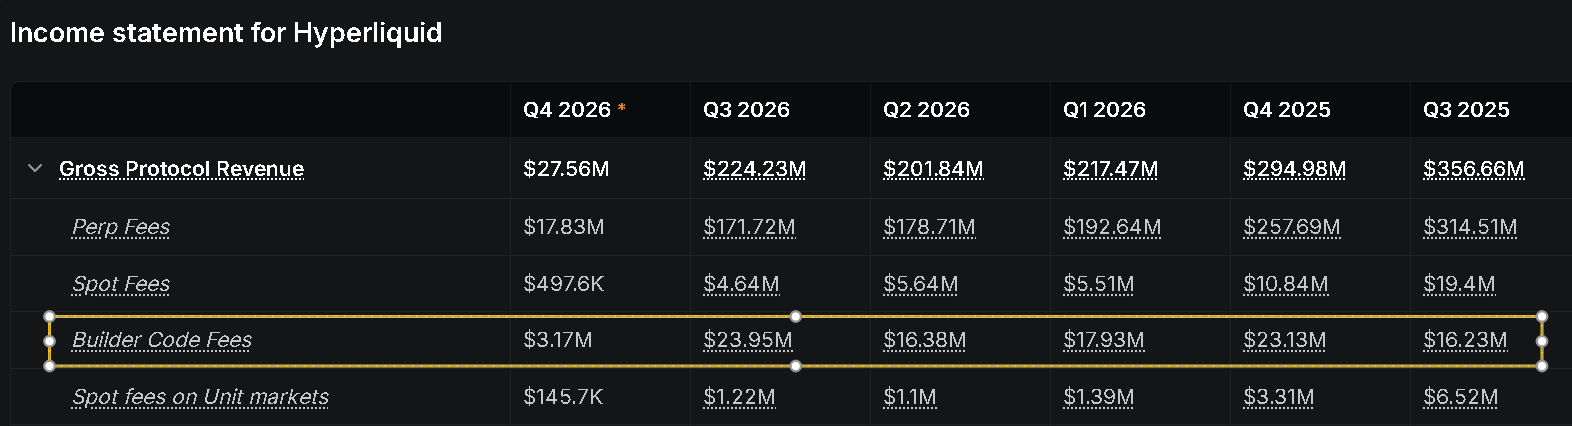
Na metodologia da tabela trimestral da DeFiLlama, as taxas de builder aparecem tanto na receita quanto nos custos. Isso também precisa ser explicado.
Isso indica a quem pertencem as taxas: quando um aplicativo realiza uma negociação por meio da Hyperliquid, a taxa adicional cobrada fica com o aplicativo.
Essa relação econômica é diferente de a Hyperliquid usar parte de sua própria receita para subsidiar desenvolvedores.
Como a Hyperliquid não fica com nenhuma receita dessa taxa adicional, o protocolo obtém ganhos das taxas básicas geradas pelas negociações realizadas por meio desses aplicativos. Esse valor é contabilizado na rubrica de taxas totais de contratos do protocolo, sem ser discriminado separadamente.
2. Quais aplicativos contribuíram com receita
Na minha opinião, o mais notável é que os aplicativos que contribuem com essas taxas não permanecem os mesmos ao longo dos trimestres.
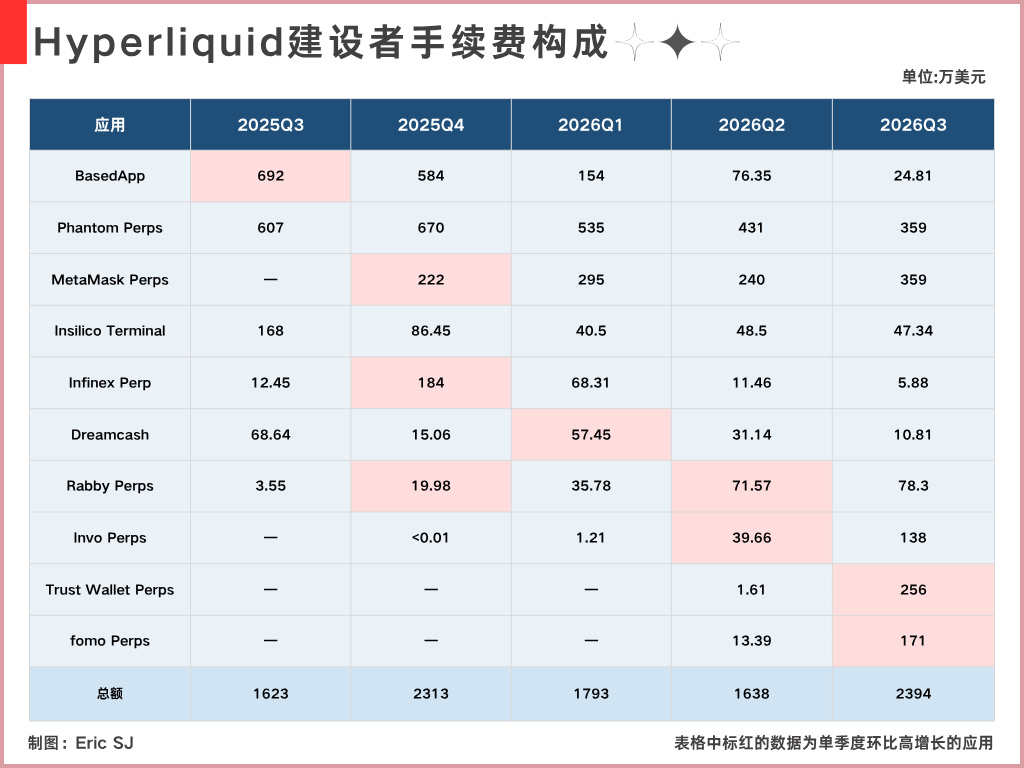
O principal aumento das taxas de builder no terceiro trimestre veio da Trust Wallet, fomo, MetaMask e Invo;
Trust e Fomo se destacam: ambas tiveram um crescimento impressionante em relação ao segundo trimestre, enquanto plataformas já estabelecidas, como Phantom e Based, registraram queda de receita no terceiro trimestre. No terceiro trimestre do ano passado, BasedApp e Phantom geraram, respectivamente, US$ 6,92 milhões e US$ 6,07 milhões em taxas de builder — cerca de US$ 12,99 milhões no total, o equivalente a 80% de todas as taxas de builder daquele trimestre.
No terceiro trimestre deste ano, a receita da BasedApp caiu para apenas cerca de US$ 248,1 mil, enquanto a da Phantom recuou para US$ 3,59 milhões. Juntas, elas somaram cerca de US$ 3,84 milhões, e sua participação no total trimestral caiu para aproximadamente 16%.
Se, no último ano, essa parte das atividades da Hyperliquid dependeu principalmente desses dois aplicativos, ela também estará sujeita a uma forte pressão de queda.
Felizmente, essas taxas parecem estar em uma faixa semelhante, embora sua composição esteja sempre mudando.
Essa diferença está diretamente relacionada à forma como entendemos a sustentabilidade da receita.
Se toda a receita estiver vinculada a um único aplicativo popular, qualquer mudança em sua popularidade afetará diretamente essa receita, tornando-a vulnerável.
O que vemos agora é que, enquanto a receita dos aplicativos existentes diminui, outros pontos de acesso continuam aumentando o volume de taxas e crescendo rapidamente.
3. Nova fonte de receita: participação nos rendimentos das reservas de USDC
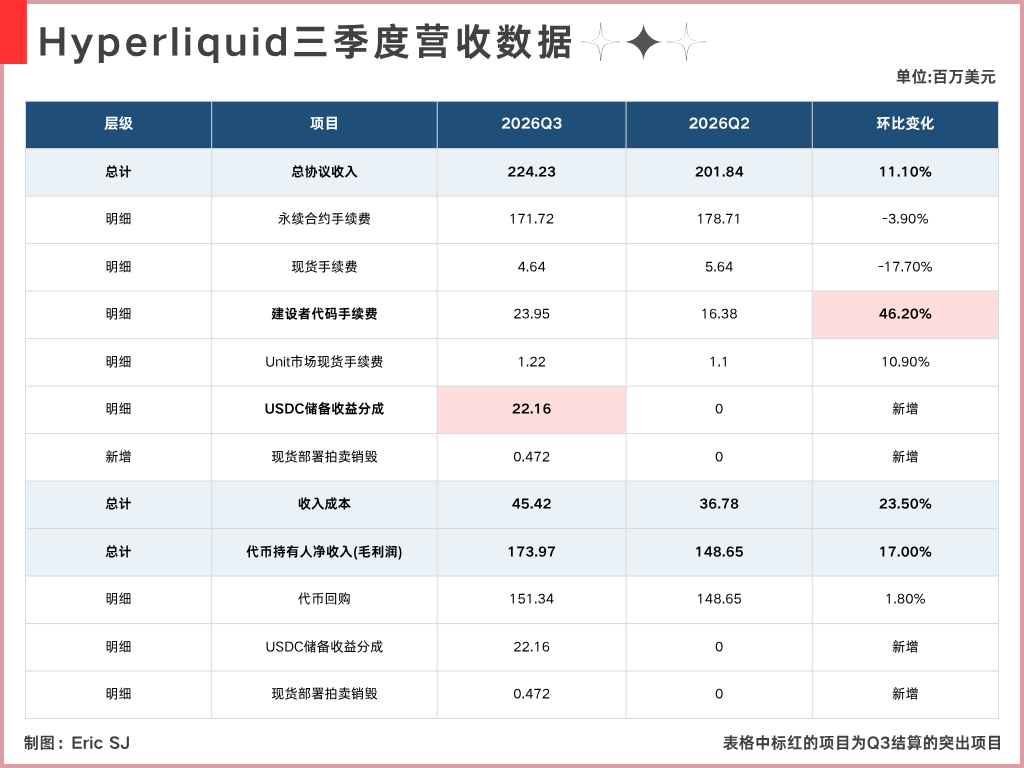
Como mostra o gráfico acima, no terceiro trimestre a Hyperliquid também teve uma nova fonte de receita que o próprio protocolo pode receber: a participação nos rendimentos das reservas de USDC.
Na tabela da DeFiLlama, essa parcela aparece como “AQAv2 · rendimento de USDC”. O valor registrado para o terceiro trimestre foi de US$ 22,16 milhões, enquanto no segundo trimestre foi zero.
Não se trata de uma taxa adicional paga pelo usuário ao negociar. Essa receita vem da participação nos rendimentos gerados pelas reservas em dólares que lastreiam o USDC.
De acordo com as informações oficiais, a parcela recebida pelo protocolo corresponde a cerca de 90% dos rendimentos das reservas após o ajuste dos custos. Conforme as regras, a receita relacionada é transferida para o Assistance Fund para financiar recompras $HYPE .
Para a Hyperliquid e a Circle, também é uma situação em que todos ganham.
Mais importante ainda, essa nova receita equivale a quase todo o aumento da receita total em relação ao trimestre anterior.
Excluindo temporariamente essa parcela, a receita total apresentada na tabela para o terceiro trimestre seria de US$ 202,07 milhões, um aumento de apenas cerca de 0,1% em relação ao segundo trimestre — praticamente estável. A nova receita das reservas alterou significativamente o desempenho apresentado nesses dados trimestrais.
Em suma, na minha opinião, a mudança mais evidente da Hyperliquid no terceiro trimestre foi a ampliação significativa de suas fontes de receita.
1. Mais aplicativos de terceiros cobraram mais taxas de builder;
2. O protocolo também começa a compartilhar os rendimentos das reservas de USDC
Mas há também uma questão: sem esses incrementos — especialmente a receita das reservas de USDC —, a receita do terceiro trimestre teria apresentado uma tendência de queda. Além disso, o mercado cripto se recuperou como um todo no terceiro trimestre e, pela lógica normal, o sentimento do mercado também deveria ter melhorado. No entanto, a receita principal não cresceu na mesma proporção. É um dado que me deixa um pouco intrigado.
Acima