O FMI acaba de divulgar uma avaliação preocupante dos mercados tokenizados — e os números contam uma história de potencial que supera a realidade.
O que os dados mostram:
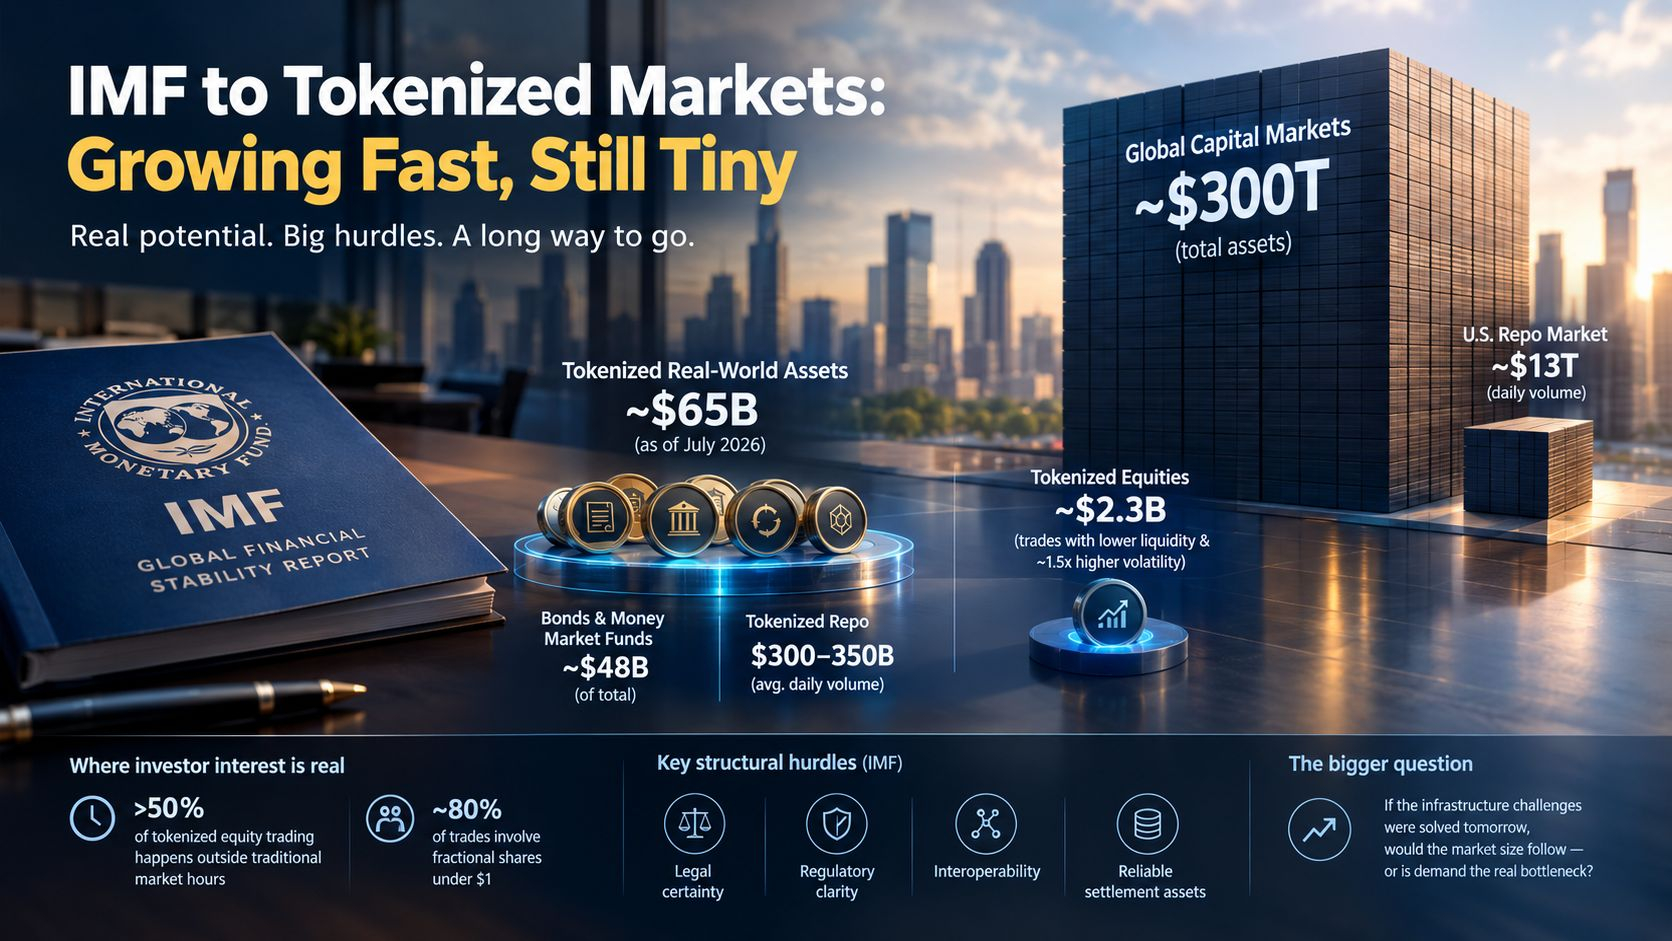
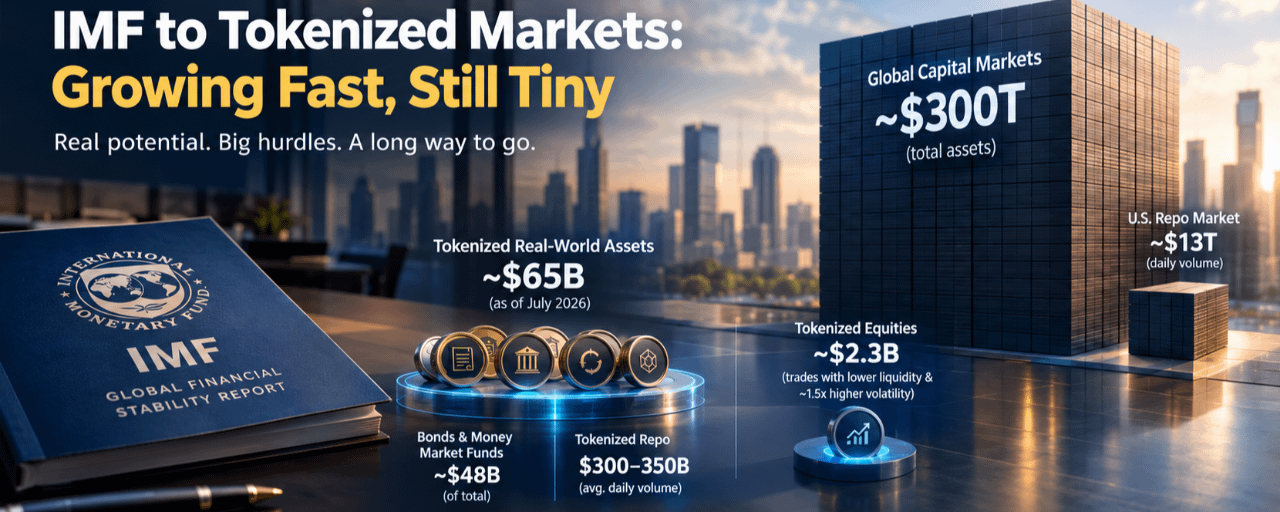
Os ativos do mundo real tokenizados chegaram a cerca de US$ 65 bilhões em julho de 2026, dos quais títulos e fundos do mercado monetário representam aproximadamente US$ 48 bilhões. Os acordos de recompra tokenizados acrescentam outros US$ 300 bilhões a US$ 350 bilhões em volume médio diário de transações.
Mas aqui está o contexto que importa: todo o mercado tokenizado existe ao lado dos mercados de capitais globais, que detêm cerca de US$ 300 trilhões em ativos, enquanto só o mercado tradicional de recompra dos EUA movimenta aproximadamente US$ 13 trilhões por dia. A diferença é enorme.
Onde o interesse dos investidores é real:
Mais de metade das negociações de ações tokenizadas ocorre fora do horário tradicional de mercado, e cerca de 80% das transações envolvem ações fracionárias com um valor inferior a 1 $. Isto revela uma procura genuína por acesso 24 horas por dia, 7 dias por semana, e por barreiras de entrada mais baixas.
No entanto, as ações tokenizadas — um segmento de apenas 2,3 mil milhões de dólares — são negociadas com uma liquidez significativamente inferior à dos mercados tradicionais e uma volatilidade cerca de 1,5 vezes superior.
Porque é que isto é importante:
O FMI aponta quatro obstáculos estruturais: segurança jurídica, clareza regulamentar, interoperabilidade e ativos de liquidação fiáveis. À medida que a tokenização cresce, ligações mais estreitas e a alavancagem podem agravar as tensões de liquidez durante as recessões.
É provável que o caminho a seguir dependa menos da tecnologia e mais de quadros políticos capazes de interligar plataformas fragmentadas.
Se os desafios de infraestrutura fossem resolvidos amanhã, o mercado cresceria — ou será a procura o verdadeiro fator limitante?