

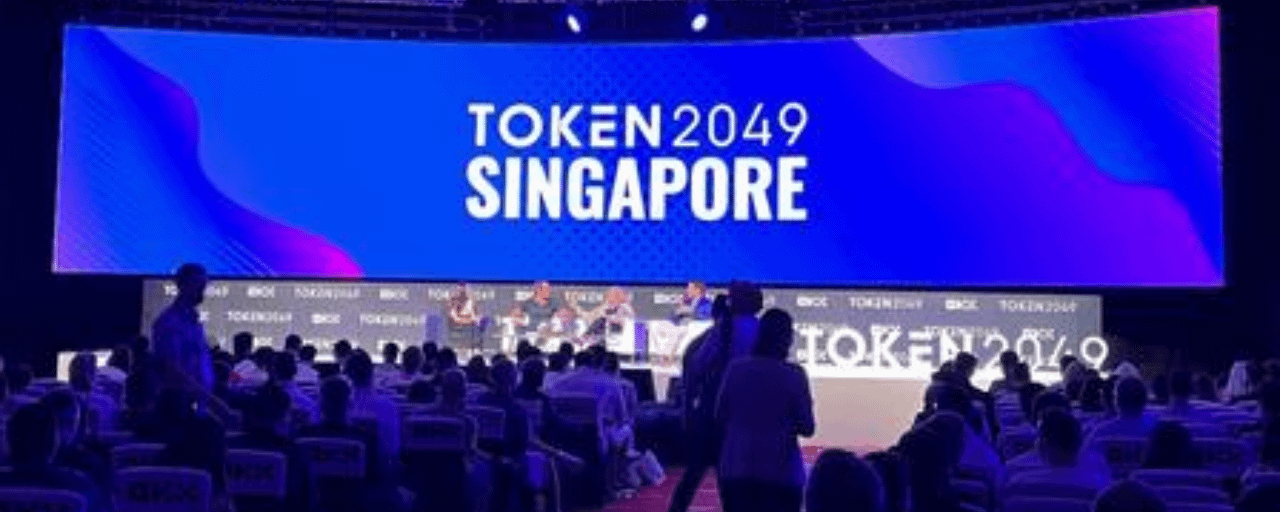
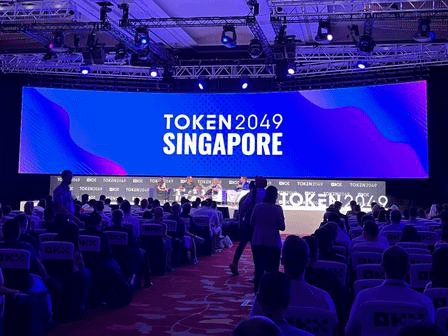
Na edição deste ano da TOKEN2049 em Singapura, a RWA (tokenização de ativos do mundo real) tornou-se, sem dúvida, o tema mais comentado do evento. De executivos de instituições financeiras tradicionais, como BlackRock e Morgan Stanley, que participaram para compartilhar suas perspectivas, a equipes de desenvolvimento de blockchains públicas e DApps, que se reuniram para apresentar casos de uso concretos, a RWA deixou de ser um setor movido pela especulação conceitual e passou a representar uma narrativa central da Web3, na qual projetos e investidores apostam em conjunto. Muitos profissionais do setor acreditam que, no próximo ciclo da indústria, a RWA será um dos poucos segmentos capazes de conectar o capital on-chain a ativos do mundo real, além de ser a direção que os projetos mais valorizam no momento.
Durante muito tempo, os ativos do setor Web3 limitaram-se aos criptoativos nativos, ou seja, a ativos exclusivamente on-chain, como tokens e NFT. Estes ativos são extremamente voláteis, têm fundamentos de valor frágeis e dependem fortemente da liquidez e do sentimento do mercado. Quando chega uma bull market, surgem projetos novos a toda a hora; assim que o mercado arrefece, muitos projetos ficam sem fluxos de caixa reais. É difícil reter utilizadores a longo prazo apenas com narrativas e mineração por staking. A lógica fundamental do RWA consiste em representar na blockchain ativos do mundo real: títulos, imóveis, matérias-primas, bens de consumo de luxo e títulos da cadeia de abastecimento podem ser fracionados e tokenizados. Em termos simples, trata-se de associar os tokens on-chain aos direitos sobre os rendimentos de ativos físicos reais, resolvendo o problema da falta prolongada de fluxos de caixa reais no setor Web3.
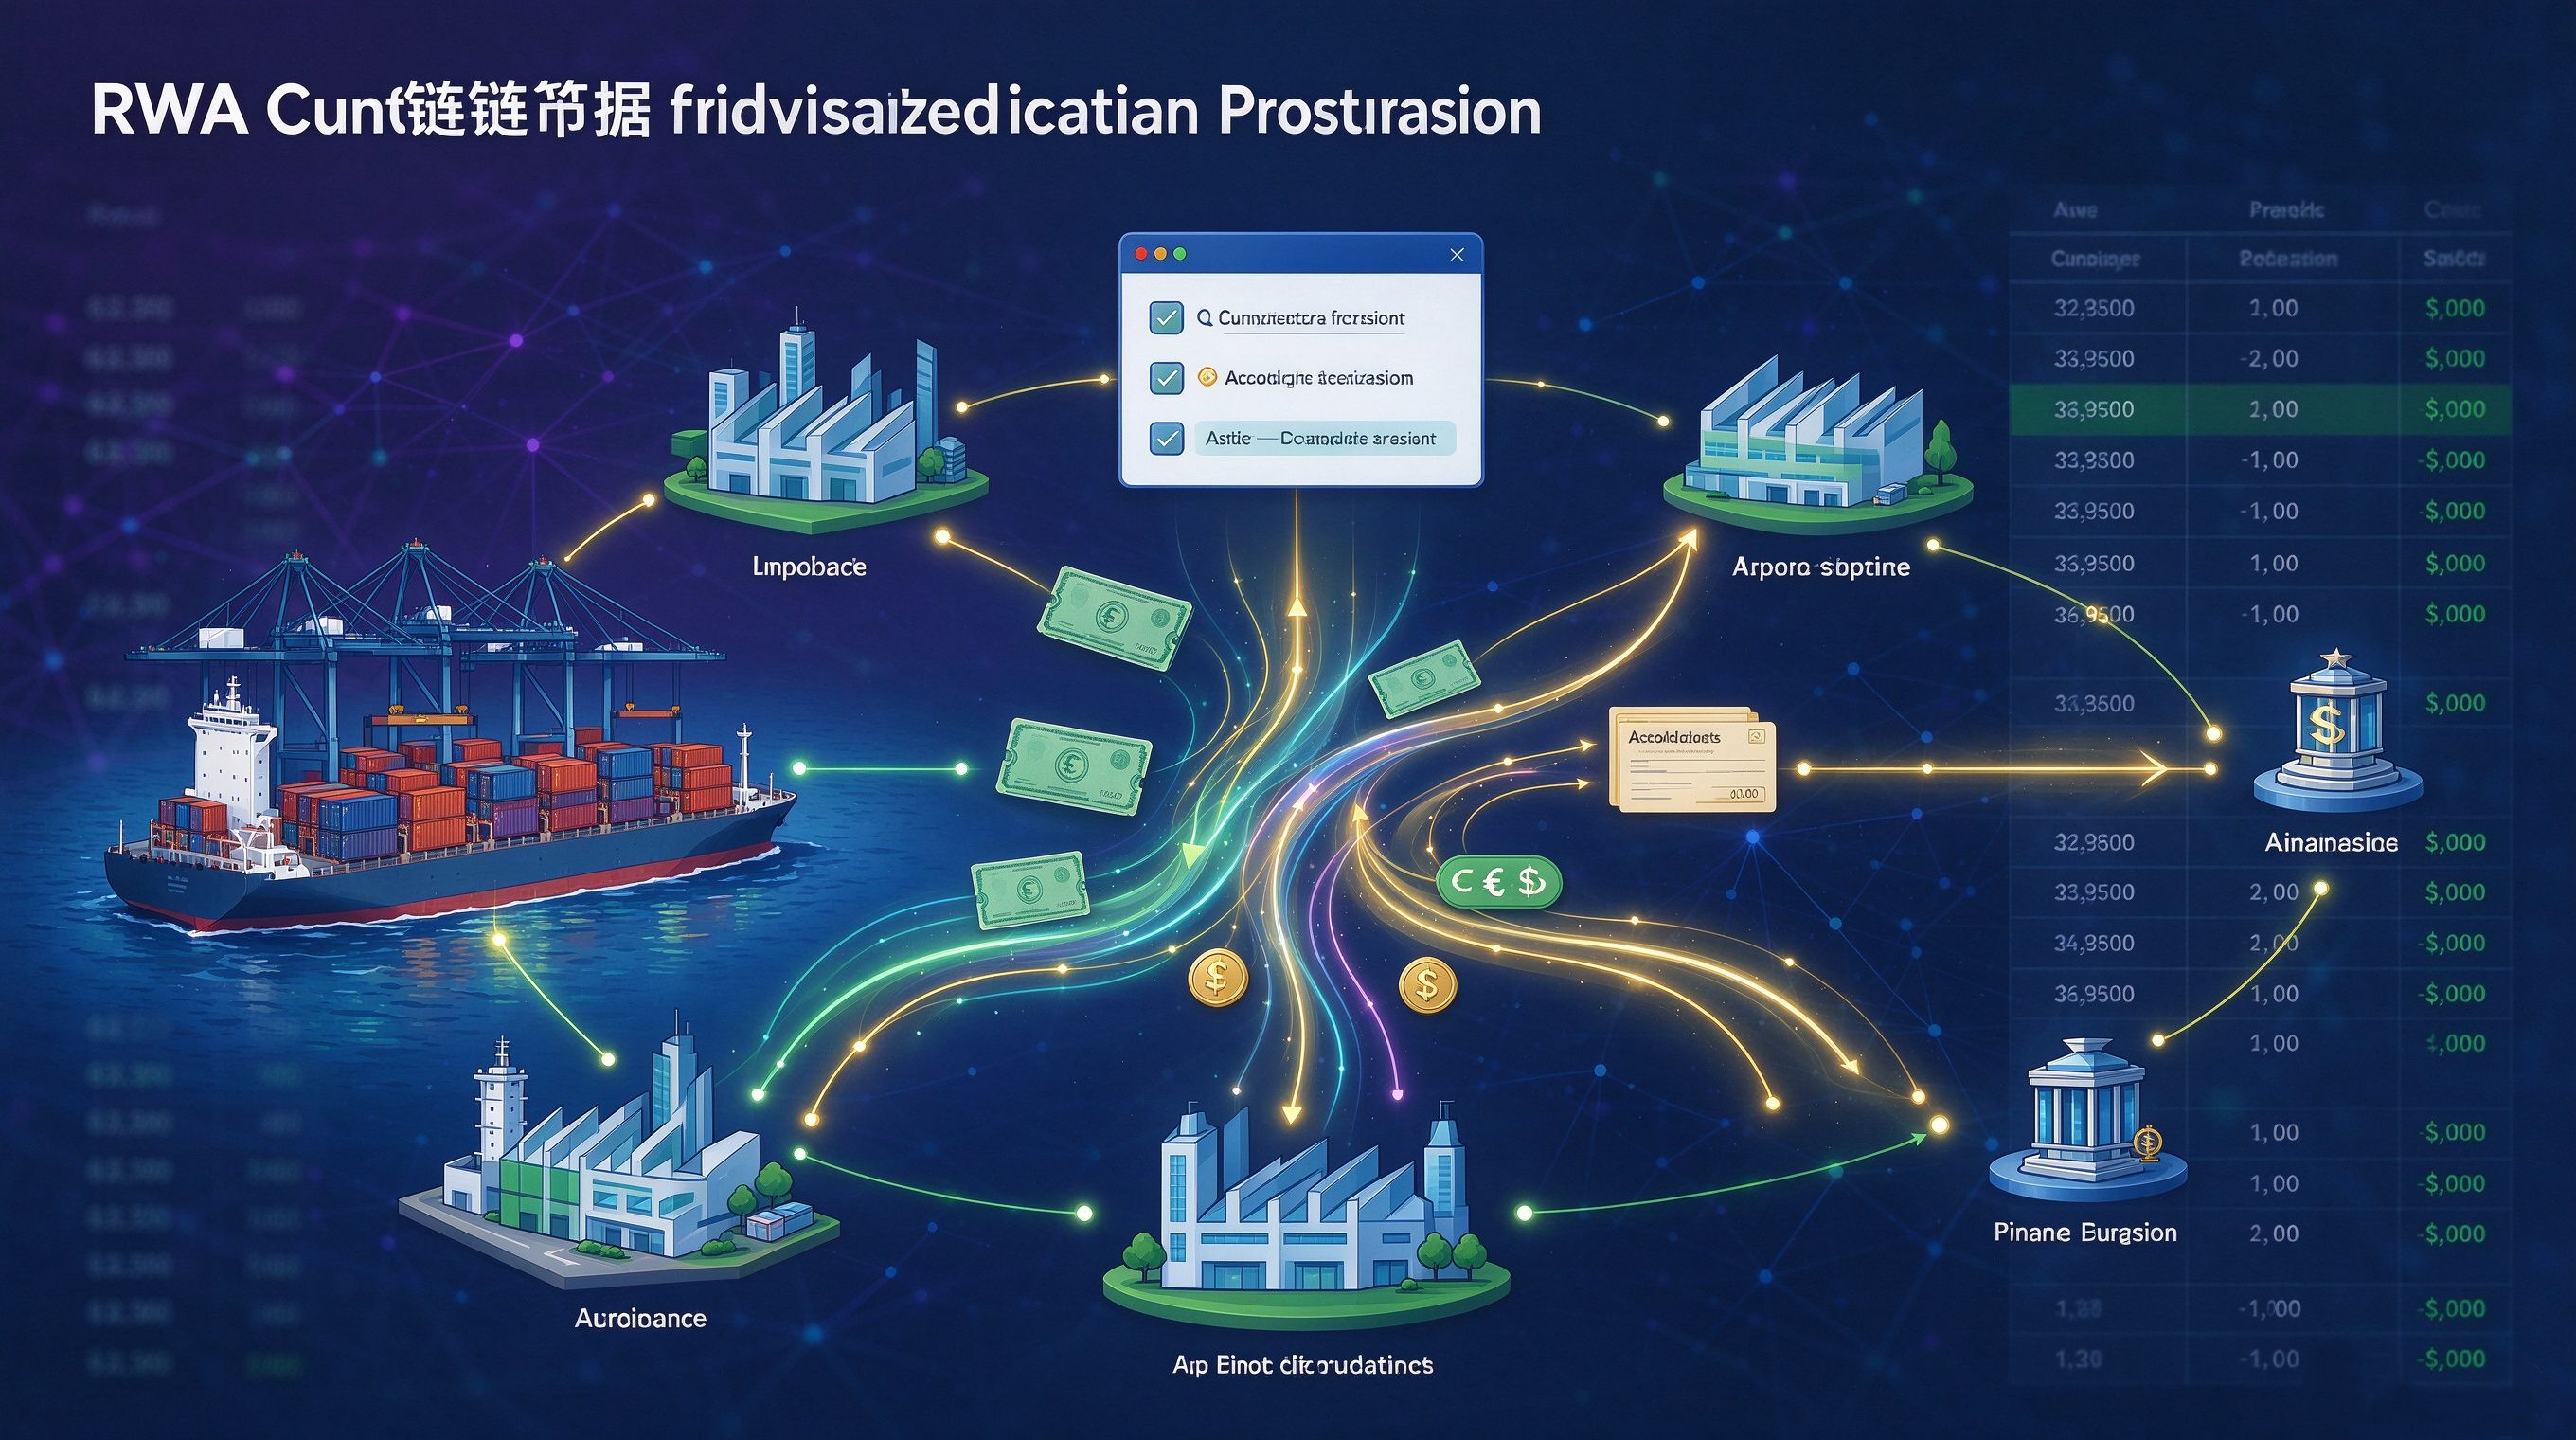
Atualmente, já existem em todo o mundo muitos casos de RWA concretos, abrangendo diferentes tipos de ativos. O RWA de títulos é atualmente o maior segmento em termos de dimensão. O USDY, lançado pela Ondo Finance, é um token lastreado em títulos do Tesouro dos EUA de curto prazo, que permite aos investidores receber continuamente os juros desses títulos. O valor atual dos ativos já ultrapassou 530 milhões de dólares, sendo também a opção mais comum para a entrada de capital institucional em RWA. No setor imobiliário, o HSBC concluiu na blockchain Polygon um projeto de tokenização de imóveis comerciais asiáticos no valor de 1,2 mil milhões de dólares. O projeto dividiu grandes edifícios de escritórios em participações menores, permitindo que investidores qualificados detenham tokens e recebam rendimentos de arrendamento, superando os obstáculos do elevado custo de entrada e da baixa liquidez dos grandes investimentos imobiliários. A RealT, por sua vez, dirige-se a investidores de retalho no exterior e tokeniza participações em imóveis residenciais nos EUA. Os detentores de tokens recebem rendimentos de arrendamento regulares, e a plataforma já distribuiu mais de 15 milhões de dólares em rendimentos de arrendamento aos investidores. No setor das matérias-primas, o PAX Gold e o Tether Gold já registam ouro físico na blockchain: cada token corresponde a uma barra de ouro armazenada num cofre, e é possível verificar na blockchain o número de série da barra, permitindo fracionar e transferir ativos de ouro na blockchain. Há também o segmento de bens de consumo de luxo: a francesa VinChain Premier fraciona vinhos de prestigiadas propriedades de Bordéus em tokens. Cada garrafa é dividida em 100 comprovativos digitais de participação; o vinho físico é armazenado na propriedade a temperatura controlada, e os detentores podem beneficiar da valorização do ativo. No setor dos ativos da cadeia de abastecimento, o Grupo Shengye lançou na blockchain HASHKEY um projeto de RWA de títulos de financiamento da cadeia de abastecimento, com um limite de ativos de 100 milhões de dólares. O projeto regista na blockchain as contas a receber das empresas, ajudando as pequenas e médias empresas a obter financiamento transfronteiriço.
É também por isso que os projetos dão tanta importância ao setor de RWA neste momento. O limite de crescimento dos projetos cripto tradicionais está restrito à disputa pelos utilizadores já existentes no universo cripto; já o RWA abre as portas ao enorme mercado financeiro tradicional. Instituições e empresas podem entrar na Web3 por meio da tokenização, sem se limitar às comunidades de negociação de criptomoedas. Para as equipas de desenvolvimento de projetos, os projetos de RWA têm uma lógica de negócio mais sólida do que os projetos comuns de emissão de tokens, são mais propensos a atrair a atenção de investidores institucionais e podem também dar origem a uma série de aplicações DApp complementares, como liquidação com stablecoins, custódia de ativos, staking e distribuição de dividendos. Os prestadores de serviços de desenvolvimento também podem beneficiar de mais oportunidades comerciais.
Naturalmente, por trás do entusiasmo com o setor de RWA, os projetos também precisam enfrentar vários desafios fundamentais, que foram os pontos mais debatidos nesta edição da TOKEN2049. O primeiro é a conformidade e a comprovação da titularidade. Os tokens na blockchain são apenas comprovativos digitais dos ativos. Se a titularidade dos ativos no mundo real não estiver clara e não houver custódia e respaldo jurídico, o token não passa de um comprovativo sem valor. Se surgir uma disputa envolvendo o ativo físico, será difícil proteger os direitos dos detentores dos tokens na blockchain. Essa é também a principal razão pela qual muitos dos primeiros projetos de RWA fracassaram. O segundo desafio é a autenticidade dos ativos e a auditoria. A avaliação, a situação das garantias e o fluxo de caixa dos ativos físicos precisam de auditorias contínuas. Para garantir a confiabilidade das informações fora da blockchain quando são registadas nela, é indispensável recorrer a oráculos e a entidades de auditoria terceirizadas. O terceiro é a escolha tecnológica: diferentes tipos de ativos são adequados a diferentes blockchains subjacentes. Ativos como títulos tendem a usar blockchains de consórcio em conformidade com as normas; para a tokenização de ativos destinada a investidores de retalho em todo o mundo, escolhem-se mais frequentemente blockchains públicas EVM. Os projetos precisam de definir, de acordo com o contexto do negócio, uma solução de desenvolvimento completa que combine carteiras, contratos e custódia.
À luz das notícias recentes do setor, o RWA já deixou de ser apenas uma ideia em apresentações de PowerPoint. A Polygon Labs atualizou recentemente o Open Money Stack, adicionando suporte à rede TRON para facilitar as transferências de stablecoins entre várias blockchains EVM por parte das empresas e apoiar pagamentos transfronteiriços de RWA. A Fundação Litecoin também lançou um programa de ativos encapsulados cLTC destinado a cenários institucionais de RWA, com um mecanismo integrado de auditoria das reservas. Em todo o mundo, os projetos-piloto de tokenização de títulos do Tesouro, imóveis e bens de consumo de luxo continuam a aumentar. Cada vez mais empresas estão a consultar soluções para registar ativos de RWA na blockchain e a procurar novos canais para obter financiamento on-chain e fracionar e negociar ativos.
Ainda assim, devemos encarar com sensatez o entusiasmo em torno do setor. O RWA não é uma solução milagrosa, e nem todos os ativos físicos são adequados à tokenização. Muitos projetos usam apenas o rótulo RWA, mas continuam a seguir o modelo tradicional de esquemas de investimento em pirâmide, sem ativos reais como suporte subjacente. O mercado está cheio de projetos de qualidade muito desigual, e é difícil para os participantes comuns verificar a autenticidade dos ativos subjacentes. Além disso, as políticas regulatórias variam muito de país para país. As leis sobre tokenização de ativos e tokens de valores mobiliários são completamente diferentes em cada país, o que expõe as operações transfronteiriças a riscos de conformidade muito elevados.
Do ponto de vista do desenvolvimento de projetos, a principal vantagem competitiva dos projetos de RWA de qualidade no futuro já não será simplesmente escrever um white paper vistoso. Ela assentará em três pilares: uma estrutura jurídica sólida e a custódia dos ativos fora da blockchain; auditorias fiáveis à segurança dos contratos inteligentes na blockchain; e um mecanismo claro para distribuir os fluxos de caixa dos ativos. Os três são indispensáveis. Os projetos de RWA que se apoiam apenas no marketing e em narrativas serão rapidamente eliminados pelo mercado.
Em resumo, a tokenização de RWA tornou-se o segmento que mais desperta o interesse dos projetos neste momento porque, essencialmente, é uma escolha inevitável para o setor Web3 que busca alcançar um público mais amplo. O universo dos criptoativos nativos tem capacidade limitada; para conquistar um espaço maior para crescer, é preciso conectar-se aos ativos do mundo real. A TOKEN2049 deixou um sinal claro: instituições e empresas estão à espera para entrar no mercado. Nos próximos anos, o RWA continuará a evoluir, e os sistemas de conformidade e a infraestrutura tecnológica serão continuamente aprimorados. Mas as oportunidades vêm acompanhadas de riscos. Tanto os projetos como os participantes devem dar prioridade à conformidade, à verificação dos ativos e à segurança dos contratos, encarar com sensatez os benefícios do setor e ficar atentos a todo tipo de fraude disfarçada de RWA.
Aviso: este artigo é apenas uma discussão sobre tecnologia e modelos de negócio do setor e não constitui aconselhamento de investimento.