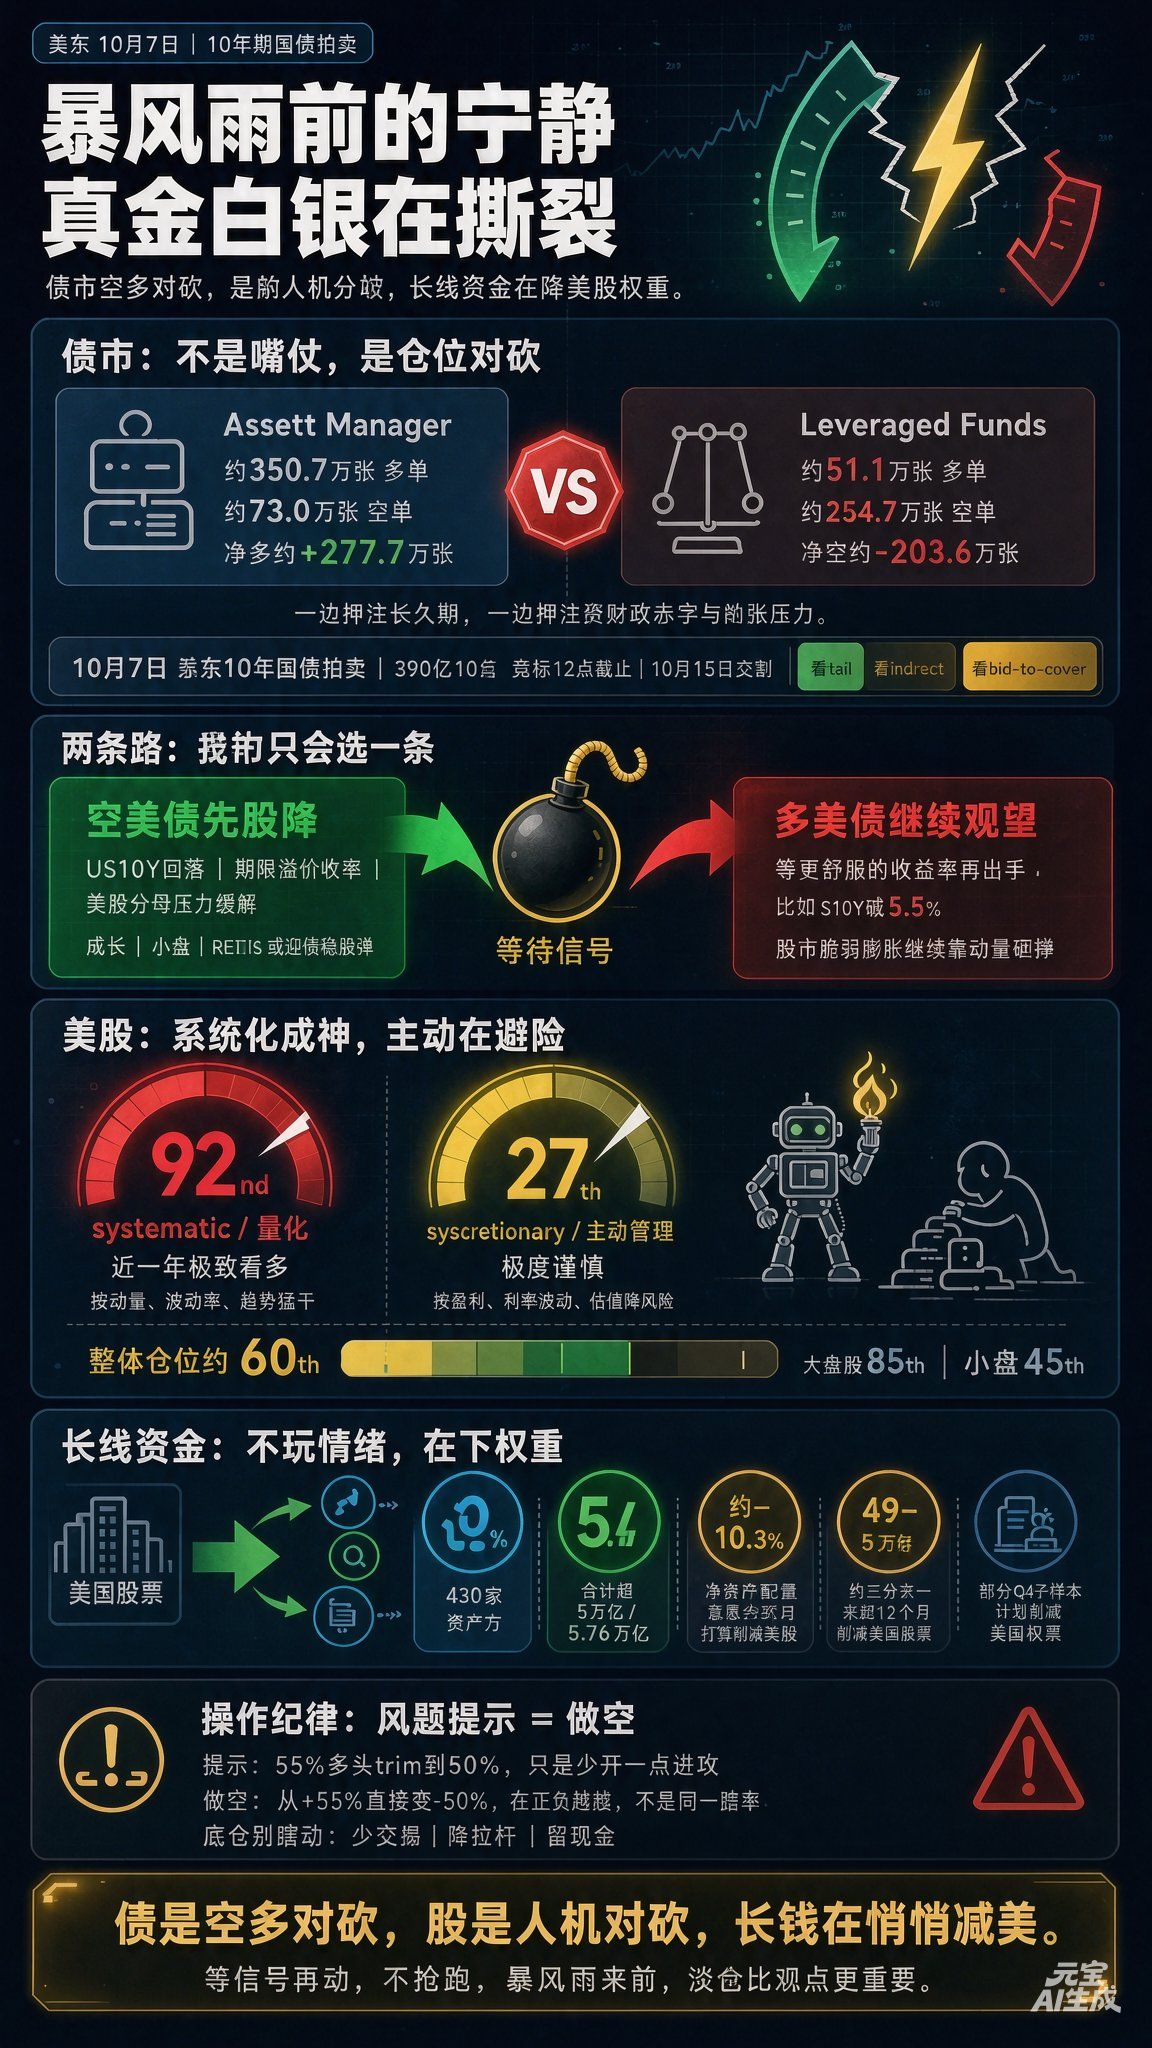
Às 13h do horário do leste dos EUA, em 7 de outubro, haverá um leilão de reoferta de US$ 39 bilhões em títulos do Tesouro de 10 anos; os lances se encerram ao meio-dia, e a liquidação será em 15 de outubro.
O mercado de títulos agora não é só uma disputa de palavras: há dinheiro de verdade em jogo, com posições compradas e vendidas se enfrentando:
Pelos dados da CFTC/TFF, os gestores de ativos estão acumulando posições compradas em títulos de longa duração, com poucas posições vendidas; a posição líquida comprada é absurdamente grande;
Os fundos alavancados fazem o contrário: poucas posições compradas e uma montanha de posições vendidas; a posição líquida vendida também é absurdamente grande.
Nenhum dos lados está dizendo “acho que vai cair/subir”; é “aposto que você quebra primeiro”.
Traduzindo essa estrutura para uma linguagem simples:
Os fundos de pensão dizem: “Acredito na duration”; os fundos de hedge dizem: “Acredito no déficit fiscal e na inflação”. Um não dá a mínima para o outro.
Se o pessoal vendido em Treasuries realmente capitular e o US10Y recuar um pouco, a pressão do denominador sobre as ações americanas diminui um bocado; ações de crescimento, small caps e REITs podem protagonizar uma onda de “títulos estáveis, ações em alta”;
Mas, se esse pessoal vendido em Treasuries também não tiver pressa e insistir em esperar os juros dos títulos de 10 anos romperem 5,5% para agir, a ponta longa continuará usando os rendimentos elevados para afugentar todo mundo, enquanto a “disparada frágil” da bolsa seguirá se sustentando à força no momentum.
A bolsa americana é ainda mais ridícula:
O modelo de posicionamento do Deutsche Bank em 2 de outubro mostra as posições em ações das estratégias sistemáticas no percentil 92; as estratégias ativas ficaram apenas entre os percentis 27 e 29, e o conjunto está no percentil 60.
De um lado, as máquinas operam com força com base em momentum, volatilidade e tendência, como se “bastasse não cair para continuar aumentando a posição”;
De um lado, as pessoas tremem diante dos lucros, da volatilidade dos juros e das avaliações, como se “só de abrir o pregão já temessem uma alta dos juros”.
Large caps no percentil 85 e small caps no 43: isso mostra que não é um mercado de alta, mas sim “algumas poucas ações gigantes são tratadas como divindades, enquanto o resto fica andando de lado”.
Quanto mais extremas forem as estratégias sistemáticas, mais a correção posterior parecerá uma debandada;
Quanto mais cautelosos forem os gestores ativos, mais, quando a volatilidade dos juros enfim cair, eles tendem a perseguir o mercado já na outra ponta.
O pessoal do dinheiro de longo prazo é ainda mais implacável.
Uma pesquisa recente da Marsh com proprietários de ativos — 430 entidades, somando mais de 5 trilhões (ou 5,76 trilhões, segundo outra medida) — aponta uma intenção líquida de alocação em ações americanas de cerca de −10,3%. Aproximadamente um terço pretende reduzir essa exposição nos próximos 12 meses, o dobro da proporção do ano passado;
O australiano ART, a canadense La Caisse e a britânica People’s Pension estão reduzindo a exposição a ações americanas para abaixo do benchmark, por motivos muito semelhantes:
Algumas gigantes de IA estão sustentando demais o S&P 500. Comprar passivamente o índice equivale a aumentar passivamente a exposição à Nvidia, à Microsoft e à Google; diversificar acaba virando perder de forma diversificada e apostar de forma concentrada.
Fundos de pensão não agem por emoção. Quando reduzem posições, não é para publicar no X que estão pessimistas: no próximo trimestre, de fato diminuem o peso das ações.
Então, traduzindo o mercado de agora para o idioma dos veteranos, são só três frases:
1) Mercado de títulos: nos leilões, observe o tail, os investidores indirect e o bid-to-cover. Se a ponta longa não absorver a oferta, os vendidos alavancados ganham um presente; se absorver, as posições compradas dos gestores de ativos deixam de ser “heroicas até a morte”.
2) Bolsa: não persiga o percentil 92 das estratégias sistemáticas, nem ria do percentil 27 das estratégias ativas. As máquinas estão no topo da montanha, com tochas erguidas; as pessoas estão no sopé, com dinheiro em caixa. No fim, ou as máquinas puxam as pessoas para cima, ou as pessoas derrubam as máquinas. Andar de lado é o cenário menos provável.
3) Operação: alerta de risco ≠ ficar vendido. Alertar significa reduzir a posição comprada de 55% para 50% e diminuir um pouco a exposição ofensiva;
Ficar vendido é passar direto de +55% para −50%: sair de “estou otimista” e chegar a “eu amaldiçoo”. As relações risco-retorno, as margens e o risco de short squeeze são de outra espécie.
Não mexa à toa nas posições-base comuns. Em períodos de divergência extrema, negocie menos, mantenha dinheiro em caixa e espere sinais: nos títulos, espere os juros de 10 anos romperem 5,5% ou o leilão mostrar força; nas ações, espere a correção das estratégias sistemáticas terminar e os gestores ativos voltarem a aumentar posições antes de acompanhar.
Antes da tempestade, todo mundo finge estar tranquilo. Se as posições-base sobem, todos ficam felizes; se não sobem, vence quem encontrar uma desculpa primeiro.
Os verdadeiros mestres da velha guarda já não competem para ver quem tem a opinião mais afiada, mas quem admite o erro primeiro e perde menos — neste mercado, falar grosso é de graça, reduzir posições custa dinheiro e capitular sai mais caro.