
Análise do mercado acionista dos EUA: tecnologia e energia nuclear impulsionam os índices; S&P 500 e Nasdaq atingem máximos históricos
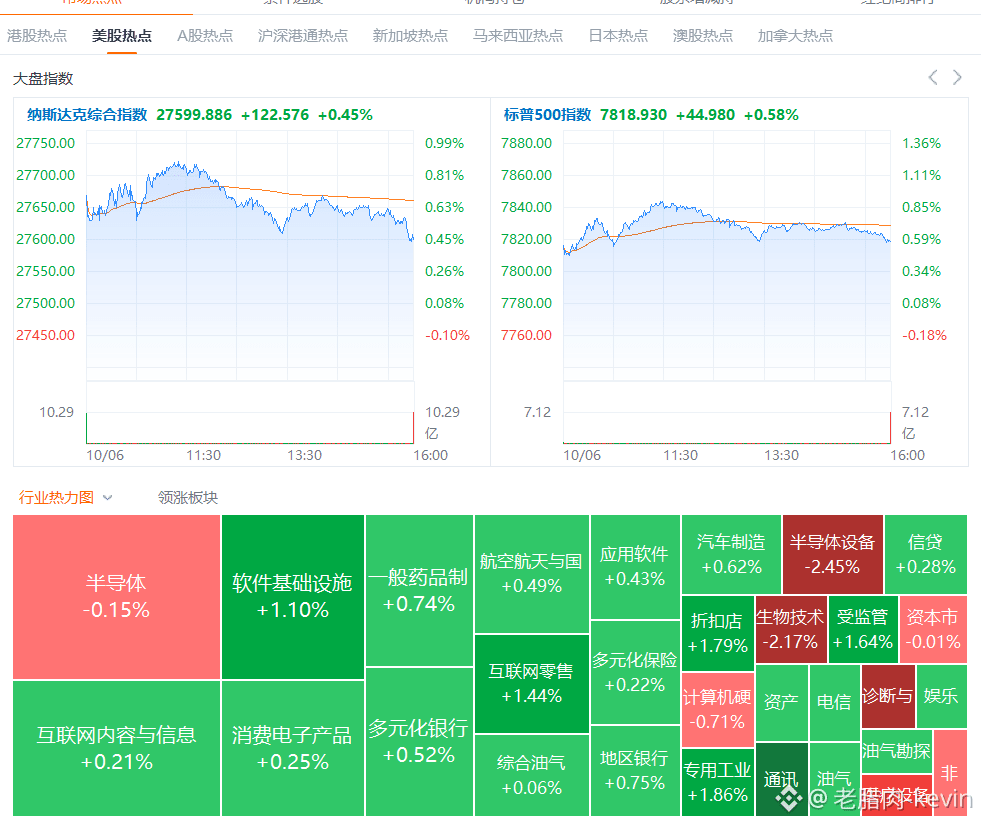
A crise da dívida francesa abranda, as vendas nos mercados obrigacionistas globais cessam e o apetite pelo risco recupera. O S&P 500 sobe 0,58% e ultrapassa pela primeira vez os 7800 pontos; o Nasdaq avança 0,45% e renova máximos; o Dow Jones sobe 0,49%
No entanto, o Russell 2000 cai 0,59%, deixando a amplitude do mercado preocupante. A rendibilidade das obrigações do Tesouro dos EUA a 10 anos recua para 5,28%, o índice do dólar cai 0,33% e o ouro sobe 0,57%.
Impacto por setores:
Tecnologia/IA: A capitalização bolsista da Nvidia aproxima-se dos 6 biliões; a Broadcom sobe 3,67% e a Marvell revê em alta a meta de receitas, subindo 5,81%. Na comunicação ótica, a Ciena sobe quase 14% e a Corning avança 6%.
Energia nuclear/eletricidade: A Google assina um grande contrato de energia nuclear com duração de 20 anos. A CEG e a TLN sobem mais de 12%, a OKLO avança mais de 7% e o setor dos serviços públicos lidera os ganhos, com uma subida de 3,01%.
Armazenamento/equipamento para semicondutores: A Seagate cai 9% e a Western Digital recua 7%; a KLA e a Lam Research descem mais de 3%, revelando fortes divergências dentro da cadeia de valor.
A estabilização do mercado obrigacionista, a narrativa da IA e a reavaliação da energia nuclear impulsionam os índices para novos máximos. No entanto, a alavancagem líquida está num mínimo de cinco anos e as ações de pequena capitalização divergem, levantando dúvidas sobre a sustentabilidade da subida. Convém ter cautela antes da época de resultados: os riscos energéticos e orçamentais continuam a ser variáveis fundamentais.