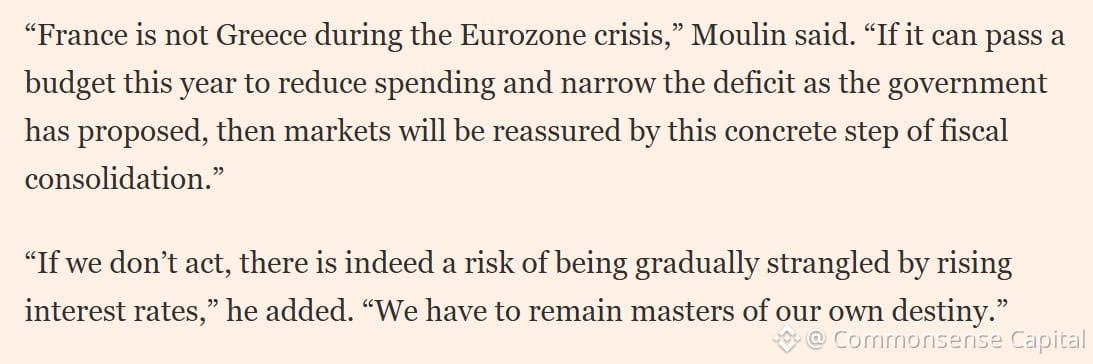
O governador do banco central da França acabou de dar ao FT uma declaração que vale a pena ler.
Quando o próprio presidente do seu banco central sente a necessidade de comentar publicamente a tensão no mercado de títulos, isso não é mero ruído de fundo — é um sinal.
Os rendimentos dos títulos franceses vêm aumentando em relação aos dos Bunds alemães há meses. O diferencial revela o que os mercados de títulos pensam sobre disciplina fiscal, estabilidade política e sustentabilidade da trajetória da dívida francesa.
Isso não é algum drama de mercado emergente. É a segunda maior economia da zona do euro lidando com problemas orçamentários estruturais, enquanto o impasse político torna quase impossível realizar reformas.
Os mercados não entram em pânico da noite para o dia. Eles reprecificam aos poucos e, depois, de repente. E, quando o presidente de um banco central começa a tentar conter os danos na imprensa, a fase do «aos poucos» já ficou para trás.
Acompanhe os diferenciais. Acompanhe os resultados dos leilões. E lembre-se: crises de dívida soberana não se anunciam com sirenes — primeiro, aparecem nos pontos-base.