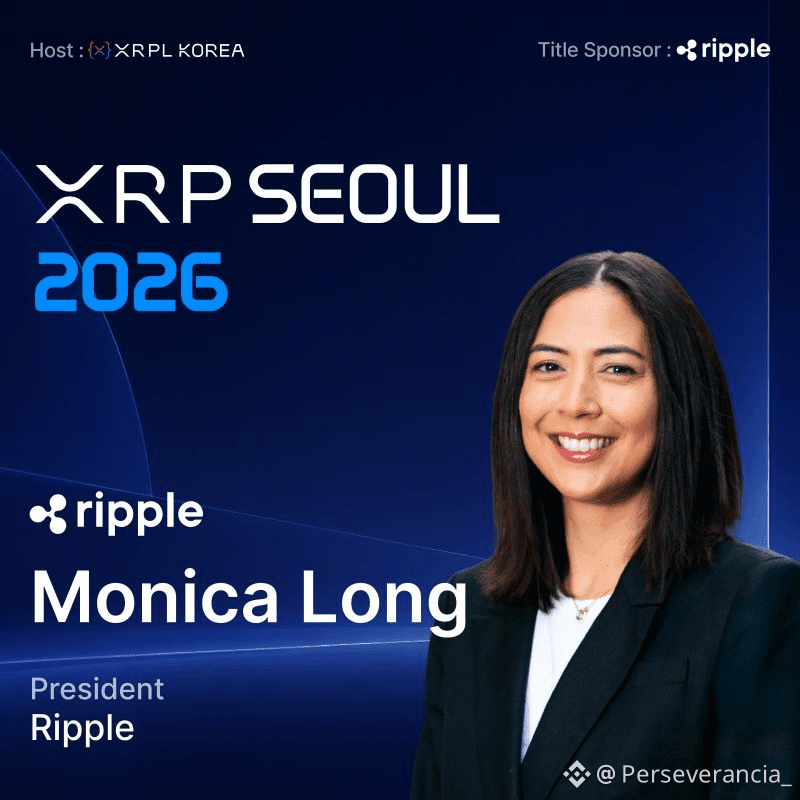
XRP Seul
Durante a sua participação, Monica Long (presidente da Ripple) confirmou que o roteiro corporativo até 2027 contempla o lançamento de serviços de crédito para financiamento de pagamentos em tempo real, utilizando o protocolo de empréstimos nativo da rede (XLS-66) e XRP como garantia.
Este anúncio reforça a tese sobre o comportamento do ativo e a sua estrutura de mercado:
A mecânica por trás da queda da velocidade monetária ($V$)
De ativo de passagem a ativo de balanço: Sob o modelo tradicional de bridge currency (moeda-ponte de pagamento), a velocidade de rotação de $XRP era extremamente alta porque o intermediário comprava o token, transferia-o em 3 segundos e vendia-o imediatamente no destino. Não havia incentivo para mantê-lo.
Bloqueio da oferta (Supply Lockup): Quando as instituições utilizam XRP como garantia para abrir linhas de crédito ou financiar liquidações transfronteiriças, o token deve ficar depositado em contratos inteligentes ou cofres de liquidez (Single Asset Vaults).
Efeito da contração da oferta: Quando grandes volumes de XRP ficam congelados como garantia, a oferta circulante nos livros de ordens das exchanges diminui drasticamente. A velocidade especulativa cai, enquanto a utilidade como reserva aumenta.
O ativo está deixando de ser um mero facilitador transitório para se tornar um ativo produtivo de tesouraria. Quando um produto corporativo gera rendimento ou serve como garantia para reduzir custos operacionais, a procura institucional torna-se estrutural, e não especulativa.
Conclusão
A visão expressa por Monica Long em Seul confirma que a estratégia da Ripple procura fazer evoluir o papel do XRP: deixar de ser um conector que "voa" em segundos para se tornar um ativo de garantia no balanço. Com a necessidade de manter XRP imobilizado para respaldar linhas de crédito, a velocidade de venda imediata diminui e ativa-se o ciclo de retroalimentação sobre a liquidez disponível no mercado.