Recentemente, correntes de fundo no mercado internacional estão se movendo.
Embora o índice do dólar esteja aparentemente mais forte, por trás disso esconde-se uma tempestade de aperto de liquidez que vai se intensificando silenciosamente.
O spread cruzado de moedas — iene, franco suíço, libra esterlina e euro — caiu em conjunto, o que significa que o custo de converter moedas estrangeiras em dólares está disparando.
Esse sinal, que havia sido ignorado, finalmente despertou um alerta completo do mercado: o sistema financeiro dos EUA está passando por um teste extremo de estresse, e a tranquilidade antes da tempestade está sendo rompida.
1. Janela de desconto para socorrer: alerta vermelho do sistema de crédito
Entre todos os indicadores de liquidez, o mais chamativo é que a “janela de desconto” do Fed voltou a ficar movimentada.
A janela de desconto, em essência, é um canal de financiamento de curto prazo em que o banco toma o colateral e pede dinheiro emprestado ao Federal Reserve (Fed).
No entanto, durante muito tempo esse canal foi tratado por Wall Street como a “última opção”. Isso ocorre porque as taxas aqui costumam ficar acima da média do mercado: os bancos preferem pagar juros maiores no mercado interbancário a buscar empréstimos aqui, com medo de carregar o estigma de “crise de liquidez”.
Portanto, a movimentação da janela de desconto nunca é algo bom.
Isso indica, indiretamente, que surgiram rachaduras de confiança no mercado privado: algumas instituições bancárias encontraram dificuldades no mercado de empréstimos interbancários e foram obrigadas a recorrer ao Fed.
Os dados mostram que, em 30 de setembro, o saldo de crédito da janela de desconto disparou para US$ 8,73 bilhões, um salto de 50% em apenas três semanas, acima dos US$ 5,83 bilhões de 9 de setembro!
Ao revisitar a história, em 2022 o Fed aumentou agressivamente as taxas e isso levou à exaustão de liquidez; e, antes da eclosão da crise dos bancos menores e médios dos EUA em março de 2023, o saldo de crédito da janela de desconto também registrou um aumento semelhante.
Especialmente dois dias antes da eclosão da crise em 8 de março de 2023, esse saldo era apenas de US$ 4,58 bilhões; depois, dobrou rapidamente. Hoje, esse número voltou a ficar em um patamar de US$ 8,73 bilhões — e isso definitivamente não é coincidência. É um sinal claro de que o mecanismo de transmissão de recursos dentro do sistema financeiro está obstruído.
2. SOFR com teto “corredor”: juros do mercado privado já no limite
Se os dados da janela de desconto ainda carregam um tom de “intervenção administrativa”, o desempenho do mercado privado de crédito é ainda mais orientado pelo mercado — e ainda mais preocupante.
O SOFR (taxa de financiamento overnight garantido) é a taxa de referência para empréstimos entre instituições financeiras nos EUA e é o indicador mais principal para medir o verdadeiro preço do dinheiro no mercado.
Os dados de 30 de setembro mostram que o SOFR ficou em 3,90%, exatamente encostado no limite superior da taxa de juros sobre reservas do Fed.
Mas isso ainda não é o mais assustador. Pela distribuição dos dados, a taxa no percentil 75 já chegou a 3,96%; já no percentil 99, atingiu 3,99%.
Isso significa que o custo de empréstimo da grande maioria das instituições no mercado está se aproximando, sem limites, do teto do corredor de 4,00% definido pelo Fed; faltam apenas 1 ponto-base para o limite máximo.
Esse é um ponto crítico extremamente perigoso.
Assim que a taxa no mercado privado ultrapassar 4,00%, as instituições não hesitarão em abandonar os empréstimos interbancários privados caros e partir diretamente para a janela de desconto do Fed.
Isso fará com que a “corredor de juros” cuidadosamente construído pelo Fed se torne ineficaz, e todo o mecanismo de precificação do sistema financeiro enfrentará desordem.
O SOFR se aproximando do teto indica que o mercado privado já está “sem dinheiro para emprestar”, e a liquidez está em estresse extremo.
3. Distorsão dos preços dos ativos sob a exaustão de liquidez
Quando as sobras de recursos circulando no mercado continuam sendo drenadas, o custo de financiamento de toda a sociedade é empurrado para cima tanto pelas taxas de curto quanto pelas de longo prazo, e a lógica de precificação dos ativos sofrerá distorções.
Um exemplo típico de anomalia é: na presença de dados de emprego não agrícola favoráveis ao ouro, o ouro acabou sendo vendido.
Esse tipo de fenômeno só pode ser explicado como uma “crise de liquidez”.
Quando a oferta de recursos está extremamente apertada, para obter caixa e atender exigências de margem ou lidar com resgates, os investidores muitas vezes são forçados a vender qualquer ativo líquido que tenham em mãos — mesmo que seja ouro, um ativo tradicional de refúgio.
Em um ambiente extremo em que “dinheiro é rei”, o valor justo dos ativos cede lugar à capacidade de liquidação (de se transformar em caixa).
4. Conclusão: com caixa na mão, esperar a calmaria
Somando todos os sinais acima — queda no spread de moedas cruzadas, explosão do saldo de crédito da janela de desconto e SOFR se aproximando do limite de juros — temos um quadro claro: a liquidez em dólares está se contraindo rapidamente, e o sistema financeiro dos EUA caminha à beira do precipício.
Antes de cada grande crise financeira no histórico, houve algo semelhante: falhas de mercado e congelamento de liquidez.
Embora ainda não se saiba quando esse “fio de palha” vai cair, o clima de tempestade já está diante de nós.
Para os investidores, talvez não seja hora de sair apostando tudo de forma agressiva. Em um cenário em que os preços dos ativos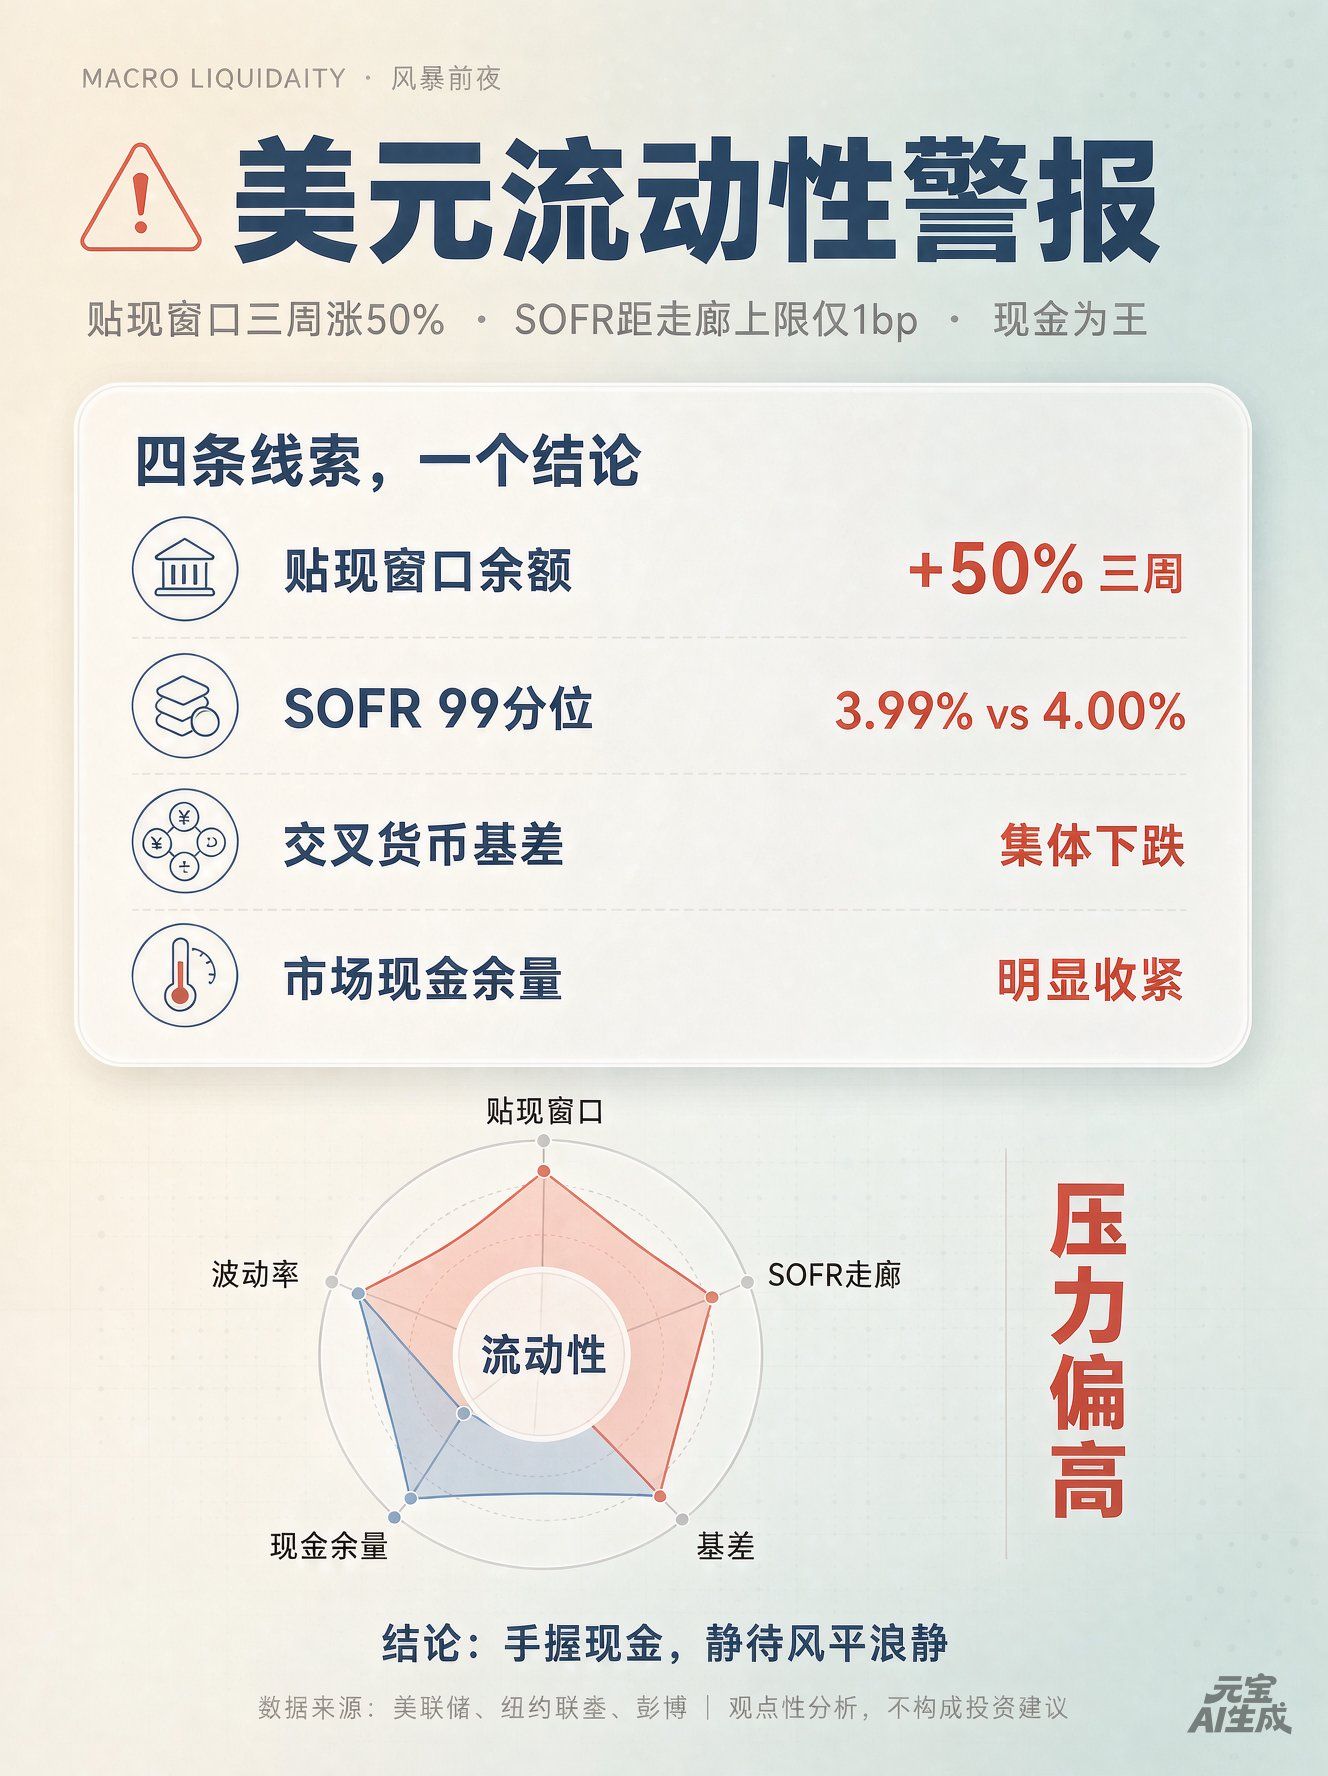 podem passar por reavaliação e a volatilidade do mercado pode disparar, manter reservas de caixa suficientes para garantir segurança de liquidez talvez seja a estratégia mais sólida para atravessar essa tempestade. Vamos esperar pela evolução adicional do mercado.