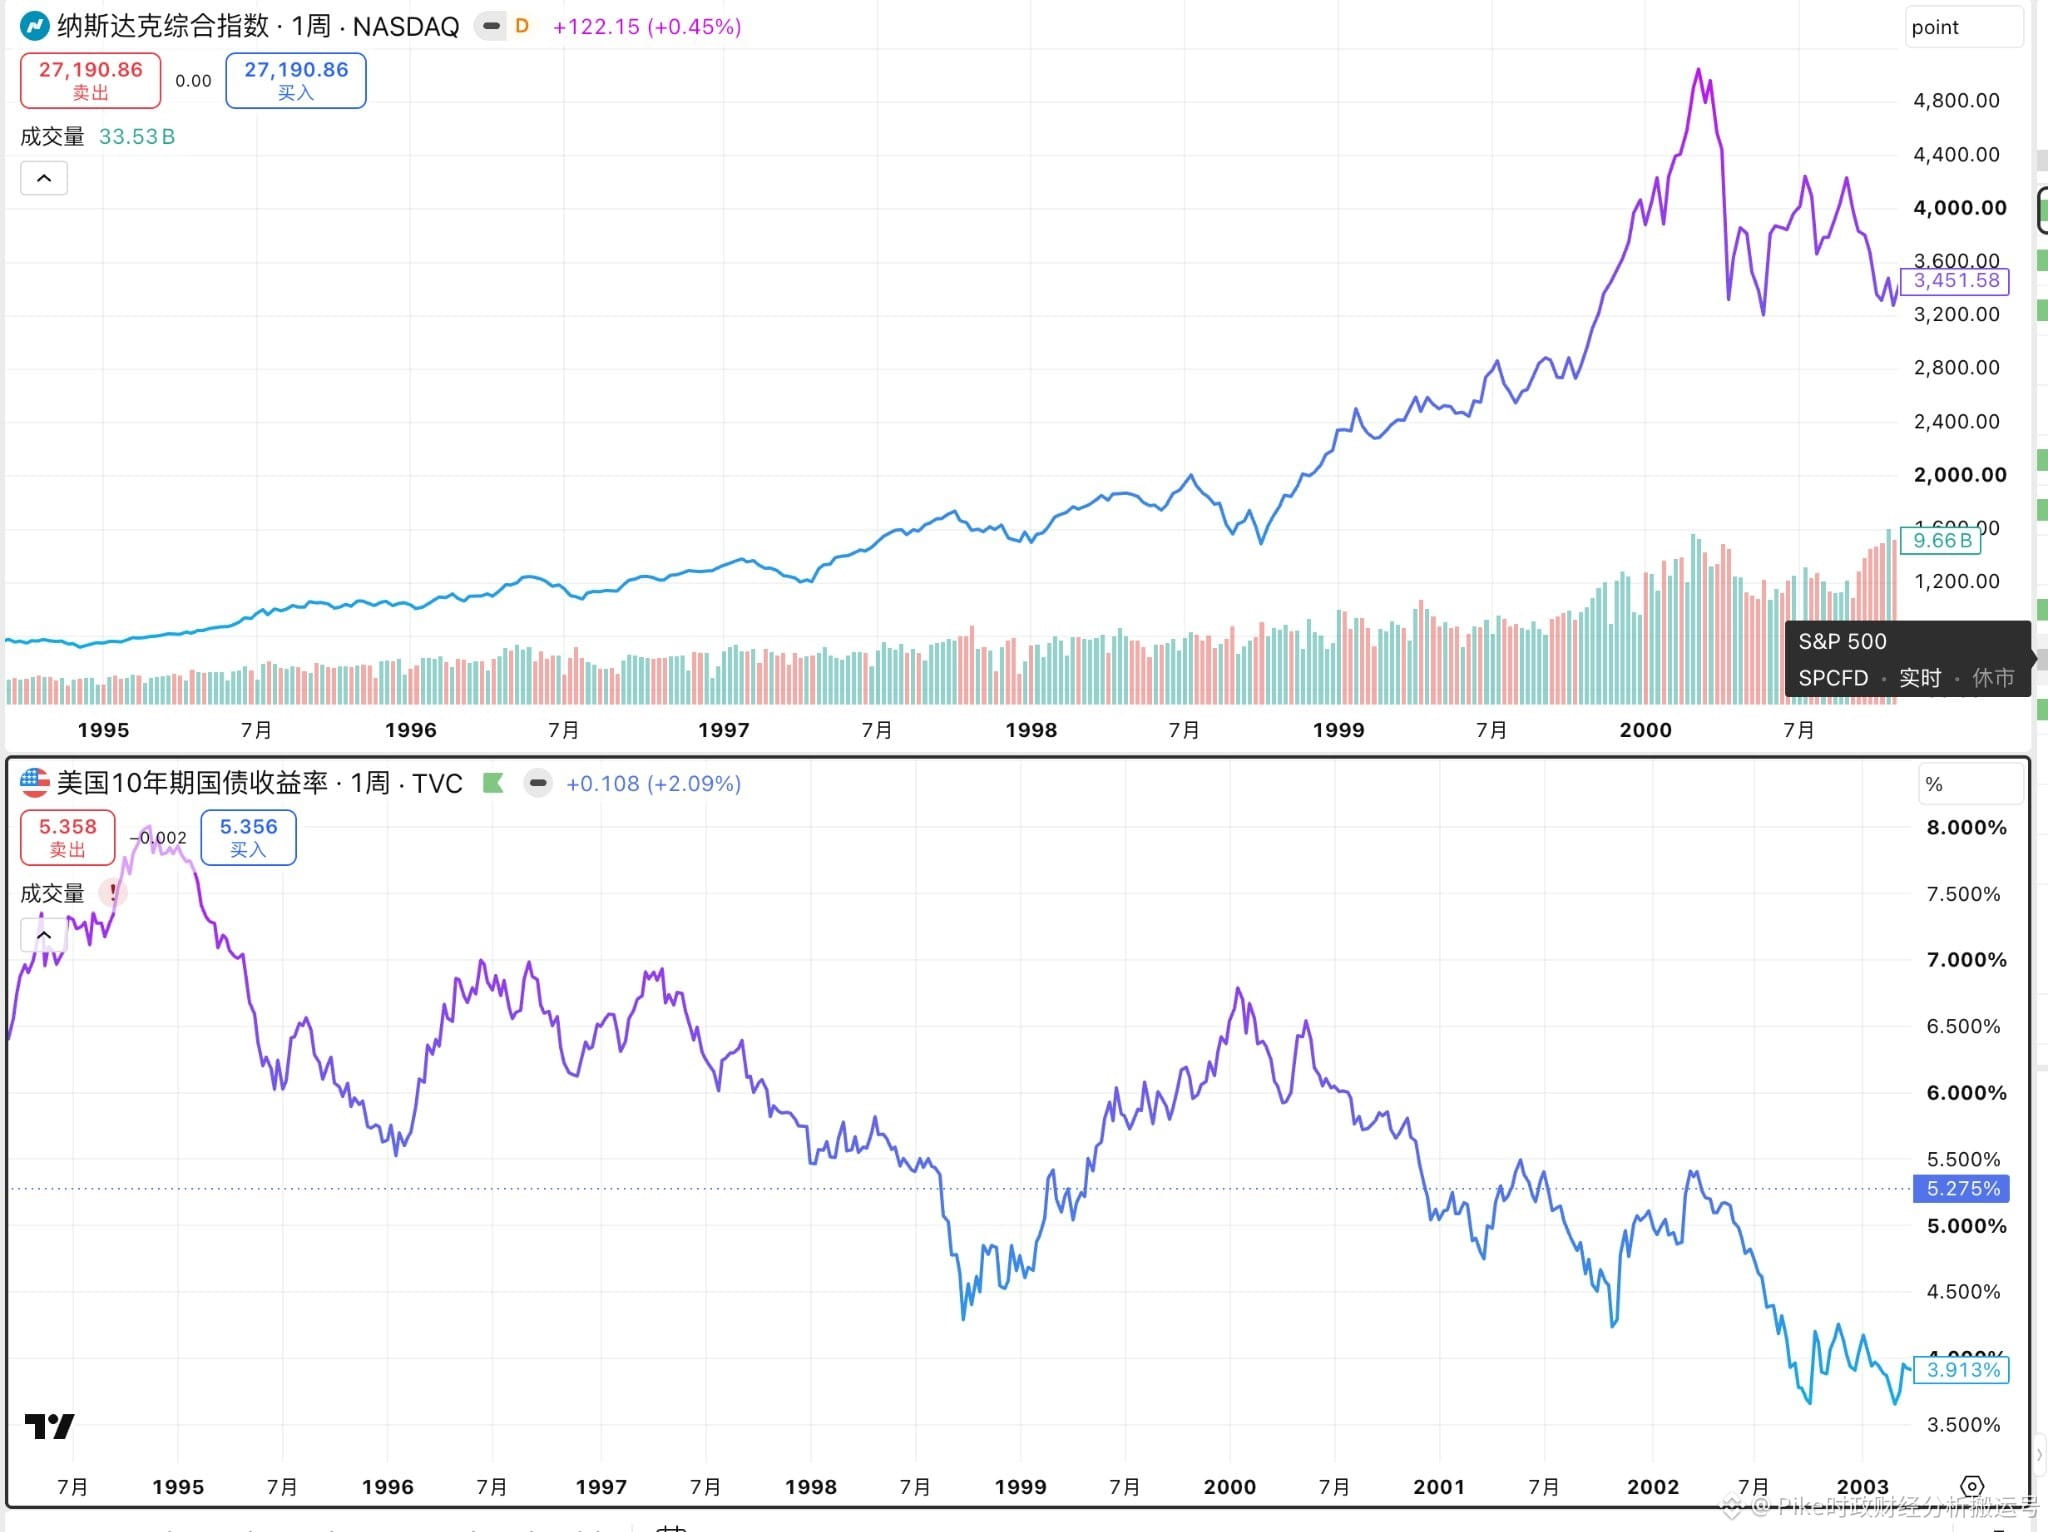
Embora os rendimentos dos títulos públicos de longo prazo dos EUA já tenham atingido uma alta de 5,2%, muitos percebem que o índice Nasdaq tem registrado novas máximas históricas continuamente nos últimos tempos. Muitos podem achar isso estranho, mas, na verdade, a força do setor de tecnologia e o nível elevado e persistente dos rendimentos dos títulos do governo não entram em conflito. Sabemos que a alta das taxas de juros realmente exerce alguma pressão sobre os múltiplos de avaliação das empresas. Contudo, outro fator central que determina a trajetória das ações é a capacidade real de geração de lucros da empresa. Enquanto a empresa conseguir aumentar seus lucros de forma suficientemente grande, é perfeitamente possível compensar os efeitos negativos da queda dos múltiplos de avaliação, impulsionando a alta das ações.
Podemos relembrar juntos a revolução das tecnologias da internet entre 1995 e 2000. Nessa fase, os rendimentos dos títulos do Tesouro de 10 anos dos EUA também estavam na faixa alta de 5% a 8%, mas o índice Nasdaq conseguiu, nesse período, um aumento acumulado de até 600%. Em especial, chama atenção que, de 1999 até o início de 2000, embora o rendimento dos títulos de 10 anos tenha subido continuamente de 5% para 6,8%, o Nasdaq ainda disparou 120%, só tocando o topo em março daquele ano. Isso mostra que os altos rendimentos dos títulos públicos não fizeram a tendência do mercado daquela época cessar de repente. A principal razão por trás disso é que os investimentos no setor de tecnologia estavam em constante expansão, os lucros reais das empresas também vinham melhorando de forma constante e, além disso, o mercado tinha expectativas muito otimistas sobre os lucros futuros — esses fatores, em conjunto, deram um forte suporte às cotações. Por exemplo, com base em dados acompanhados pelo Federal Reserve de São Francisco entre 1998 e 2000, as 523 empresas de tecnologia listadas na época apresentaram uma taxa média de crescimento anual composta (CAGR) dos lucros totais de cerca de 38%.
Aplicando a mesma lógica a esta rodada da revolução da IA, o raciocínio é totalmente compatível. Com investimentos contínuos na área de inteligência artificial, a demanda por capacidade de computação (compute), armazenamento, comunicações ópticas e energia tem crescido dia após dia, e essas necessidades gigantescas estão, de fato, se convertendo em pedidos de negócios, fluxo de caixa robusto e lucros elevados de parte das empresas relacionadas. Desde que esse crescimento de resultados continue sendo confirmado pelo mercado e que as expectativas sobre os lucros futuros sigam sendo ajustadas para cima, então a alta contínua de algumas ações de tecnologia e o fato de as taxas de juros de longo prazo permanecerem em patamar elevado podem coexistir perfeitamente em harmonia.