


Duas semanas depois de o Fed ter aumentado as taxas, os mercados esperavam mais uma alta em outubro. Esta semana, essa expectativa foi descartada. Autoridades do Fed disseram que não têm pressa em elevar as taxas novamente, a inflação veio mais fraca e o relatório de empregos de setembro foi fraco. Até sexta-feira à tarde, os futuros colocaram a probabilidade de uma alta em outubro em 22%, abaixo dos 66% de segunda-feira. O bitcoin ganhou cerca de 1% no mesmo período. A maior onda da semana de compras forçadas ocorreu durante a noite anterior ao relatório de empregos, quando vendedores a descoberto foram pressionados a sair de suas posições.
A probabilidade de um aumento em outubro caiu de 66% para 22%. As maiores quedas ocorreram após um discurso do Fed e um relatório de inflação fraca; o relatório de emprego contribuiu com uma queda menor.
Os EUA criaram 29.000 empregos em setembro, contra os 84.000 esperados. Nos últimos três meses, a criação de empregos ficou em cerca de 51.000 por mês, menos de um terço do ritmo registrado na década de 2010.
Os rendimentos dos títulos do Tesouro de curto prazo caíram, os de longo prazo subiram, e a curva de juros voltou a se inclinar até o nível em que estava antes do aumento do Fed em setembro.
As posições em futuros aumentaram antes do relatório de emprego. A maior liquidação de posições vendidas da semana ocorreu 8 horas antes da divulgação. Depois dela, o Bitcoin recuou e posições compradas foram liquidadas.
Os operadores de opções pagavam por exposição à alta antes da reunião de setembro do Fed, mas não antes deste relatório. A volatilidade implícita caiu após a divulgação, como aconteceu depois da maioria dos relatórios de emprego desde 2024.
O Fed fez as probabilidades caírem
Na segunda-feira, os futuros de fed funds indicavam 66% de probabilidade de um aumento de 0,25 ponto percentual na reunião de 28 de outubro. Na tarde de sexta-feira, essa probabilidade havia caído para 22%.
As probabilidades caíram em etapas, cada uma coincidente com um evento no gráfico. Os dados fracos de confiança do consumidor e de vagas de emprego, na terça-feira, quase não as alteraram. Mais tarde, naquele dia, o presidente do Fed de Nova York, John Williams, disse que, após o aumento de setembro, "não havia necessidade de agir com urgência" e que o Fed tinha tempo para reunir mais informações antes de voltar a agir. As probabilidades caíram de 66% para 50% em 2 horas. Na quarta-feira, a inflação medida pelo PCE subjacente, o indicador preferido do Fed, ficou abaixo das expectativas e reduziu as probabilidades em mais 10 pontos percentuais, embora os dados do PIB divulgados ao mesmo tempo fossem mais fortes. Na quinta-feira, uma pesquisa mista do ISM sobre a indústria e as declarações do vice-presidente do Fed, Philip Jefferson — que disse que o Fed talvez precisasse de mais tempo e mais dados antes do próximo passo — fizeram as probabilidades cair ainda mais. Um relatório de inflação mais alta do que o esperado na zona do euro, na manhã de sexta-feira, quase não teve impacto.
A primeira reação do Bitcoin a cada queda nas probabilidades foi de alta, mas as movimentações foram pequenas ou não duraram. Ele subiu 0,4% na meia hora após o discurso de Williams. Disparou após a divulgação do PCE e devolveu os ganhos em 3 horas. Na tarde de quinta-feira, voltou a ficar acima do nível de segunda-feira enquanto as probabilidades caíam. Durante a noite de quinta para sexta-feira, subiu mais 2,1%, enquanto as probabilidades quase não se mexeram.
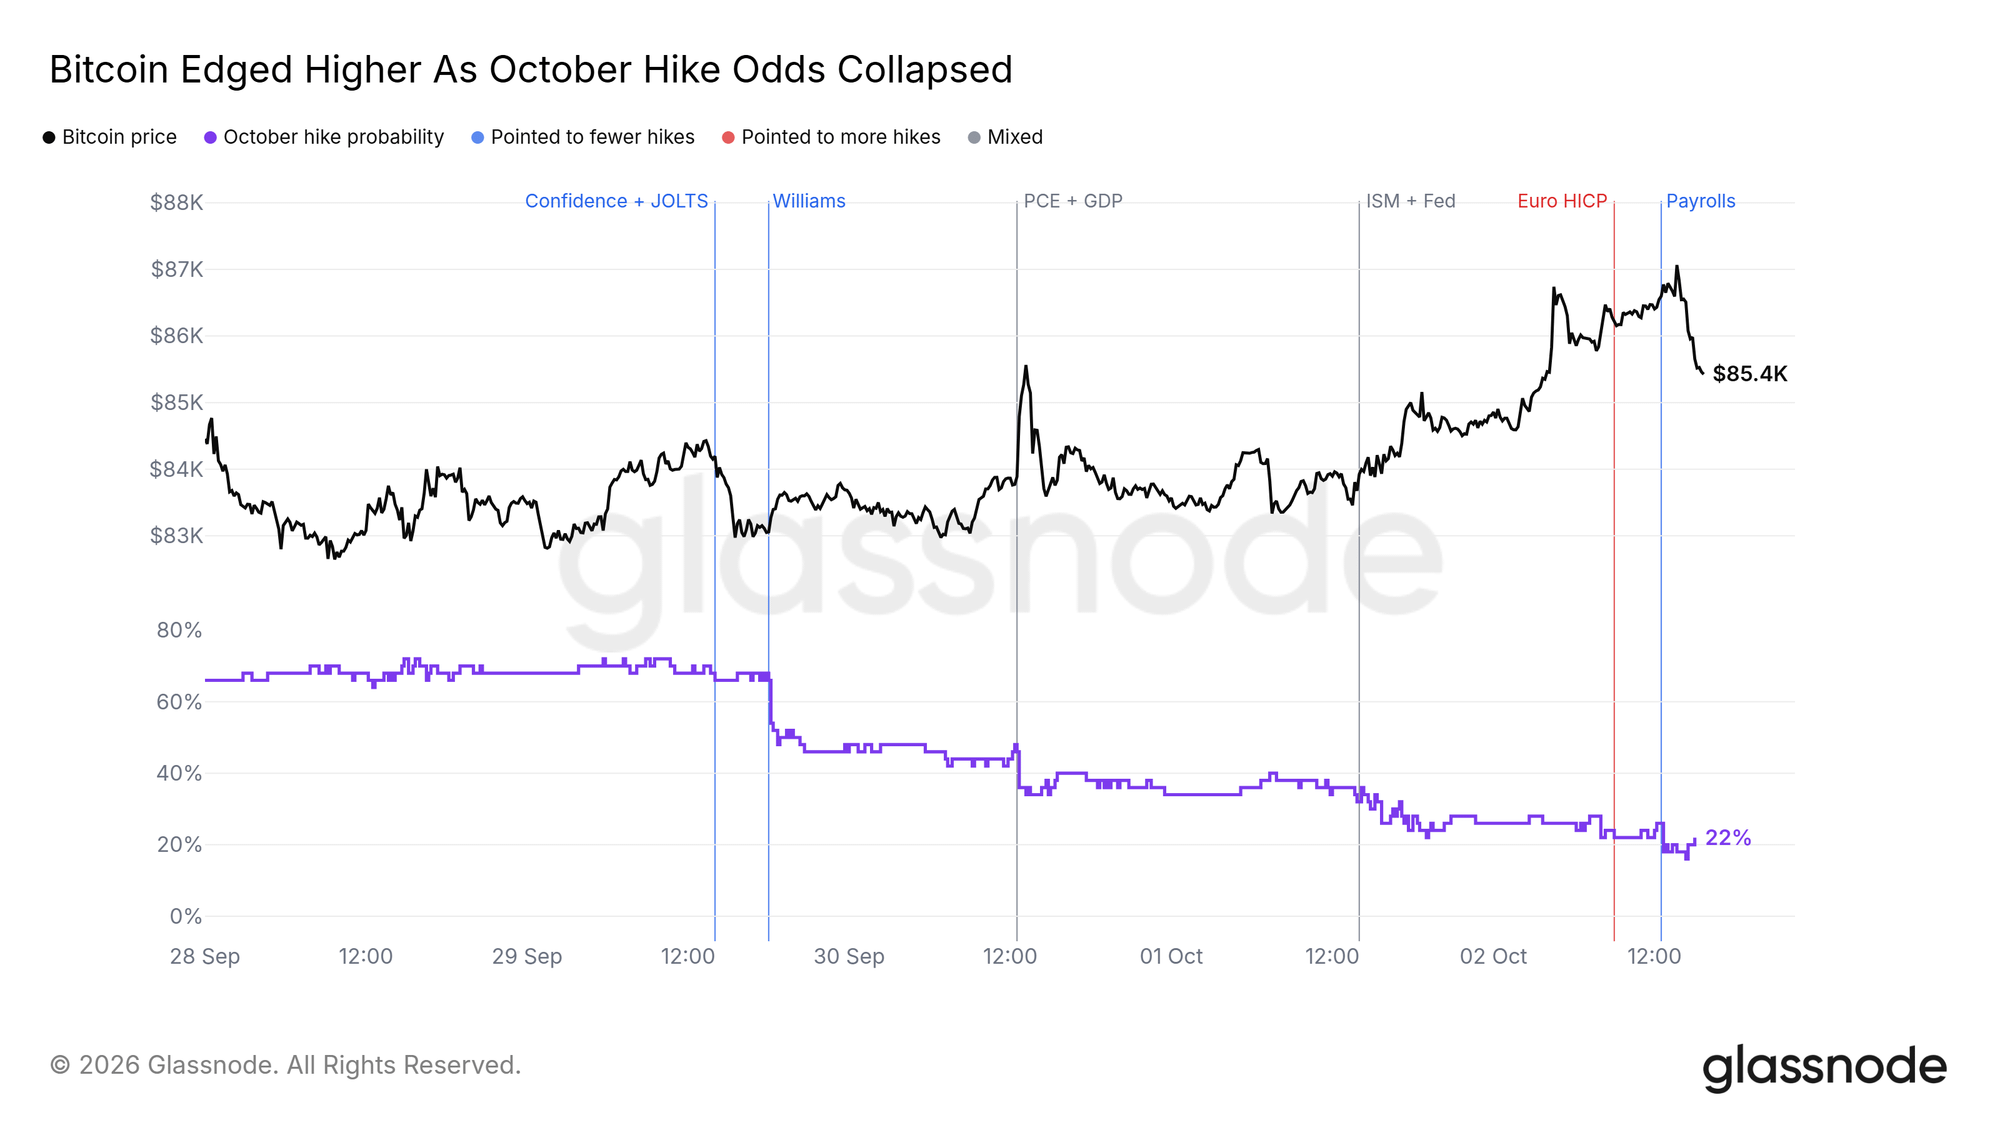 Cada queda nas probabilidades de aumento coincide com um discurso do Fed ou a divulgação de dados fracos. As reações do Bitcoin a esses eventos foram pequenas ou de curta duração. Probabilidades de aumento: cálculo próprio com base nos preços dos futuros de fed funds, medidos a partir da taxa efetiva dos fundos federais (EFFR). A EFFR está sujeita aos Termos de Uso publicados em newyorkfed.org. O Federal Reserve Bank de Nova York não se responsabiliza pela publicação da EFFR pela Glassnode, não autoriza nem endossa qualquer republicação específica e não assume responsabilidade pelo seu uso. Um relatório fraco em meio a uma longa desaceleração
O relatório de emprego de setembro mostrou 29.000 novos empregos, contra os 84.000 esperados em uma pesquisa da Dow Jones com economistas. A taxa de desemprego subiu para 4,2%, e os dados de julho e agosto foram revisados para baixo.
Como um dado isolado tende a ser volátil, a média de 3 meses é um indicador melhor. Ela está em cerca de 51.000 empregos por mês, menos de um terço da média de 183.000 da década de 2010. O painel ampliado mostra como a desaceleração se desenvolveu: a criação de empregos quase estagnou em 2025, em cerca de 10.000 por mês, e se recuperou apenas parcialmente neste ano.
A contratação lenta dá ao Fed um motivo para manter as taxas inalteradas, pois uma taxa mais alta pressionaria ainda mais um mercado de trabalho que já está esfriando. A inflação aponta na direção oposta: os preços do PCE subjacente subiram 3,0% no último ano, acima da meta de 2% do Fed, o que favorece outro aumento. Nesta semana, os operadores ajustaram suas apostas, passando a esperar que o Fed mantenha as taxas inalteradas em outubro.
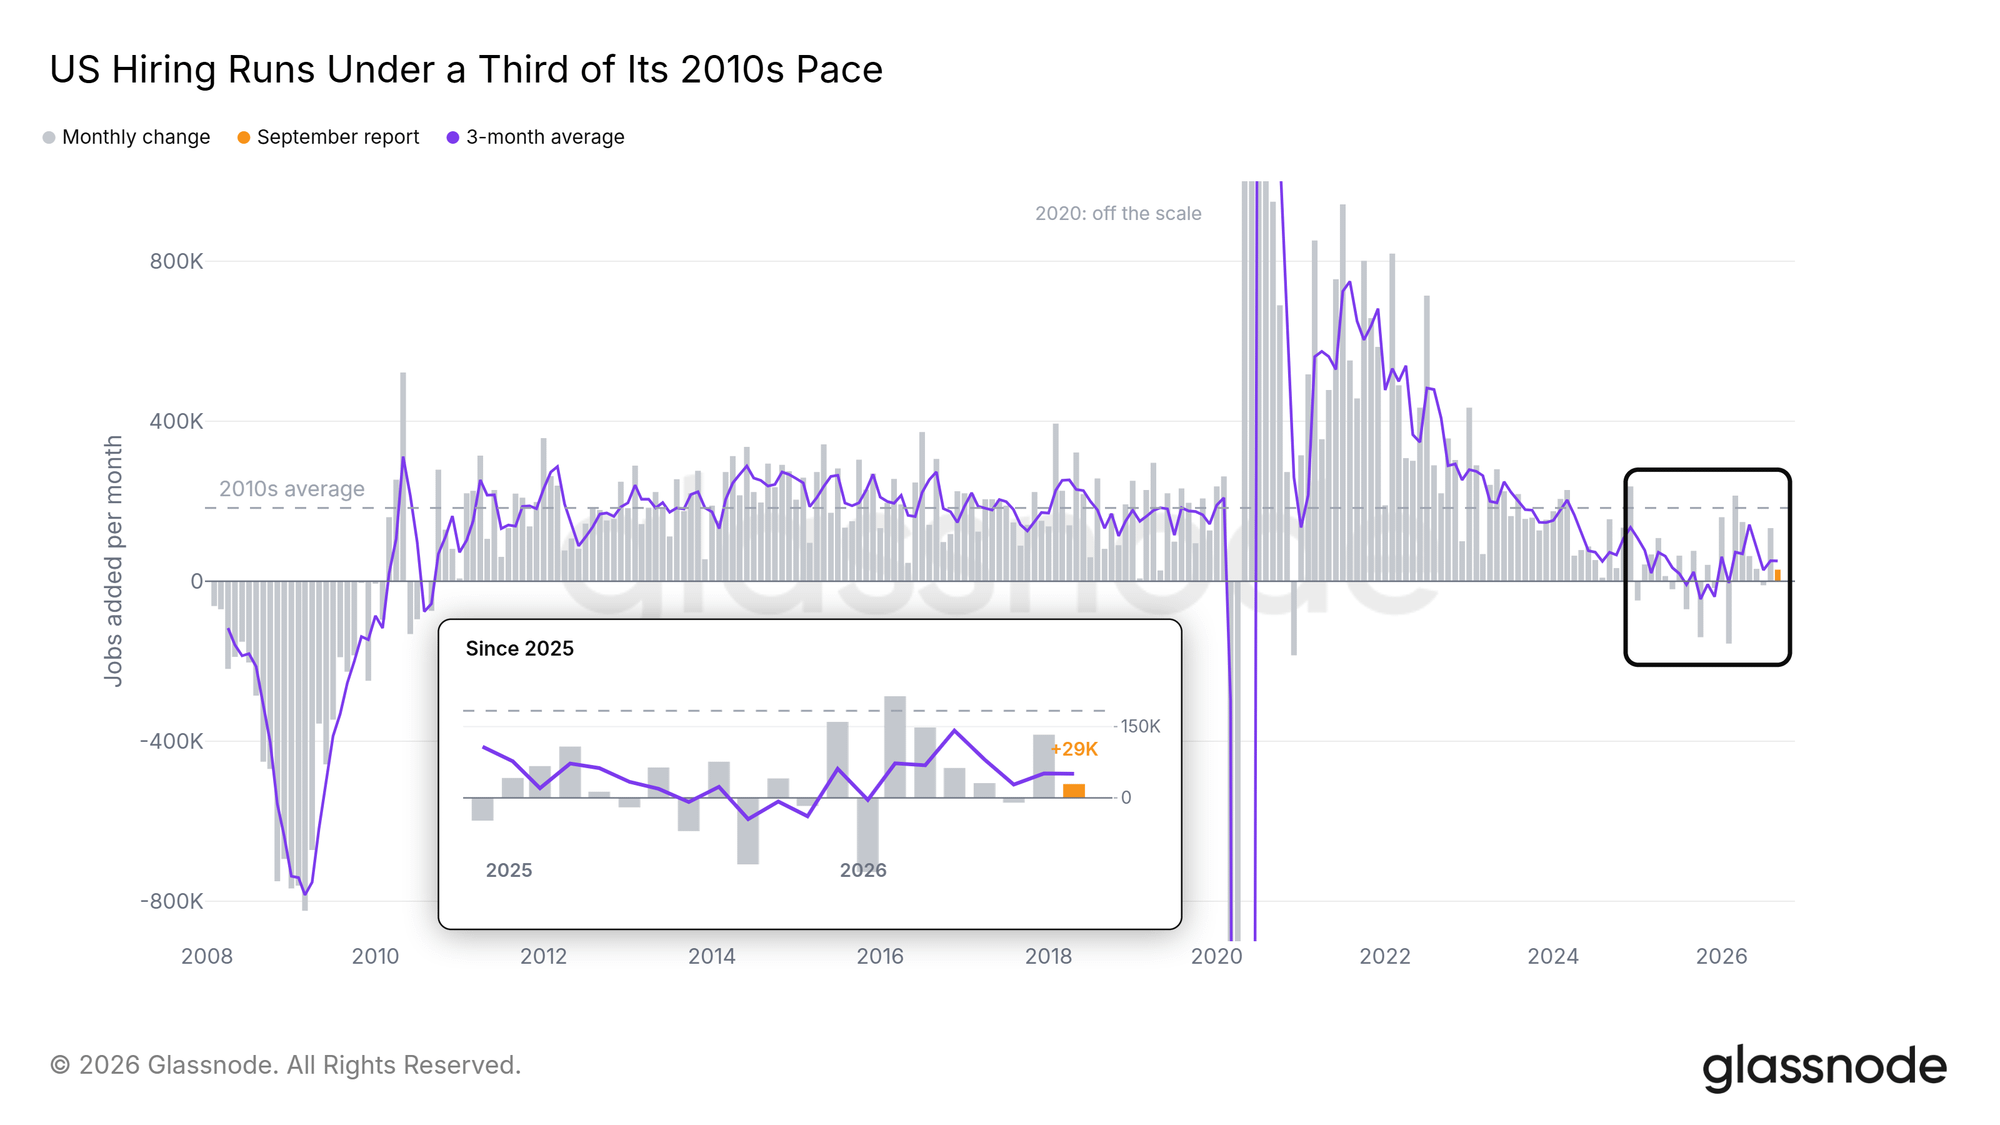 Com cerca de 51.000 empregos por mês, a criação de empregos nos EUA fica abaixo de um terço do ritmo registrado na década de 2010. Fonte: BLS, consultado em 2 de outubro de 2026. O BLS.gov não pode garantir a exatidão dos dados nem das análises deles derivadas após a consulta ao BLS.gov. Os rendimentos de curto prazo caíram; os de longo prazo subiram
O rendimento dos títulos do Tesouro de 2 anos acompanha as expectativas dos operadores em relação ao Fed; o de 10 anos também reflete riscos de mais longo prazo, como a inflação e a dívida do governo. A diferença entre eles mede a inclinação da curva de juros: normalmente positiva, ela ficou invertida de meados de 2022 até o fim de 2024, após os rápidos aumentos do Fed.
Por volta do aumento do Fed em setembro, o rendimento dos títulos de 2 anos subiu mais rápido que o dos títulos de 10 anos, e a curva se achatou, com a diferença caindo de cerca de 40 pontos-base para 20. Nesta semana, ela voltou a se inclinar: o rendimento dos títulos de 2 anos caiu com a redução das apostas em aumentos, enquanto o dos títulos de 10 anos subiu, ampliando a diferença para 42 pontos-base.
Uma curva que se inclina porque os rendimentos de curto prazo caem geralmente indica que os operadores esperam menos aumentos de juros no futuro. Os custos de empréstimos de longo prazo, porém, não diminuíram: na sexta-feira, o rendimento dos títulos de 10 anos estava perto de 5,2%.
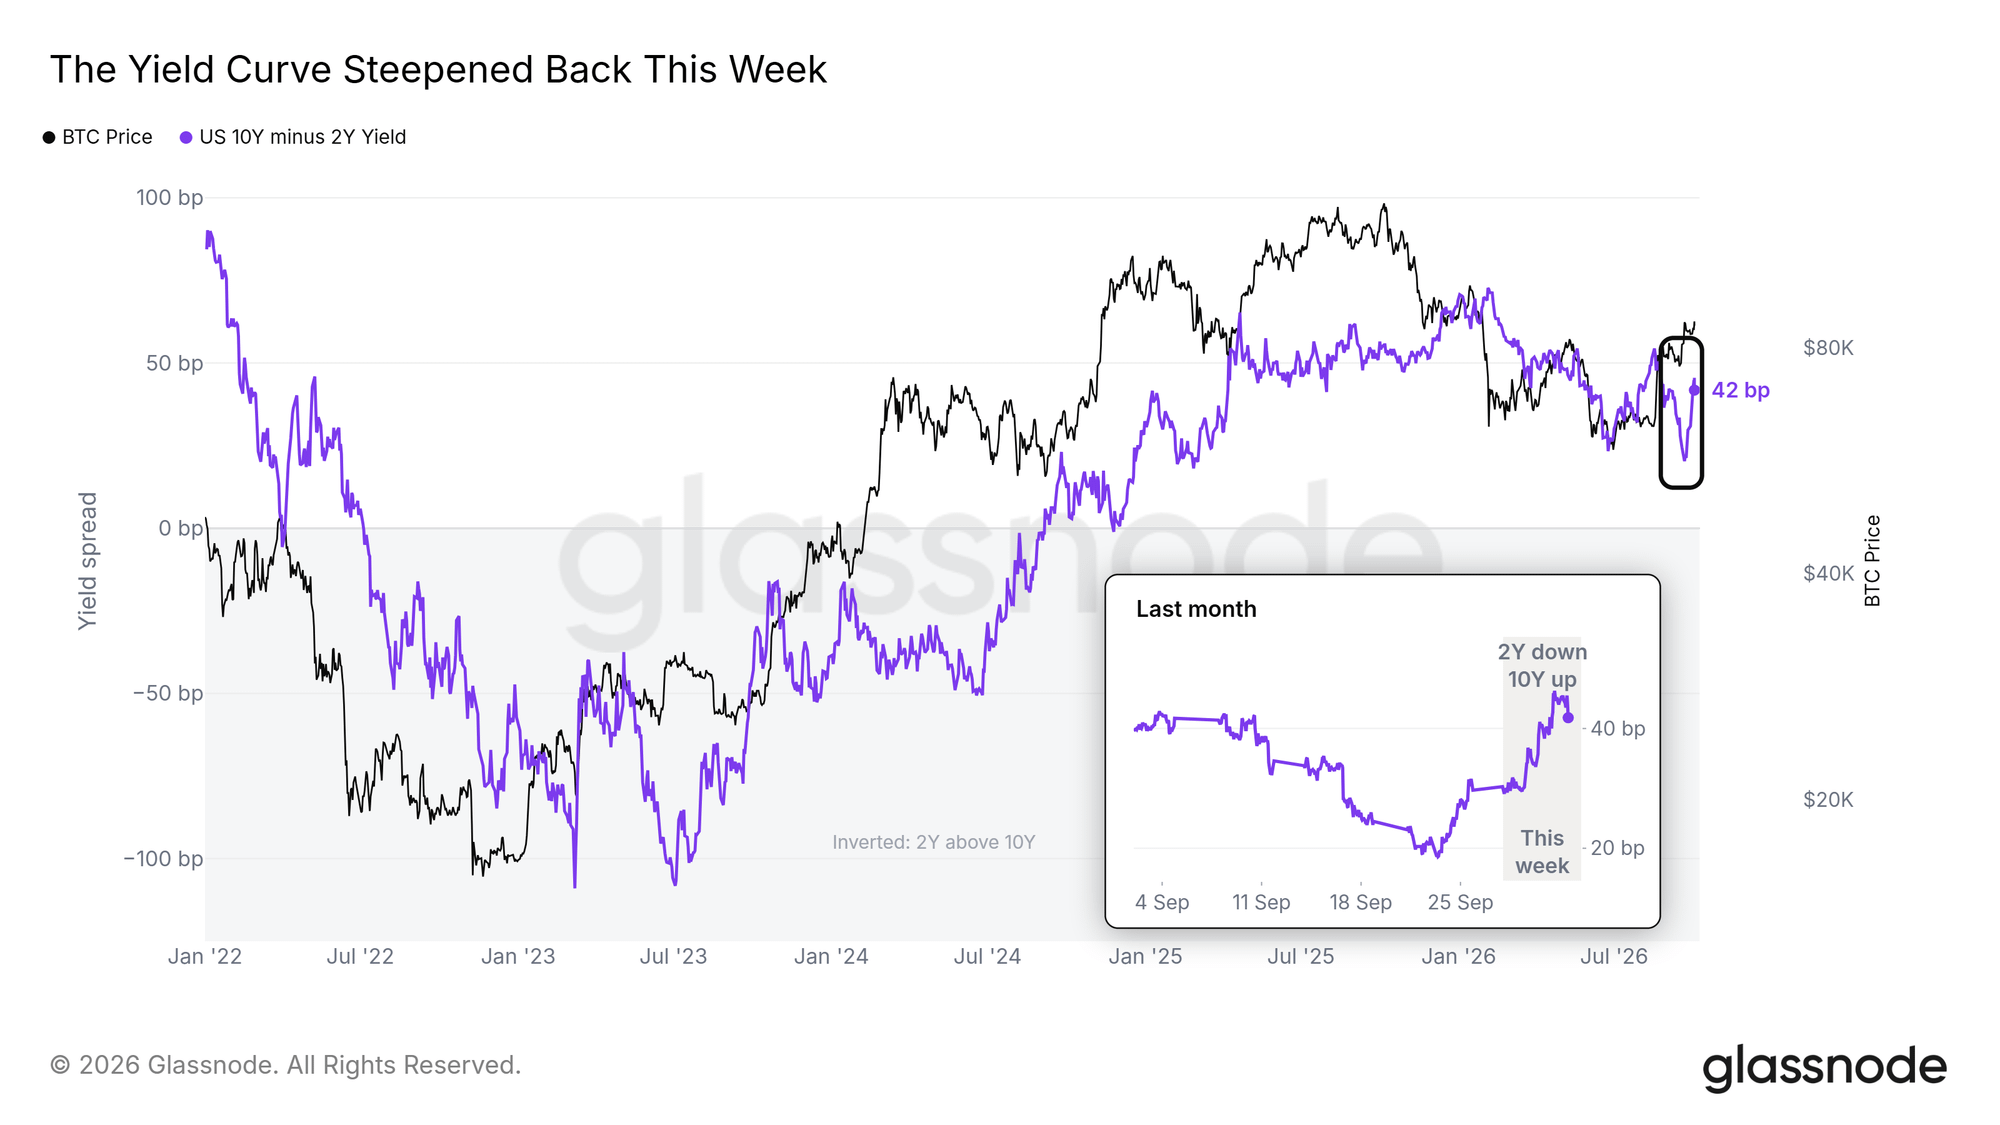 A diferença entre os rendimentos dos títulos de 10 e 2 anos voltou a 42 pontos-base, após diminuir para 20 pontos-base em setembro. Gráfico ao vivo: a alavancagem aumentou antes da divulgação
Nas 24 horas anteriores à divulgação, o interesse em aberto aumentou US$ 2,1 bilhões, em parte porque o próprio Bitcoin subiu cerca de 3%; contado em moedas, o total de posições ainda cresceu cerca de 2,5%. A taxa de financiamento permaneceu positiva, mas abaixo do seu nível habitual, portanto as posições compradas não estavam se acumulando.
O interesse em aberto continuou a aumentar por cerca de uma hora após a divulgação e, em seguida, caiu US$ 1,5 bilhão enquanto o Bitcoin recuava. Isso representa mais da metade do que os operadores haviam acrescentado desde o meio-dia de quinta-feira.
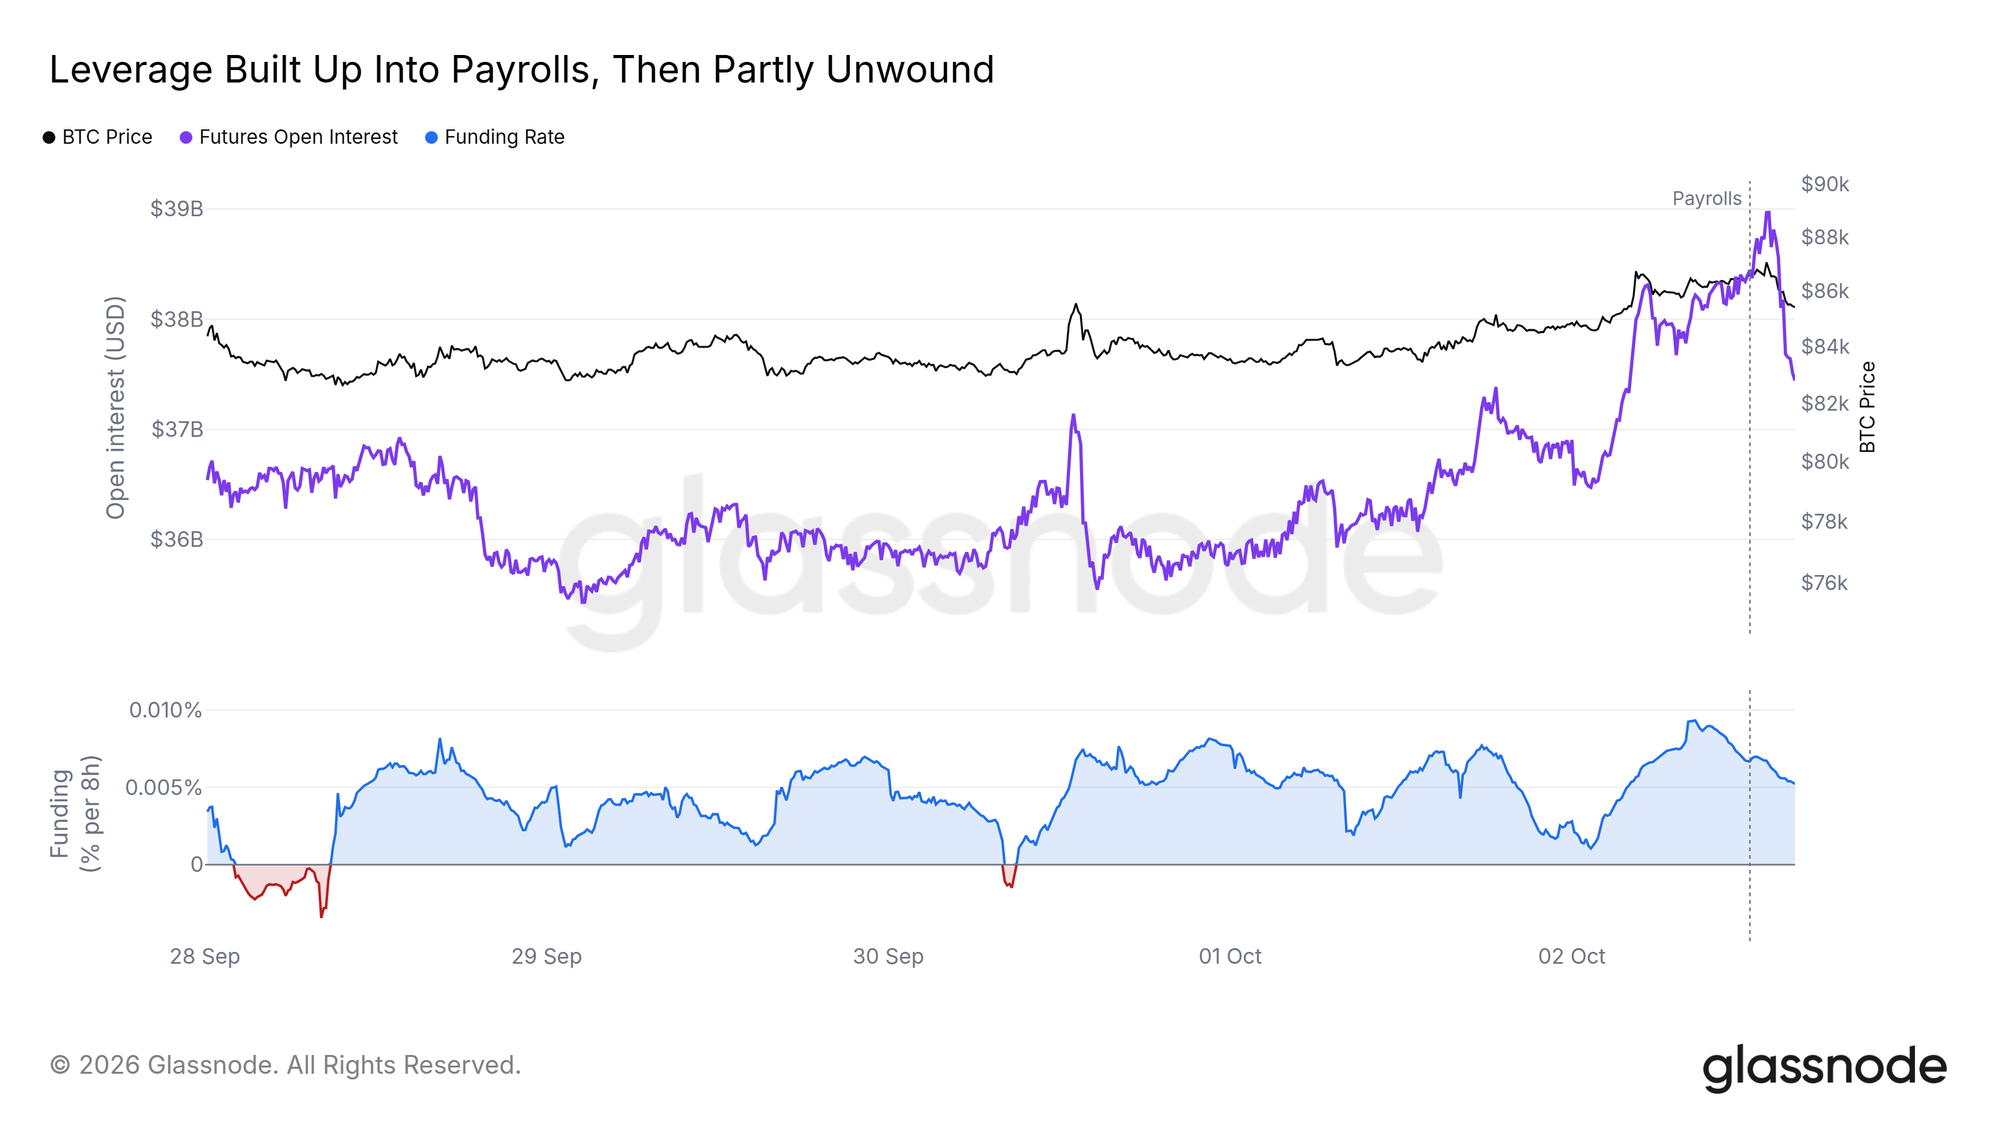 O interesse em aberto aumentou antes da divulgação e recuou quando o Bitcoin caiu depois dela. Gráfico ao vivo: posições vendidas foram liquidadas antes da divulgação; posições compradas, depois
As posições vendidas corresponderam a cerca de 60% das liquidações desta semana. O maior pico ocorreu às 04:20 UTC de sexta-feira, 8 horas antes do relatório de emprego, quando US$ 50 milhões em posições vendidas foram liquidados em 10 minutos. Não havia divulgação de dados prevista para aquele horário. O próprio relatório de emprego provocou uma liquidação de posições vendidas bem menor.
Após a hora da divulgação, os papéis se inverteram: US$ 11 milhões em posições compradas foram liquidados enquanto o Bitcoin recuava, contra US$ 2 milhões em posições vendidas. Às 15:40 UTC, o Bitcoin estava mais de 1% abaixo do nível registrado pouco antes da divulgação.
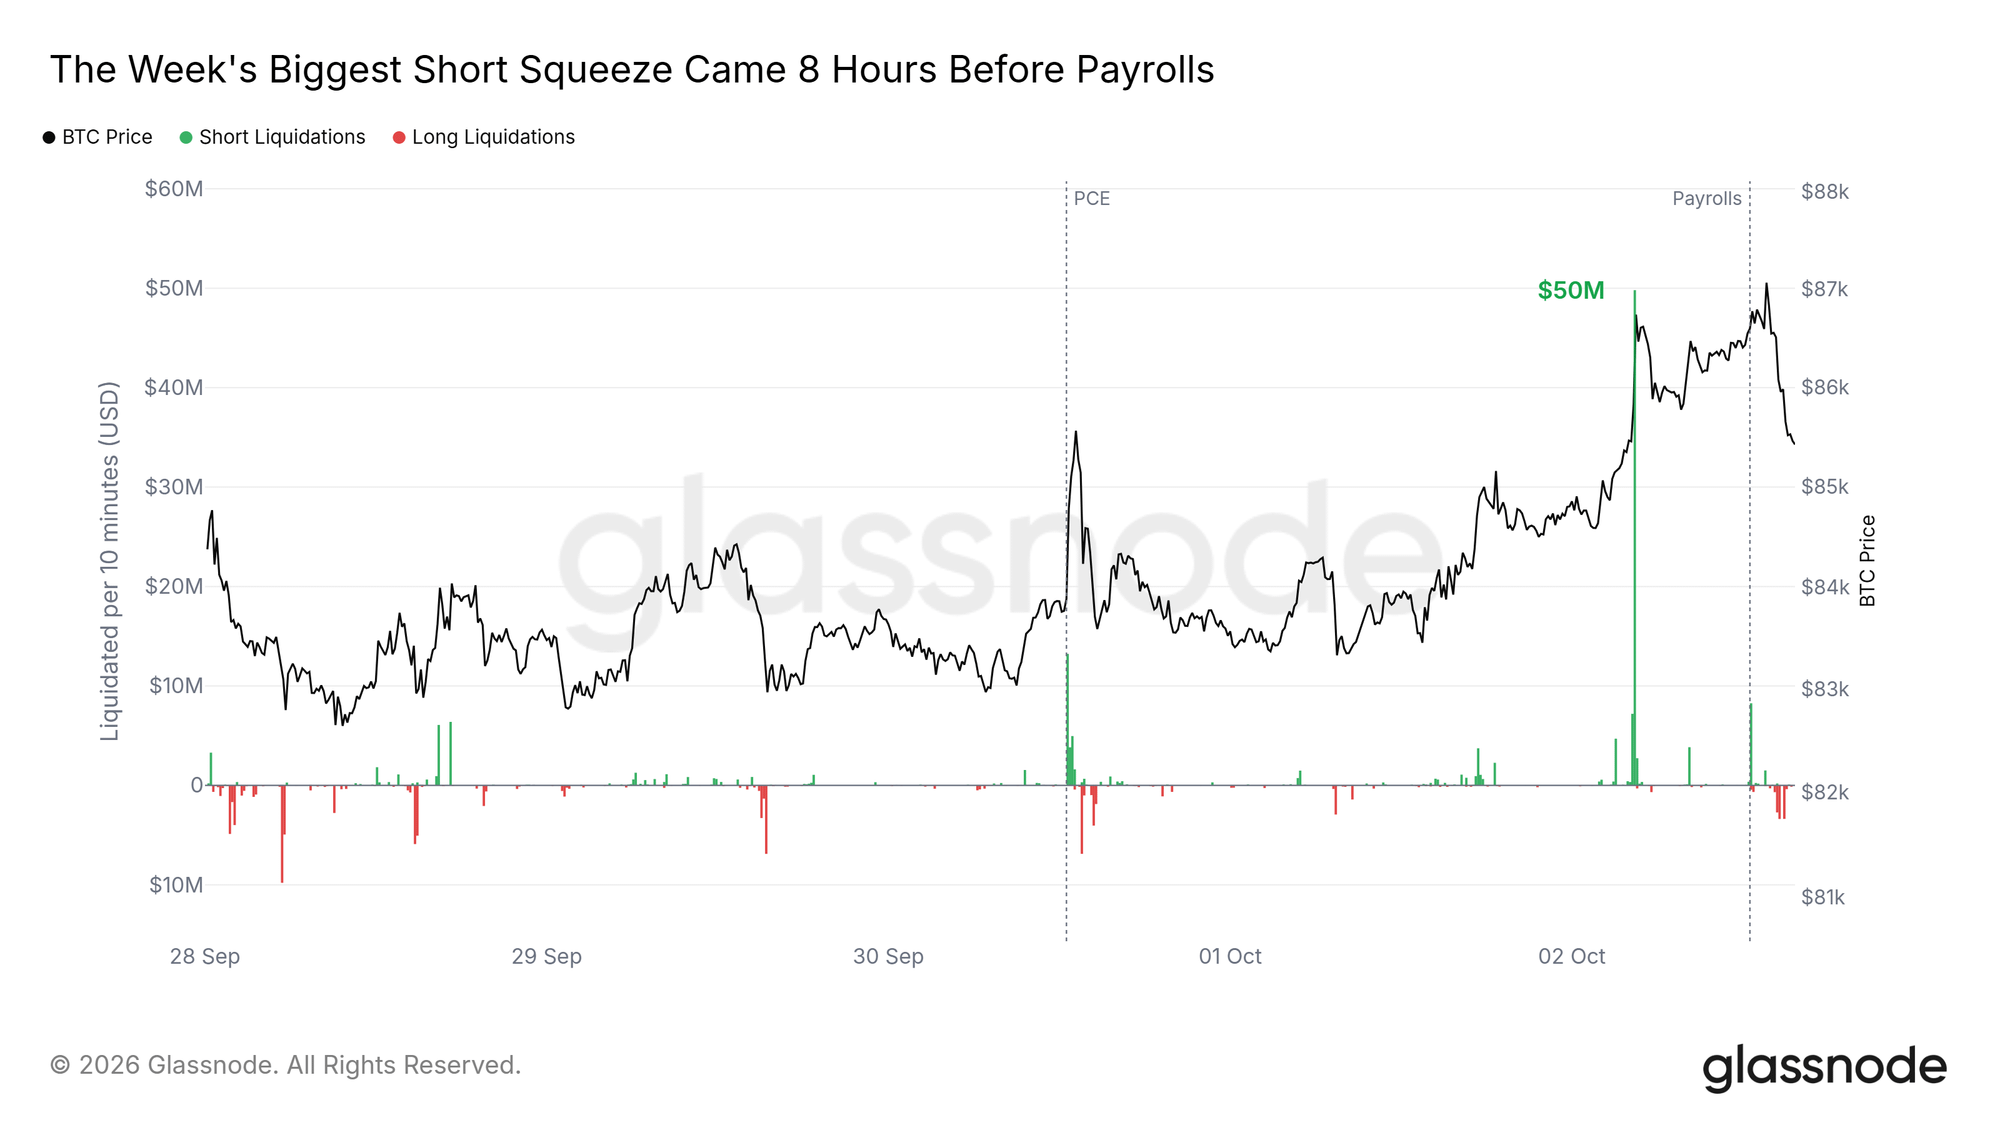 As posições vendidas foram liquidadas durante a noite, antes do relatório; as posições compradas foram liquidadas na queda que se seguiu. Gráfico ao vivo: as opções não refletiam o relatório de emprego nos preços
Quando os operadores esperam um grande evento nos próximos dias, a volatilidade implícita de 1 semana tende a superar a de 1 mês, como nas áreas sombreadas. Antes da decisão do FOMC, em 16 de setembro, ela permaneceu acima durante as 48 horas, e o prêmio desapareceu em até um dia após a decisão. O segundo pico, em 21 de setembro, ocorreu junto com uma movimentação brusca de preço: o Bitcoin subiu 2,7% em uma hora, e a volatilidade de curto prazo disparou junto.
Antes do relatório de emprego, a linha de 1 semana permaneceu abaixo da linha de 1 mês durante as 48 horas. Os operadores de opções não esperavam que os dados de emprego alterassem muito o Bitcoin.
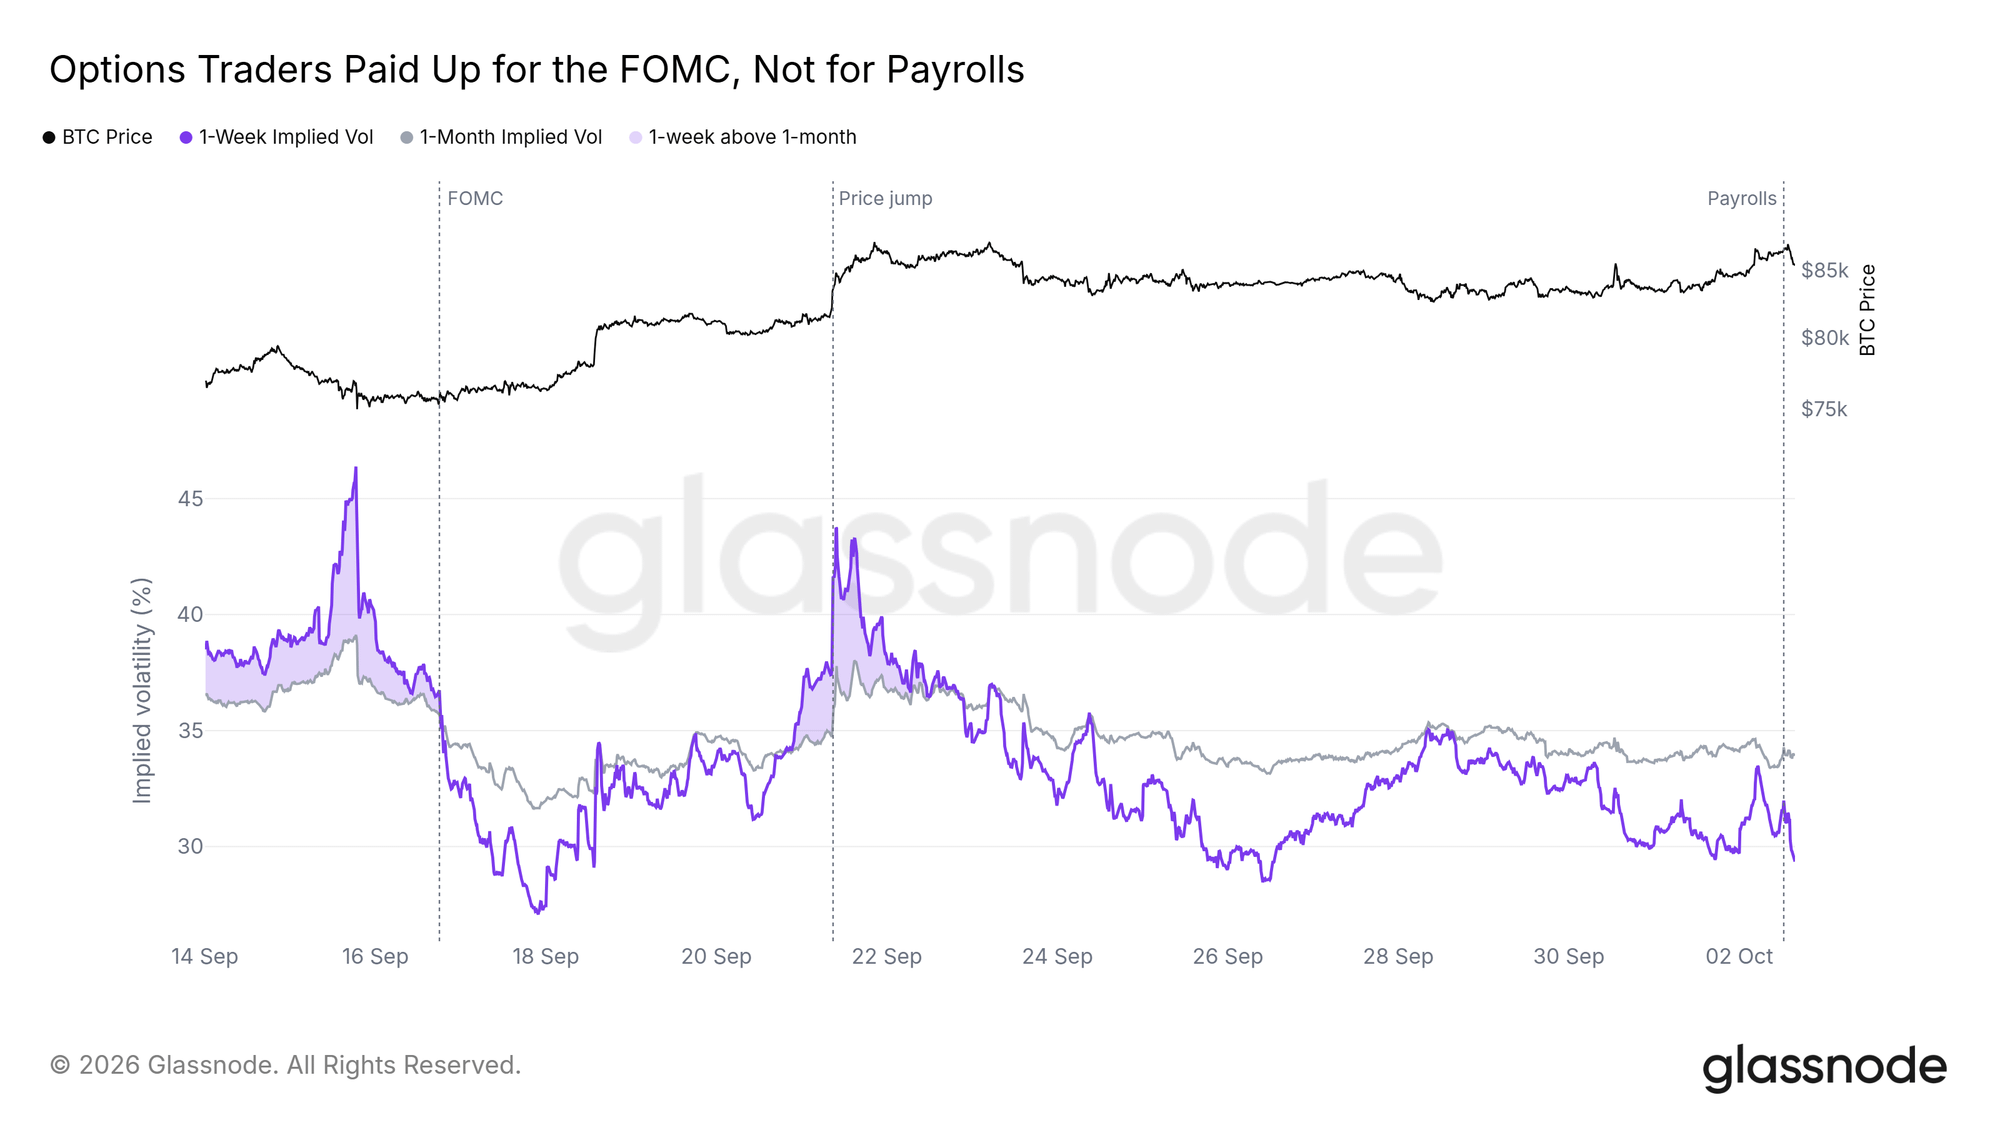 As opções de curto prazo tiveram um prêmio antes da decisão do Fed e após a alta de 21 de setembro, mas não antes da divulgação dos dados de emprego. Gráfico ao vivo: a volatilidade diminui após a divulgação
Este gráfico reúne 32 relatórios de emprego desde 2024, cada um medido pela variação da volatilidade implícita de 1 semana em relação à última leitura horária antes da divulgação. A faixa abrange a metade central dos relatórios e a linha representa a mediana; a faixa se estreita no momento da divulgação porque todos os relatórios partem de zero nesse ponto.
A mediana permanece estável durante o dia anterior à divulgação e cai ao longo do dia seguinte. A volatilidade implícita caiu após 23 dos 32 relatórios. Nas outras sextas-feiras, ela também tende a cair durante as mesmas horas, cerca de metade do valor, então parte da queda segue um padrão normal de sexta-feira. A queda adicional nos dias de divulgação de dados de emprego é pequena demais para ser considerada confiável.
Este relatório apresentou a mesma queda, só que mais rápida: em 3 horas, a volatilidade implícita caiu tanto quanto costuma cair, em média, ao longo de um dia inteiro após a divulgação de um relatório.
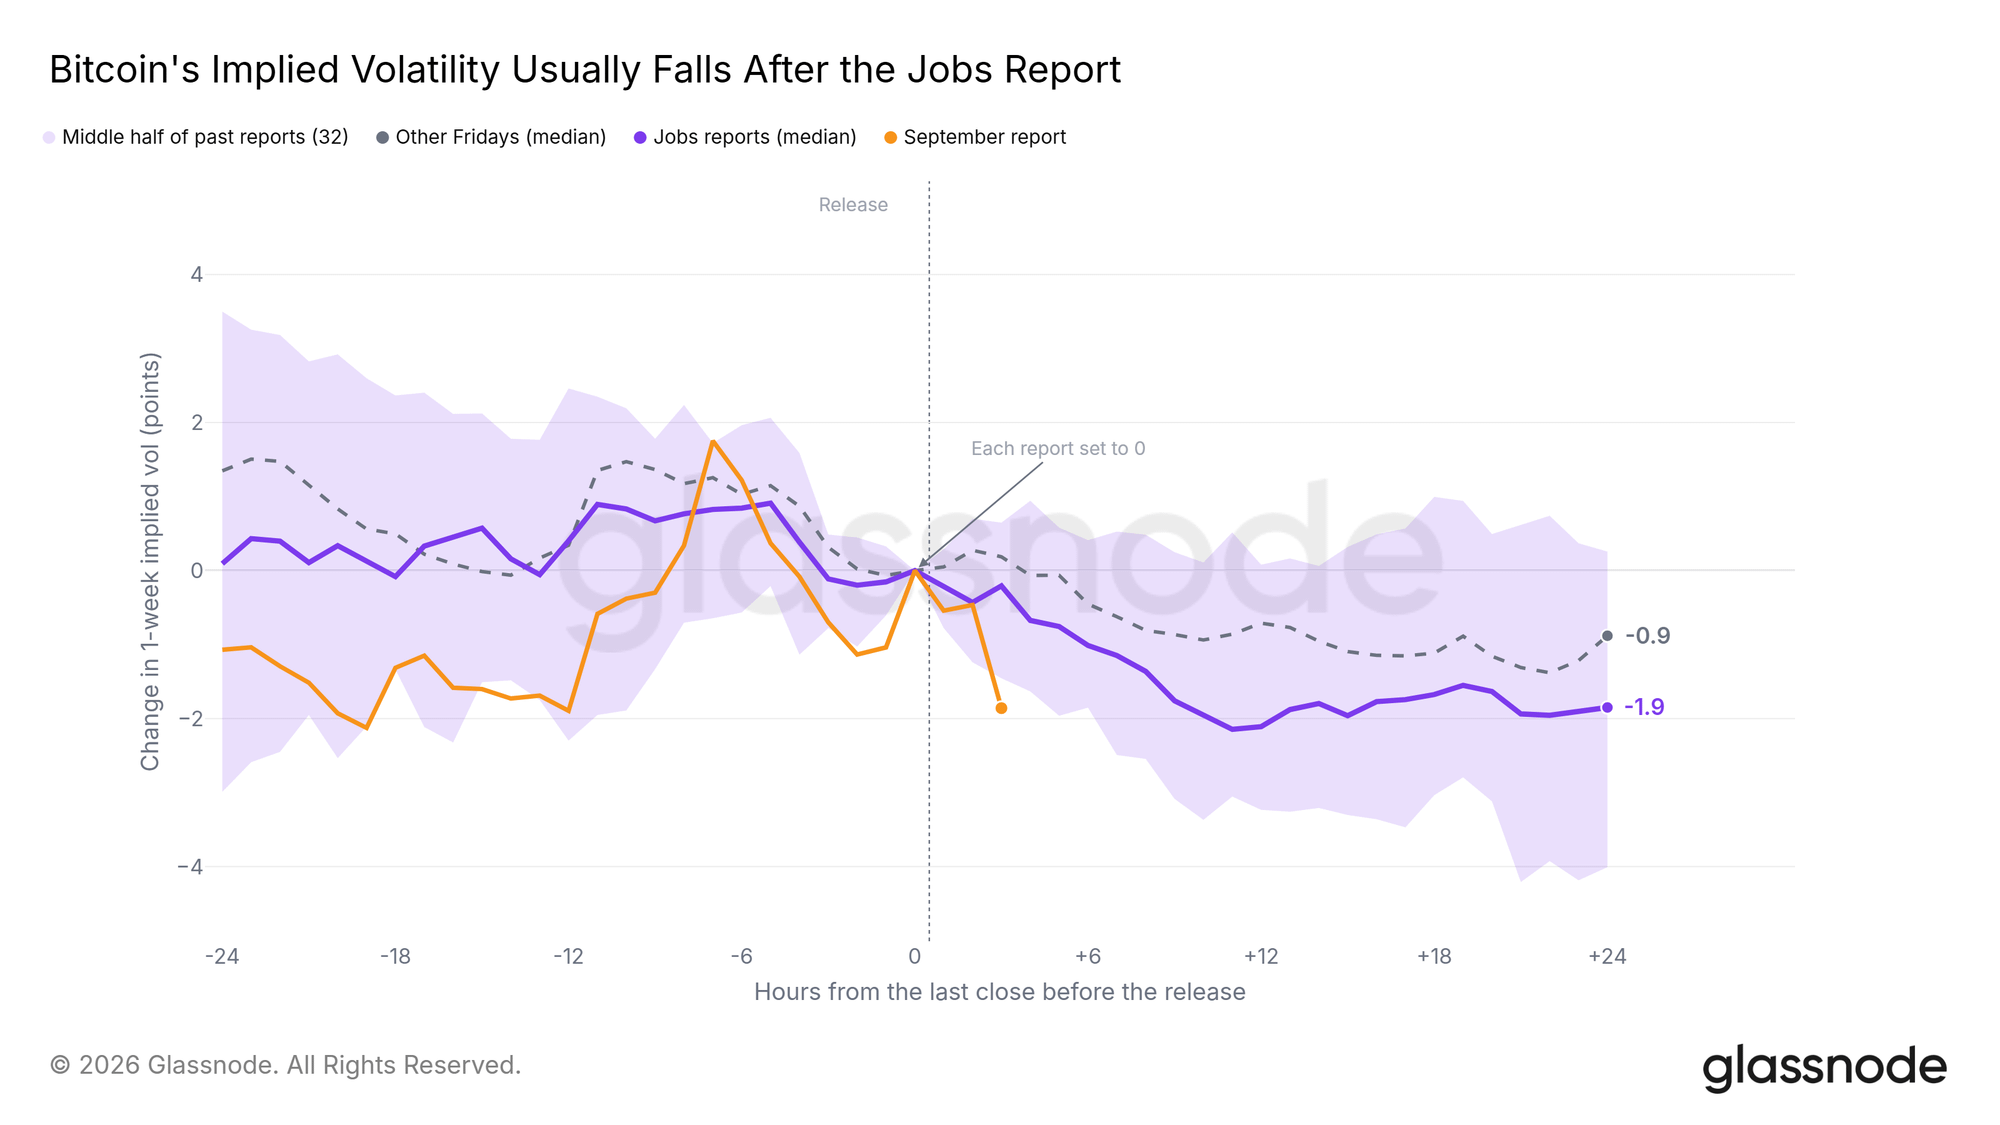 A volatilidade implícita caiu após 23 dos 32 relatórios de emprego desde 2024; desta vez, caiu mais rápido do que o habitual. Gráfico ao vivo: 14 de outubro é o próximo teste
Um aumento em outubro ainda é possível. Os futuros ainda indicam 22% de probabilidade para outubro e cerca de 24 pontos-base em aumentos até dezembro, quase o equivalente a um aumento de 0,25 ponto percentual. O próximo dado importante será o relatório do IPC de setembro, em 14 de outubro. Um resultado do IPC subjacente acima das previsões tornaria mais provável um aumento em outubro; um resultado igual ou abaixo das previsões manteria dezembro como o próximo aumento esperado.
Dados até 15:40 UTC de 2 de outubro de 2026 para séries de 10 minutos, e até 15:00 UTC para séries horárias e probabilidades de aumento. Dados de emprego do BLS, versão atual, com ajuste sazonal.
Aviso: este relatório não oferece aconselhamento de investimento. Todos os dados são fornecidos apenas para fins informativos e educativos. Nenhuma decisão de investimento deve se basear nas informações aqui apresentadas, e você é o único responsável pelas suas próprias decisões de investimento.